
Nhiều người hỏi mua Vinhomes Royal Island có được trả góp hay vay ngân hàng không, rồi muốn biết ngay mình phải chuẩn bị bao nhiêu tiền mỗi tháng. Câu trả lời thẳng thắn nhất, dựa đúng vào hồ sơ dự án hiện có, là: chưa có một lộ trình thanh toán chung nào được công bố cho toàn bộ đảo Vũ Yên. Giá bán áp theo chính sách bán hàng từng thời kỳ, từng phân khu, và mỗi bản chính sách lại có phạm vi sản phẩm cùng các phân khu loại trừ riêng. Vì vậy, mọi phép tính dòng tiền chỉ có nghĩa khi đã gắn với một mã căn cụ thể, một bản chính sách cụ thể, và một văn bản xác nhận của ngân hàng cho căn đó. Bài này không đưa ra lãi suất, tỷ lệ vay hay chiết khấu nào, bởi hồ sơ không nêu những con số đó — và con số rao ngoài hồ sơ cần đối chiếu trước khi dùng.
Vì sao không có đáp án chung cho câu hỏi trả góp?
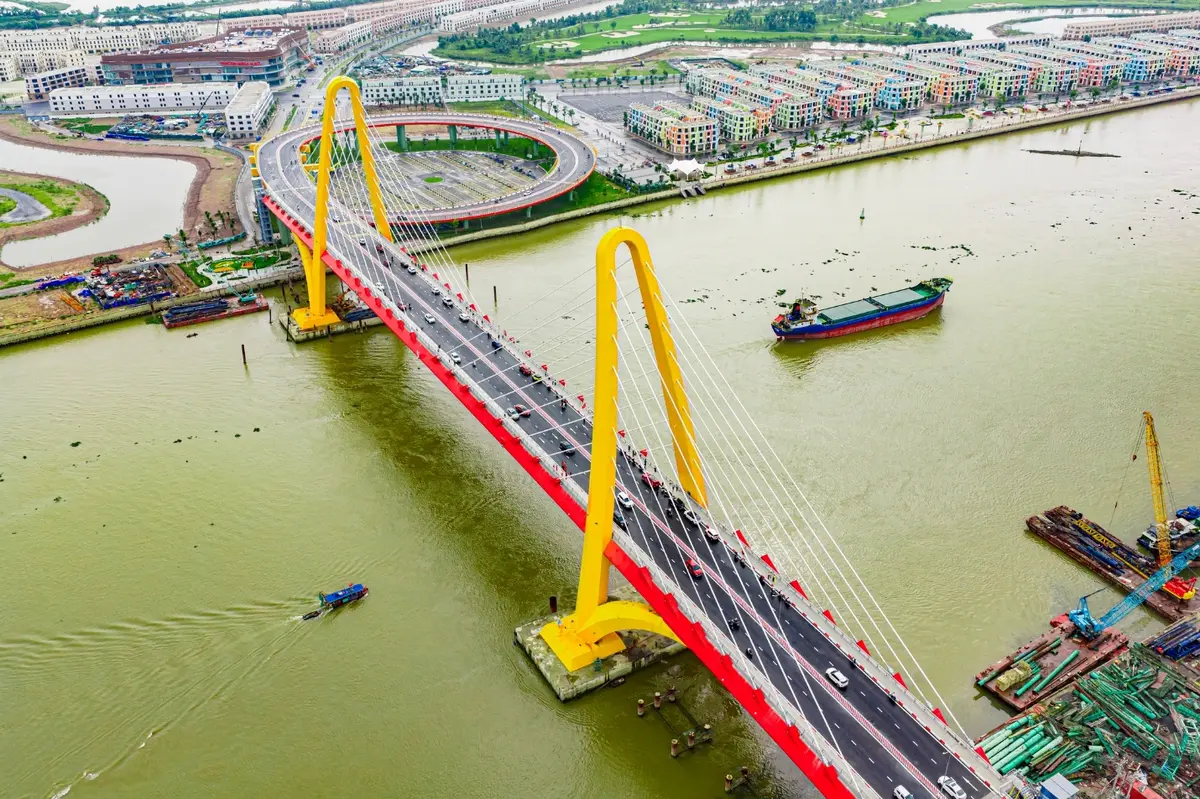
Royal Island là khu đô thị đảo thấp tầng rộng 869,53 ha theo Quyết định 100/QĐ-TTg ngày 24/01/2024, với khoảng 8.334 lô nhà ở thấp tầng trong 11 phân khu. Dự án đang mở bán theo từng phân khu, và chính sách bán hàng chính thức được cập nhật liên tục: bản V33/V34 ngày 01/02/2026, bản V37 ngày 25/05/2026, bản V13 cho phân khu Hoàng Thành ngày 05/07/2026, và bản V19 ngày 20/12/2025 cho The Miyabi và The Komorebi. Hỏi “trả góp Royal Island như thế nào” mà không nêu phân khu và mã căn thì không khác gì hỏi giá một con phố mà không nêu số nhà.
Trang dự án Vinhomes Royal Island để ô giá là “Liên hệ để biết giá” cũng vì lý do này: dự án không công bố bảng giá chính thức. Hai dải tham khảo của kênh đại lý trong năm 2026 là 78–125 triệu đồng/m² và 155–170 triệu đồng/m², chênh nhau gần gấp đôi. Cả hai đều chỉ là giá chào của kênh bán, không phải bảng giá do chủ đầu tư công bố, và thường không ghi rõ áp cho phân khu nào, loại sản phẩm nào. Lấy một đầu của dải tham khảo để tính khoản vay là cách nhanh nhất để tự làm lệch kế hoạch tài chính của chính mình.
Trước khi tính tiền, cần xin đúng bốn thứ giấy tờ
📩 Nhận bảng giá & chính sách mới nhất qua Zalo — gửi trong ít phút, miễn phí
Thứ nhất là chính sách bán hàng áp cho đúng mã căn, kèm số hiệu và ngày ban hành — người bán phải chỉ rõ căn của bạn thuộc bản V33/V34, V37, V13 hay V19, và phân khu đó có nằm trong diện loại trừ không. Thứ hai là giá bán chính thức của căn, ghi rõ gồm và chưa gồm những khoản gì. Thứ ba là văn bản xác nhận đủ điều kiện bán của Sở Xây dựng Hải Phòng cho phân khu và mã căn. Thứ tư, nếu vay, là văn bản chấp thuận cho vay của ngân hàng cho đúng trường hợp của bạn, chứ không phải tờ rơi lãi suất chung.
Một điểm pháp lý cần kiểm tra trước khi ký: bên bán là ai. Phần lớn dự án do kênh Vinhomes bán, nhưng The Miyabi và The Komorebi do CTCP Phát triển NVY Việt Nam làm bên bán theo chính sách V19; chủ đầu tư pháp lý là Tập đoàn Vingroup – Công ty CP, còn CTCP Vinhomes chỉ là đơn vị phát triển và bán hàng.
Hai hướng đi tiền phổ biến, hiểu đúng bản chất từng hướng
Hồ sơ không công bố các phương án thanh toán chính thức của dự án, nên bài này không liệt kê phương án nào với tỷ lệ hay thời hạn cụ thể. Thay vào đó, dưới đây là hai hướng đi tiền mà người mua nhà đất thường gặp, trình bày ở mức bản chất để bạn biết mình cần hỏi gì — không phải là chính sách của Royal Island.
Trả theo tiến độ bằng vốn tự có
Hướng này nghĩa là bạn trả tiền theo các mốc trong hợp đồng bằng vốn của mình, không qua khoản vay mua nhà. Điểm mạnh là không phát sinh lãi vay và tổng chi phí cuối cùng dễ kiểm soát hơn. Điểm cần cân nhắc, về phía người mua, là dòng tiền bị dồn vào một tài sản trong thời gian dài: nếu thu nhập gián đoạn hoặc cần tiền gấp, bạn khó rút vốn ra nhanh, nhất là với bất động sản thấp tầng trên đảo.
Vay ngân hàng để mua
Hướng này nghĩa là ngân hàng cho bạn vay một phần giá trị căn nhà, bạn trả dần gốc và lãi theo hợp đồng tín dụng. Điểm mạnh là giảm áp lực vốn ban đầu. Điểm cần cân nhắc, về phía người mua, là tổng số tiền trả cuối cùng cao hơn giá mua vì cộng thêm lãi; sau thời gian ưu đãi lãi suất (nếu có) thì khoản trả hàng tháng có thể tăng lên; và nếu thu nhập giảm, căn nhà đang thế chấp sẽ trở thành gánh nặng thay vì tài sản.
Bài toán minh họa: công thức thì có, con số thì chưa
Một bài toán vốn chuẩn gồm ba thành phần: giá bán chính thức của căn, khoản vay ngân hàng phê duyệt, và vốn tự có thực tế. Công thức là: vốn tự có cần chuẩn bị bằng giá bán cộng các chi phí liên quan, trừ đi khoản vay được duyệt. Ngoài ra, người mua cần cộng thêm dự phòng cho chi phí phát sinh và cho những tháng thu nhập thấp hơn bình thường.
Bài này cố tình không điền con số vào công thức, vì cả ba đầu vào đều chưa có trong hồ sơ: không giá chính thức, không tỷ lệ vay hay lãi suất công bố. Khi đã có giá chính thức và văn bản cho vay, bạn thay số thật vào và tính khoản trả hàng tháng ở cả trường hợp lãi suất ưu đãi và sau ưu đãi — nếu trường hợp xấu hơn đã vượt khả năng, hãy chọn căn nhỏ hơn hoặc chưa vay.
Những câu hỏi nên hỏi thẳng người bán và ngân hàng
Hỏi người bán: căn này thuộc bản chính sách nào, giá chính thức là bao nhiêu, đã có văn bản xác nhận đủ điều kiện bán cho mã căn này chưa, bên ký hợp đồng là pháp nhân nào, và các khoản phí đi kèm là gì. Hỏi ngân hàng: khoản vay tối đa, lãi suất từng giai đoạn, thời gian vay, ân hạn gốc, phí trả nợ trước hạn và cách định giá tài sản thế chấp. Bên nào chỉ trả lời bằng miệng mà không có văn bản thì coi như chưa có đáp án.
Cũng cần cảnh giác với các kênh rao bán không chính thức: đừng chuyển tiền đặt cọc hay “giữ chỗ” theo lời hứa miệng trên mạng xã hội, và đừng tin những bảng “trả góp 0%” hay “vay 100%” không kèm văn bản của ngân hàng. Cảnh báo này nhắm vào kênh rao bán và đối tượng mạo danh, không nhắm vào chủ đầu tư.
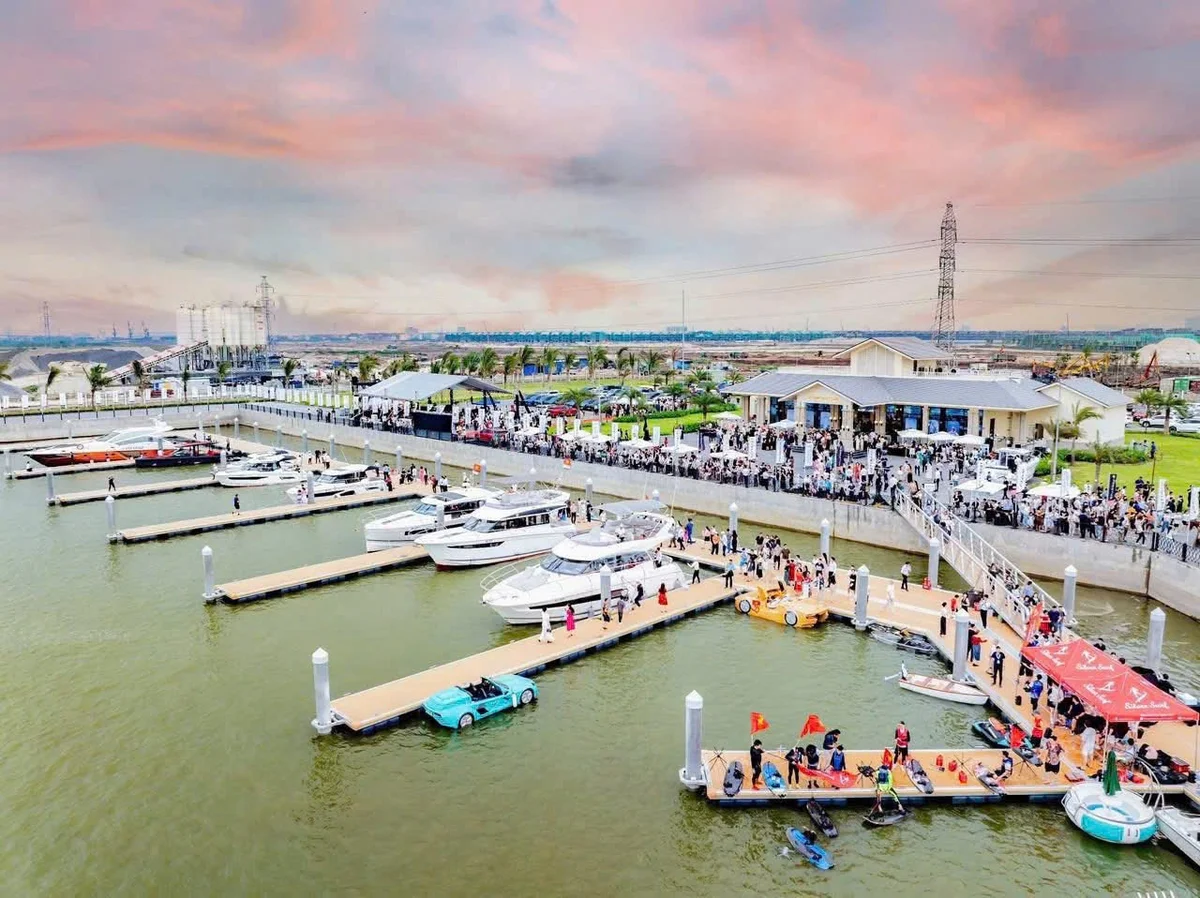
Một lưu ý riêng cho người cân nhắc vay để mua ở đây: đảo đã có khoảng 2.500 cư dân sinh sống theo báo chí tháng 10/2026 và nhiều tiện ích vận hành thật — golf từ 2017, Royal Marina từ tháng 5/2025, VinWonders từ tháng 7/2025, Vincom Mega Mall từ tháng 10/2025 và cầu Hoàng Gia thông xe tháng 7/2025. Những tiện ích đó giúp việc ở thực dễ hình dung hơn, nhưng không thay đổi nguyên tắc tài chính: chỉ vay trong mức thu nhập chịu được cả khi lãi suất tăng, và chỉ ký khi đã đọc kỹ hợp đồng của đúng pháp nhân bán hàng.
Lưu ý: đây là góc nhìn của kênh tư vấn độc lập, không phải thông báo chính thức từ chủ đầu tư.
Lưu ý về kênh thông tin này
Trang này tổng hợp thông tin từ văn bản pháp lý và hồ sơ dự án đã kiểm chứng, để người đọc tự đối chiếu trước khi làm việc với bên bán. Chúng tôi không phải website chính thức của dự án và không thay mặt chủ đầu tư xác nhận giá hay chính sách cho bất kỳ mã căn nào — những con số cuối cùng luôn phải lấy từ văn bản chính thức áp cho căn của bạn.
Câu hỏi thường gặp
Chủ đầu tư Vinhomes Royal Island là ai?
Là Tập đoàn Vingroup – Công ty CP, đứng tên trực tiếp tại Quyết định 100/QĐ-TTg ngày 24/01/2024 và toàn bộ quyết định giao đất. CTCP Vinhomes là đơn vị phát triển và bán hàng theo hợp đồng hợp tác kinh doanh. Riêng The Miyabi và The Komorebi do CTCP Phát triển NVY Việt Nam làm bên bán.
Vinhomes Royal Island rộng bao nhiêu, có bao nhiêu sản phẩm?
869,53 ha theo Quyết định 100/QĐ-TTg, với khoảng 8.334 lô nhà ở thấp tầng và tổng vốn 44.044,5 tỷ đồng. Các con số 877 ha và 10.648 lô thuộc quyết định điều chỉnh năm 2023 đã bị thay thế — truyền thông vẫn thường dẫn lại số cũ.
Giá bán Royal Island hiện nay bao nhiêu?
Dự án không công bố bảng giá chính thức — giá theo chính sách bán hàng từng thời kỳ và từng phân khu. Các dải tham khảo của kênh đại lý năm 2026 chênh nhau gần gấp đôi (78–125 triệu đồng/m² so với 155–170 triệu đồng/m²) nên trang để ô giá “Liên hệ để biết giá” thay vì chọn một dải chưa kiểm chứng được.
DuanVinhomes.vn có phải website chính thức của Vinhomes Royal Island không?
Không. DuanVinhomes.vn là kênh thông tin và tư vấn độc lập, tổng hợp dữ liệu từ văn bản pháp lý, tài liệu bán hàng và nguồn công khai đã kiểm chứng. Chúng tôi không phải website chính thức của Vingroup hay Vinhomes và không được ủy quyền phân phối dự án.