
Mua căn hộ Vinhomes Times City ở thời điểm này gần như chỉ còn một con đường là mua lại từ cư dân đang sở hữu, và phần lớn người mua đều phải vay ngân hàng mới đủ tiền. Nhưng vay mua chuyển nhượng không giống vay mua căn hộ mới từ chủ đầu tư. Không có gói hỗ trợ lãi suất đi kèm, không có bảng giá gốc để ngân hàng đối chiếu, và số tiền được duyệt vay phụ thuộc trực tiếp vào khâu thẩm định chính căn hộ bạn chọn. Ai hiểu rõ cơ chế này trước khi đặt cọc sẽ tránh được tình huống oái oăm nhất của giao dịch thứ cấp: cọc xong mới phát hiện ngân hàng chỉ duyệt được một phần số tiền mình đang tính.
Vay mua chuyển nhượng khác gì vay mua sơ cấp
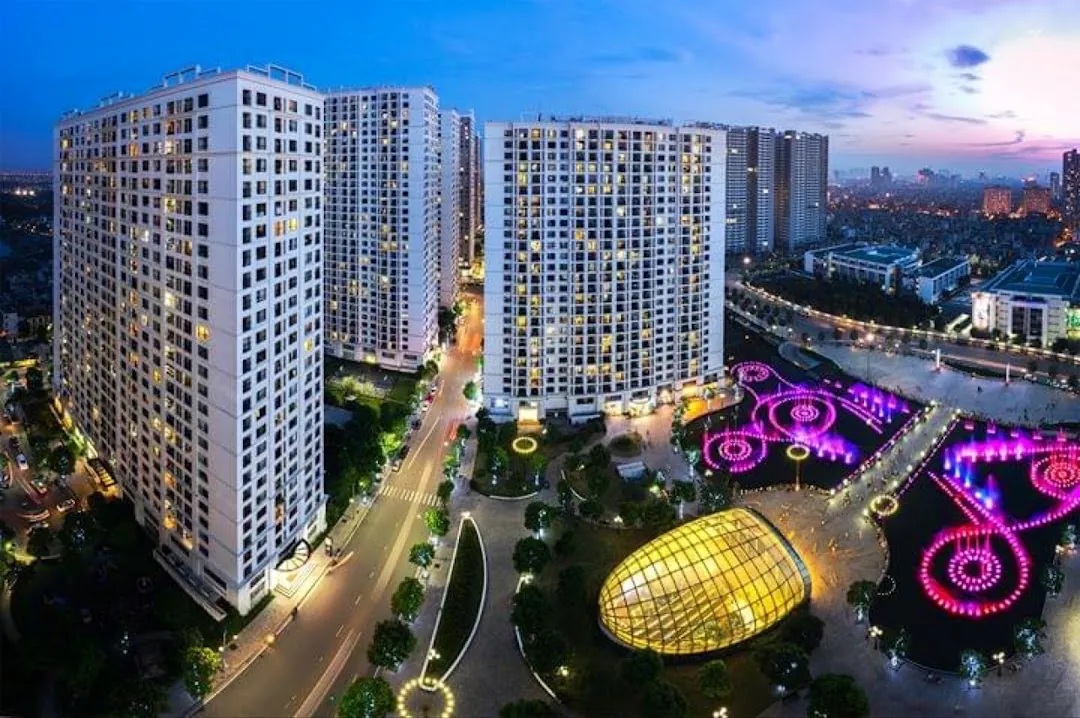
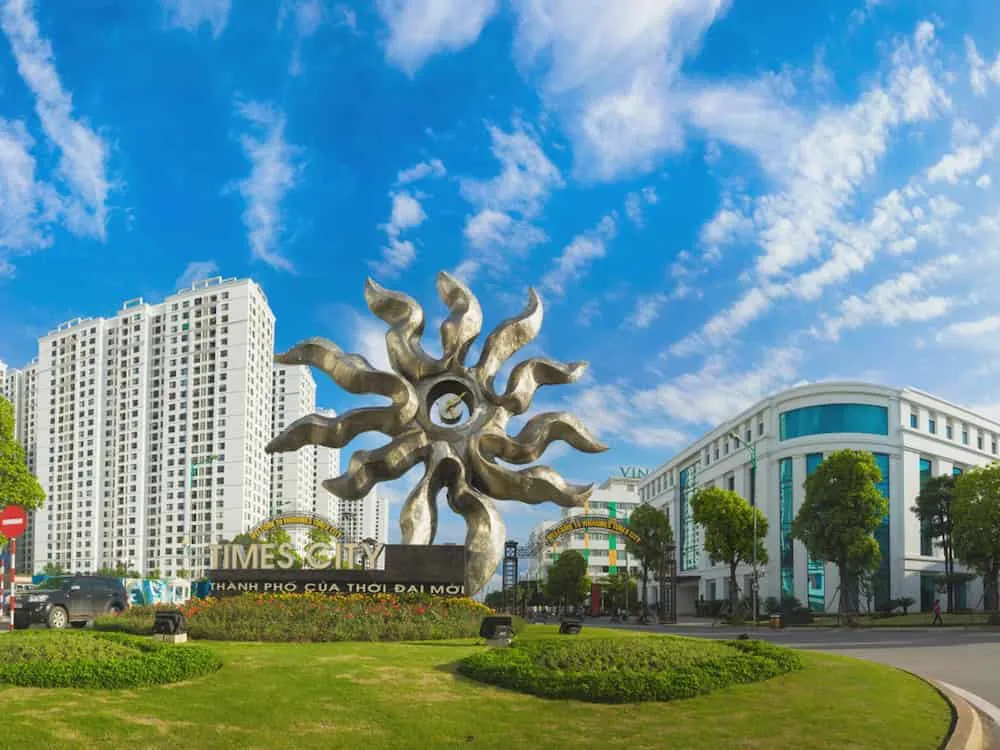
Times City đã bàn giao toàn bộ từ nhiều năm trước. Khu đô thị khoảng 36,5 ha này có 23 tòa căn hộ với khoảng 12.000 căn, bàn giao theo ba giai đoạn, trong đó giai đoạn đầu đã vận hành hơn mười năm. Giao dịch hiện nay vì vậy là mua bán thứ cấp giữa các chủ sở hữu với nhau, không còn chính sách bán hàng của chủ đầu tư cho từng căn đang rao. Khung thủ tục và chi phí của dạng giao dịch này đã được trình bày trong bài thủ tục sang tên Vinhomes Times City, còn ở góc độ vay vốn, điểm khác biệt cốt lõi nằm ở chỗ hợp đồng vay là thỏa thuận riêng giữa bạn và ngân hàng, với tài sản bảo đảm chính là căn hộ mua lại.
Khi mua sơ cấp, ngân hàng thường định giá theo giá hợp đồng mua bán với chủ đầu tư. Khi mua chuyển nhượng, ngân hàng định giá độc lập dựa trên vị trí tòa, tầng, diện tích, tình trạng nội thất và giá giao dịch của các căn tương tự trong khu. Giá chào chuyển nhượng tại Times City hiện quanh khoảng 81–135 triệu/m², nhưng đây là giá rao ghi nhận từ tin đăng thứ cấp, không phải giá chốt và càng không phải con số ngân hàng dùng để tính hạn mức. Cách đọc khoảng giá này cho đúng đã có trong bài giá chuyển nhượng Vinhomes Times City. Hệ quả thực tế là hai căn rao cùng một giá có thể được hai ngân hàng định giá khác nhau, và khoản vay duyệt được cũng khác nhau.
Vốn tự có cần chuẩn bị theo thông lệ thị trường
📩 Nhận danh sách căn chuyển nhượng giá tốt qua Zalo — gửi trong ít phút, miễn phí
Theo thông lệ thị trường hiện nay, với căn hộ đã có sổ hồng tại một khu đô thị đang vận hành ổn định, nhiều ngân hàng cho vay khoảng 70–80% giá trị định giá. Lưu ý là phần trăm này tính trên giá trị do ngân hàng định giá, không tính trên giá hai bên thỏa thuận. Nếu giá thỏa thuận cao hơn giá định giá, phần chênh lệch người mua phải tự bù bằng vốn của mình. Vì vậy, công thức chuẩn bị vốn an toàn là lấy giá thỏa thuận nhân với tỷ lệ tự có dự kiến, rồi cộng thêm phần dự phòng cho trường hợp định giá thấp hơn kỳ vọng.
Ngoài tiền mua nhà, người mua nên giữ lại một khoản dự phòng cho các chi phí sang tên và chi phí vay sẽ nói ở phần cuối bài, cộng với vài tháng trả nợ đầu tiên để không bị động dòng tiền. Về điều kiện vay, ngân hàng xét thu nhập chứng minh được qua lương chuyển khoản, hợp đồng lao động hoặc giấy tờ kinh doanh, đồng thời kiểm tra lịch sử tín dụng. Một nguyên tắc được nhiều ngân hàng áp dụng là tổng nghĩa vụ trả nợ hằng tháng không nên vượt quá khoảng một nửa thu nhập ổn định của hộ gia đình, để khoản vay không ăn vào chi phí sinh hoạt thiết yếu. Thông tin tổng quan về dự án và các phân khu đang vận hành có tại trang dự án Vinhomes Times City.
Một ví dụ tính dòng tiền để hình dung
Lấy một trường hợp cụ thể cho dễ hình dung. Giả sử bạn mua một căn 2 phòng ngủ diện tích 70 m², giá hai bên thỏa thuận là 100 triệu/m², nằm trong khoảng giá chào 81–135 triệu/m² đang rao trên thị trường. Tổng giá trị giao dịch là 7 tỷ đồng. Nếu chuẩn bị vốn tự có 30%, bạn cần 2,1 tỷ đồng tiền mặt và vay ngân hàng 4,9 tỷ đồng trong 25 năm.
Với lãi suất giả định 10%/năm theo phương thức dư nợ giảm dần, tháng đầu tiên bạn trả khoảng 16,3 triệu đồng tiền gốc cộng khoảng 40,8 triệu đồng tiền lãi, tổng gần 57,2 triệu đồng. Số tiền trả sẽ giảm dần theo từng tháng vì dư nợ gốc giảm. Cần nhấn mạnh con số lãi suất 10%/năm ở đây chỉ là giả định để minh họa cách tính, không phải lãi suất cam kết của bất kỳ ngân hàng nào; lãi suất thật do ngân hàng quyết định tại thời điểm vay và thường thay đổi sau giai đoạn đầu. Cũng cần tính thêm tình huống ngân hàng định giá căn hộ ở mức 6,5 tỷ thay vì 7 tỷ: khi đó hạn mức 70% chỉ còn khoảng 4,55 tỷ đồng, và bạn phải tự bù thêm khoảng 350 triệu đồng so với kế hoạch ban đầu. Đây chính là lý do khâu định giá phải được làm rõ sớm.
Thẩm định căn, duyệt vay trước đặt cọc và chi phí sang tên
Trình tự khôn ngoan nhất là mang hồ sơ thu nhập đến ngân hàng xin thẩm định sơ bộ hạn mức vay trước khi đặt cọc, dựa trên khung giá của loại căn bạn định mua. Khi đã có hạn mức sơ bộ, bạn mới thương lượng giá và ký đặt cọc, đồng thời nên ghi vào thỏa thuận đặt cọc điều khoản liên quan đến kết quả duyệt vay, để tránh mất cọc nếu ngân hàng từ chối hoặc duyệt thấp hơn nhiều so với dự kiến vì lý do từ phía căn hộ. Song song đó, hãy kiểm tra trạng thái của căn: đã có sổ hồng đứng tên người bán hay chưa, có đang thế chấp tại ngân hàng nào không. Hình thức phổ biến nhất tại Times City là căn đã có sổ hồng, giao dịch bằng hợp đồng mua bán công chứng rồi sang tên; nếu căn đang thế chấp, quy trình sẽ thêm bước tất toán và giải chấp phối hợp ba bên.
Về chi phí, ngoài tiền mua nhà, người mua cần dự trù thuế thu nhập cá nhân của bên bán (thường do bên bán chịu nhưng hai bên có thể thỏa thuận khác), lệ phí trước bạ khi sang tên, phí công chứng hợp đồng, phí thẩm định và định giá tài sản của ngân hàng, phí đăng ký giao dịch bảo đảm và phí cấp sổ mới. Hồ sơ pháp lý của dự án và pháp nhân phát triển được trình bày thêm trong bài pháp lý Vinhomes Times City. Chuẩn bị đủ các khoản này ngay từ đầu sẽ giúp giao dịch không bị khựng lại ở những bước cuối chỉ vì thiếu một khoản tiền lẻ.
Câu hỏi thường gặp
Mua chuyển nhượng Vinhomes Times City vay được tối đa bao nhiêu phần trăm?
Theo thông lệ thị trường, căn hộ đã có sổ hồng thường được vay khoảng 70–80% giá trị do ngân hàng định giá. Tỷ lệ cụ thể phụ thuộc hồ sơ thu nhập của người vay và kết quả thẩm định từng căn, không tính theo giá rao trong tin đăng.
Mua lại căn hộ Times City có được hỗ trợ lãi suất 0% như mua mới không?
Không. Hỗ trợ lãi suất là chính sách của chủ đầu tư gắn với hàng sơ cấp trong giai đoạn mở bán. Giao dịch chuyển nhượng là vay thương mại thông thường giữa bạn và ngân hàng, lãi suất theo thỏa thuận tại thời điểm vay.
Căn hộ chưa có sổ hồng thì có vay ngân hàng được không?
Trường hợp này khó hơn và tùy chính sách từng ngân hàng, vì tài sản bảo đảm chưa hoàn thiện về giấy tờ. Tại Times City, phần lớn căn hộ đã có sổ hồng nên người mua cần vay vốn nên ưu tiên nhóm căn này và kiểm tra trạng thái sổ trước khi đặt cọc.
Nên duyệt vay trước hay sau khi đặt cọc?
Nên xin thẩm định sơ bộ hạn mức trước khi đặt cọc. Nếu buộc phải cọc trước, hãy ghi điều khoản về kết quả duyệt vay vào thỏa thuận đặt cọc để bảo vệ khoản tiền cọc của mình.