
Muốn vay mua nhà Vinhomes Smart City vào lúc này, đa số người mua sẽ vay để mua lại một căn hộ đã có chủ, chứ không phải mua hàng mới từ chủ đầu tư. Quỹ hàng do Vinhomes trực tiếp bán đã kết thúc sau hai tòa GS5/GS6 thuộc The Miami, bàn giao đầu 2026; hàng sơ cấp còn lại thuộc về các đối tác, như The Sola Park dự kiến bàn giao quý IV/2026 và The Victoria dự kiến 2027–2028. Vì vậy bài này đi thẳng vào trường hợp phổ biến nhất: vay mua chuyển nhượng, từ kiểm tra pháp lý căn hộ đến quy trình làm việc với ngân hàng.
Một điều cần nói rõ ngay từ đầu: hồ sơ dự án mà trang tổng hợp không công bố gói vay riêng, lãi suất hay tỷ lệ cho vay cụ thể nào cho Smart City. Những con số đó thuộc về từng ngân hàng tại thời điểm nộp hồ sơ. Bài này vì thế không đưa ra mức lãi suất hay gói vay “chuẩn” nào, mà tập trung vào những gì người mua có thể kiểm chứng trước khi ký: pháp lý căn hộ, giá trị căn hộ và các bước thủ tục thường gặp.
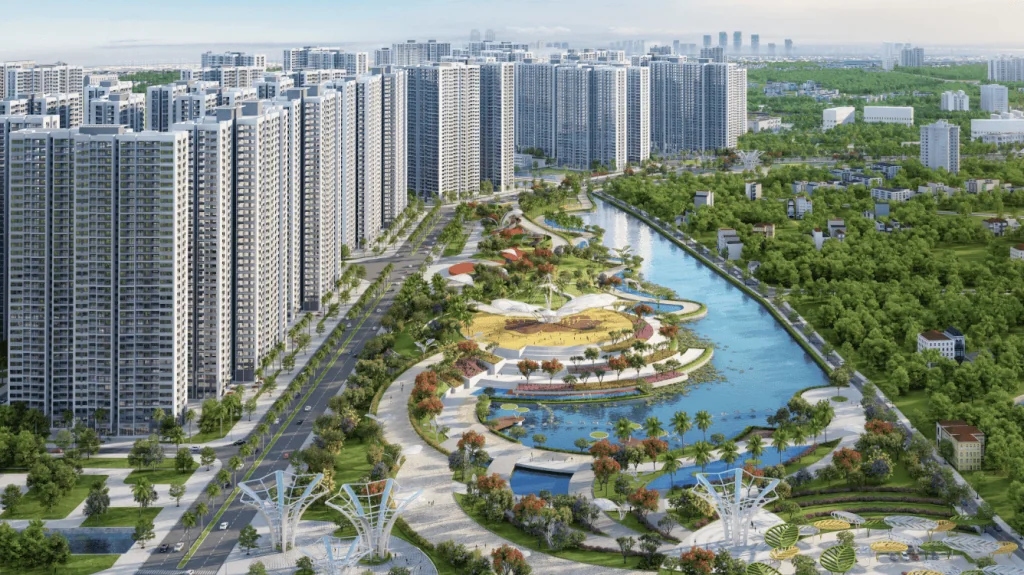
Vay mua nhà Vinhomes Smart City áp dụng cho giao dịch nào?
Với căn hộ đã bàn giao, người mua thường vay theo hình thức vay mua bất động sản đã qua sử dụng: ngân hàng thẩm định giá trị căn hộ, giải ngân cho bên bán sau khi hoàn tất thủ tục chuyển nhượng và đăng ký giao dịch bảo đảm. Với hàng sơ cấp còn lại của đối tác, như The Sola Park hay The Victoria, người mua làm việc theo hợp đồng mua bán và tiến độ thanh toán của chủ đầu tư phân khu đó, và vẫn có thể vay vốn nếu ngân hàng chấp nhận tài sản hình thành trong tương lai. Bước đầu tiên luôn là xác định căn hộ mình nhắm tới thuộc diện nào.
Một điểm đặc thù của Smart City là không phải tòa nào trong 280 ha cũng là sản phẩm Vinhomes. Chủ đầu tư toàn khu là CTCP Đầu tư Xây dựng Thái Sơn, công ty con của Vinhomes, nhưng nhiều phân khu do đối tác phát triển trên đất nhận chuyển nhượng: Imperia, The Sola Park và The Victoria của MIK Group; Masteri West Heights và Lumière Evergreen của Masterise Homes; The Sakura của Samty; The Canopy của Newlife/GIC. Hợp đồng mua bán của từng phân khu đứng tên chủ đầu tư phân khu tương ứng, trong khi quản lý vận hành toàn khu do Vinhomes đảm nhiệm. Người vay cần biết rõ mình giao dịch với chủ thể nào, vì ngân hàng sẽ thẩm định đúng pháp nhân và giấy tờ của căn hộ đó.
Trước khi nộp hồ sơ vay: kiểm tra pháp lý căn hộ
📩 Nhận danh sách căn chuyển nhượng giá tốt qua Zalo — gửi trong ít phút, miễn phí
Ngân hàng chỉ cho vay khi tài sản đủ điều kiện nhận thế chấp, và phần lớn rủi ro của người mua chuyển nhượng nằm ở khâu này. Trước khi đặt cọc hay ký hợp đồng tín dụng, người mua nên kiểm tra: căn hộ đã có giấy chứng nhận quyền sở hữu hay chưa; căn hộ có đang thế chấp cho khoản vay của bên bán hay không và việc giải chấp thực hiện ra sao; chủ sở hữu trên giấy tờ có trùng với người ký bán hay không; diện tích và loại hình trên giấy tờ có khớp thực tế hay không.
Về thời hạn sở hữu, hồ sơ ghi rõ căn hộ tại tất cả các phân khu, kể cả phân khu của đối tác, là sổ hồng lâu dài đối với người Việt; người nước ngoài sở hữu 50 năm theo quy định. Đây là điểm người mua nước ngoài cần lưu ý riêng, vì thời hạn sở hữu ảnh hưởng trực tiếp đến khả năng vay và định giá của ngân hàng. Với hàng sơ cấp của đối tác, người mua nên yêu cầu bên bán xuất trình văn bản đủ điều kiện bán của Sở Xây dựng Hà Nội tương ứng với tòa nhà của mình, bởi hồ sơ của trang chưa tổng hợp đầy đủ các văn bản này theo từng phân khu.
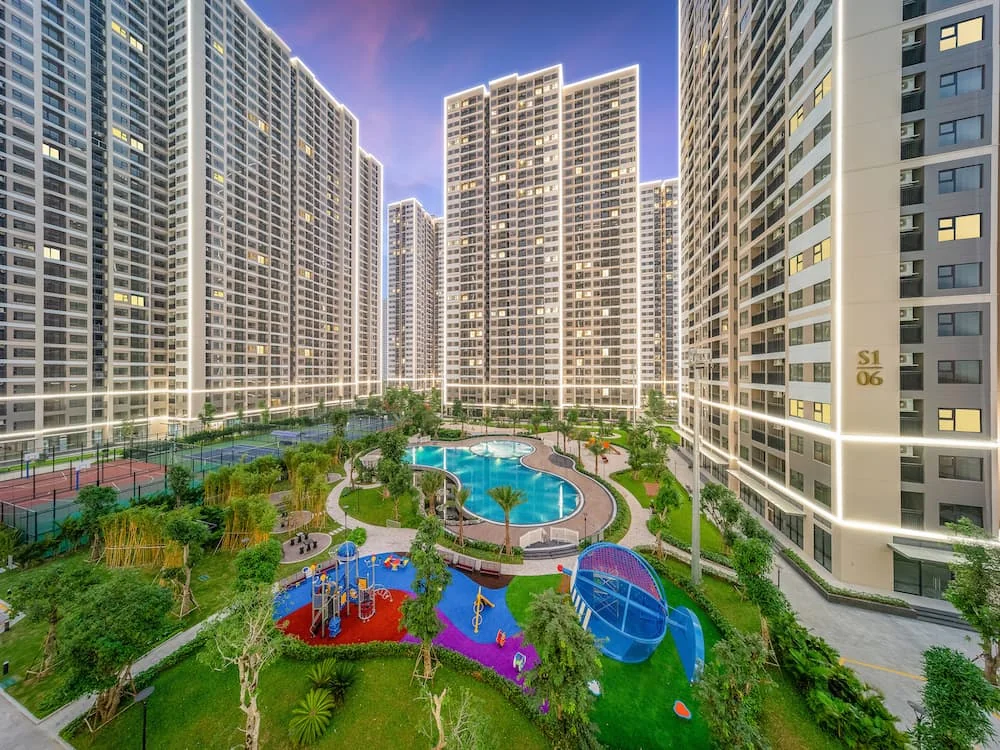
Quy trình vay mua chuyển nhượng thường gặp
Mỗi ngân hàng có quy trình riêng, nhưng khung chung của một khoản vay mua chuyển nhượng thường đi qua các bước sau. Đầu tiên, hai bên thỏa thuận giá và đặt cọc, trong đó người mua nên giữ lại điều khoản xử lý tiền cọc nếu ngân hàng không phê duyệt khoản vay. Tiếp theo, ngân hàng thẩm định giá căn hộ và thẩm định hồ sơ pháp lý, hồ sơ tài chính của người vay. Sau khi phê duyệt, hai bên ký hợp đồng chuyển nhượng tại văn phòng công chứng, người mua nộp thuế, phí theo quy định, rồi đăng ký sang tên và đăng ký giao dịch bảo đảm. Ngân hàng thường giải ngân cho bên bán khi các thủ tục này hoàn tất hoặc theo thỏa thuận ba bên đã ký trước đó.
Về giá trị để vay, cần phân biệt giá thỏa thuận và giá thẩm định. Giá chuyển nhượng phổ biến tại Smart City theo tổng hợp của Batdongsan tháng 8/2026 là 72,8–95,3 triệu đồng/m², trong đó Sapphire khoảng 62–70 triệu đồng/m² và Masteri West Heights khoảng 105 triệu đồng/m²; ô giá của trang dùng khoảng 62–95 triệu đồng/m². Ngân hàng cho vay dựa trên giá trị thẩm định của chính ngân hàng đó, có thể thấp hơn giá thỏa thuận, và phần chênh lệch người mua phải tự bù bằng vốn tự có.
Bài toán vốn: đọc kỹ trước khi ký
Một khoản vay mua nhà không chỉ có tiền gốc và lãi. Người mua nên lập bảng tính đầy đủ trước khi ký, gồm vốn tự có, khoản vay dự kiến, lãi suất theo từng giai đoạn mà ngân hàng báo giá, thời hạn vay, phí thẩm định, phí công chứng, thuế và phí sang tên, phí quản lý và phí gửi xe sau khi nhận nhà. Hồ sơ dự án không công bố lãi suất hay tỷ lệ vay, nên mọi con số phải lấy từ báo giá cụ thể của ngân hàng tại thời điểm vay.
Cũng cần tính đến dòng tiền sau khi nhận nhà. Giá thuê tham khảo tại Smart City theo hồ sơ là studio 5–8 triệu, 1 phòng ngủ 6–10 triệu, 2 phòng ngủ 8–14 triệu và 3 phòng ngủ 9,5–18 triệu đồng/tháng, chỉ là tham khảo để ước lượng dòng tiền, không phải cam kết lợi nhuận. Dù mua với mục đích nào, khoản trả góp hàng tháng cũng phải nằm trong khả năng chi trả ổn định của gia đình, kể cả khi lãi suất thay đổi theo kỳ điều chỉnh.
Những chi phí ngoài tiền vay hay bị bỏ sót
Khi mua chuyển nhượng, ngoài giá bán còn có thuế thu nhập cá nhân, lệ phí trước bạ, phí công chứng và phí đăng ký. Cách phân bổ các khoản này do hai bên thỏa thuận và phải ghi rõ trong hợp đồng. Bài viết về chính sách chuyển nhượng Vinhomes Smart City trên trang này trình bày chi tiết hơn về phí, thuế và thủ tục sang tên.
Sau khi nhận nhà, người mua còn chịu phí quản lý và phí gửi xe hàng tháng. Hồ sơ ghi phí quản lý khu Sapphire thực trả khoảng 8.000–8.800 đồng/m² sau hỗ trợ, các dòng cao hơn khoảng 16.000–20.000 đồng/m²; gửi ô tô hầm 1,25 triệu đồng/tháng, nhà nổi 1,0 triệu đồng/tháng, xe máy 45.000 đồng/tháng. Các con số này lấy từ nguồn thứ cấp và có lệch nhau giữa các nguồn, nên cần xác nhận lại mức phí đúng của tòa mình.
Vay mua nhà Vinhomes Smart City: những lưu ý cuối cùng
Tóm lại, vay mua tại Smart City hiện nay chủ yếu là vay mua chuyển nhượng, với tài sản đã bàn giao và pháp lý theo từng phân khu. Người mua nên xác định đúng chủ thể phát triển của phân khu, kiểm tra sổ và tình trạng thế chấp trước khi đặt cọc, hỏi rõ nguyên tắc thẩm định giá của ngân hàng, và lập bảng tính đầy đủ cả chi phí mua lẫn chi phí vận hành sau này. Khi một kênh rao bán hứa hẹn lãi suất “ưu đãi đặc biệt” hay cam kết phê duyệt vay 100%, hãy đối chiếu trực tiếp với ngân hàng, vì những lời hứa đó không thay thế phê duyệt tín dụng.
Để hiểu rõ hơn về căn hộ mình định mua, người đọc có thể tham khảo thêm bài viết về sổ hồng Vinhomes Smart City và bài giá chuyển nhượng Vinhomes Smart City trên trang này, cùng trang tổng quan dự án Vinhomes Smart City để đối chiếu vị trí, phân khu và tiện ích.
Trang DuanVinhomes.vn là kênh thông tin và tư vấn độc lập về các dự án Vinhomes, tổng hợp từ hồ sơ dự án và các nguồn công khai; trang không phải website chính thức của Vingroup hay Vinhomes và không được ủy quyền phân phối sản phẩm. Các thông tin về vay vốn trong bài chỉ mang tính tham khảo chung, không thay thế tư vấn tín dụng của ngân hàng hay tư vấn pháp lý cho từng trường hợp cụ thể.
Câu hỏi thường gặp
Dự án còn hàng mới bán chính thức không?
Quỹ hàng do Vinhomes trực tiếp bán đã kết thúc sau GS5/GS6 The Miami (bàn giao đầu 2026). Hàng sơ cấp còn lại thuộc về đối tác: The Sola Park (dự kiến bàn giao quý IV/2026) và The Victoria của MIK Group (2027–2028). Phần lớn giao dịch hiện nay là chuyển nhượng thứ cấp.
Giá căn hộ Vinhomes Smart City hiện nay bao nhiêu?
Giá chuyển nhượng phổ biến 72,8–95,3 triệu đồng/m² theo tổng hợp Batdongsan (8/2026); phân khu Sapphire khoảng 62–70 triệu đồng/m², các phân khu đối tác cao cấp như Masteri West Heights khoảng 105 triệu đồng/m². Giá thuê phổ biến: studio 5–8 triệu, 1 phòng ngủ 6–10 triệu, 2 phòng ngủ 8–14 triệu, 3 phòng ngủ 9,5–18 triệu đồng/tháng.
Căn hộ tại Smart City sở hữu bao lâu?
Sổ hồng lâu dài cho người Việt ở tất cả các phân khu, kể cả phân khu của đối tác; người nước ngoài sở hữu 50 năm theo quy định.