
Hỏi mua nhà trả góp Vinhomes Ocean Park, nhiều người tưởng sẽ nhận được một bảng lãi suất và hạn mức vay gọn gàng như mua căn hộ mới mở bán. Thực tế ở khu đô thị Gia Lâm này lại khác: phần lõi đã bàn giao gần như toàn bộ trong giai đoạn 2019–2024 và hết hàng sơ cấp, nên giao dịch hiện nay chủ yếu là chuyển nhượng. Mua nhà trả góp Vinhomes Ocean Park vì vậy không đi theo một chương trình vay chung của cả khu, mà đi theo từng căn, từng loại giấy tờ và từng ngân hàng nhận thế chấp tài sản đó.
Mua nhà trả góp Vinhomes Ocean Park: bức tranh thật trước khi nói tới ngân hàng
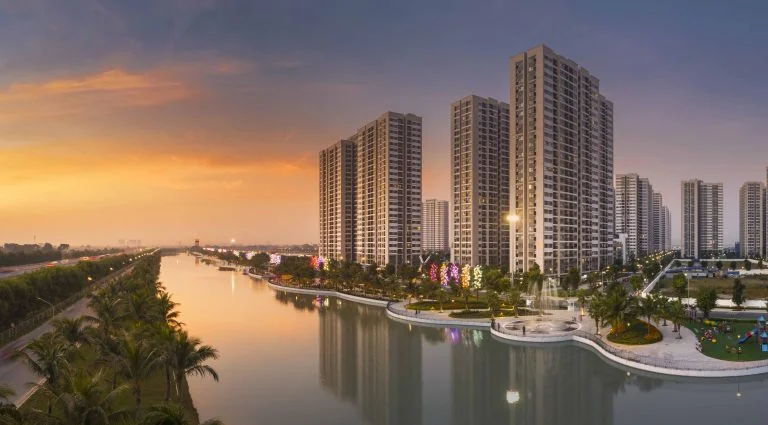
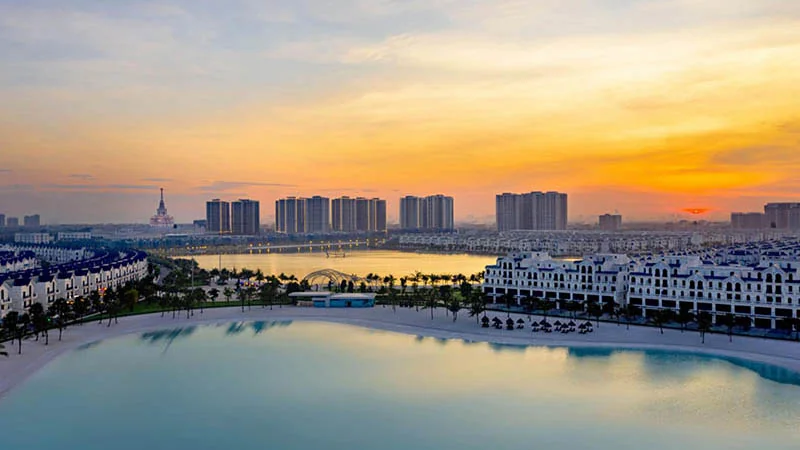
Vinhomes Ocean Park là đại đô thị khoảng 420 ha tại xã Gia Lâm, phía Đông Hà Nội, tên pháp lý là Khu đô thị Gia Lâm. Chủ đầu tư pháp lý là Công ty TNHH Đầu tư và Phát triển Đô thị Gia Lâm, thành viên của Vingroup, còn CTCP Vinhomes đảm nhiệm quản lý vận hành. Theo số liệu chủ đầu tư công bố đến tháng 6/2022, dự án đã đưa vào kinh doanh 17.891 căn hộ cùng 2.392 căn nhà ở thấp tầng và 1.226 căn thương mại dịch vụ thấp tầng, với hai tiện ích biểu tượng là hồ Ngọc Trai 24,5 ha và biển hồ nước mặn 6,1 ha.
Phần lõi gồm các phân khu căn hộ Sapphire với 27 tòa, Zenpark và Pavilion cùng bốn tiểu khu thấp tầng Sao Biển, San Hô, Hải Âu và Ngọc Trai đều đã bàn giao trong giai đoạn 2019–2024 và đã hết hàng sơ cấp, nên thị trường hiện nay tại các phân khu này là chuyển nhượng và cho thuê. Theo dữ liệu giao dịch của OneHousing tháng 5/2025, căn hộ Sapphire giao dịch ở khoảng 47–64,6 triệu đồng/m², Pavilion 50,6–64,3 triệu đồng/m², còn ô giá chung của dự án là 47–93 triệu đồng/m², trong đó đầu trên thuộc về Masteri Waterfront. Toàn cảnh quy mô, phân khu và tiện ích có trong trang dự án Vinhomes Ocean Park.
Hàng sơ cấp chính thức chỉ còn ở hai hợp phần trong cùng ranh giới khu đô thị. The Metropolitan là hợp phần liên doanh Vinhomes với Mitsubishi gồm 15 tòa, cụm Zurich đã bàn giao từ tháng 8/2025, cụm Beverly dự kiến quý III/2026. The Senique Hanoi là dự án của CapitaLand với 3 tòa, khoảng 2.150 căn, dự kiến bàn giao năm 2027. Phân khu The Bayfront trong quy hoạch đến nay chưa mở bán, chưa xây dựng. Chủ thể đứng tên hợp đồng cũng khác nhau theo hợp phần: Masteri Waterfront là của Masterise Homes, The Metropolitan của liên doanh Vinhomes với Mitsubishi, The Senique Hanoi của CapitaLand.
Hai đường mua, hai cách vay khác nhau
📩 Nhận danh sách căn chuyển nhượng giá tốt qua Zalo — gửi trong ít phút, miễn phí
Căn đã có sổ hồng: vay thế chấp bằng chính căn nhà
Đây là tình huống phổ biến nhất tại Ocean Park 1, vì căn hộ và nhà ở thấp tầng của dự án là sở hữu lâu dài và sổ hồng đã được cấp rộng rãi. Người mua vay ngân hàng thường thế chấp chính căn nhà sắp mua, ngân hàng thẩm định giá trị căn, kiểm tra sổ hồng đúng mã căn, đúng diện tích, đúng tên người bán và tình trạng thế chấp hoặc ngăn chặn giao dịch tại văn phòng công chứng. Trình tự sau đó đi theo đường sang tên trực tiếp: ký hợp đồng chuyển nhượng có công chứng, nộp thuế phí theo thỏa thuận, làm thủ tục đăng bộ sang tên và nhận bàn giao căn.
Trước ngày công chứng, hãy yêu cầu bên bán xin xác nhận công nợ phí dịch vụ và phí gửi xe mới nhất của ban quản lý. Theo số liệu đã kiểm chứng trong hồ sơ dự án, phí gửi xe tháng là 1.250.000 đồng với ô tô và 45.000 đồng với xe máy, đã gồm VAT, còn phí dịch vụ khu thấp tầng là 12.000 đồng/m²/tháng; phí quản lý khối căn hộ thay đổi theo phân khu nên phải chốt theo thông báo của ban quản lý tại thời điểm giao dịch. Công nợ tồn đọng nếu không làm rõ bằng văn bản sẽ thành chi phí bạn gánh sau khi nhận nhà, dù khoản vay đã giải ngân xong. Chi tiết các khoản phí này có trong bài phí quản lý Vinhomes Ocean Park.
Căn chưa có sổ: chuyển nhượng hợp đồng mua bán rồi mới tính tới vay
Với căn chưa được cấp sổ, hai bên không sang tên được ngay mà làm chuyển nhượng hợp đồng mua bán: bên mua kế thừa toàn bộ quyền và nghĩa vụ còn lại trong hợp đồng gốc, gồm cả tiến độ thanh toán chưa hoàn tất với chủ đầu tư, và hồ sơ phải được chủ đầu tư xác nhận. Ngân hàng trong trường hợp này không nhận thế chấp sổ hồng mà xem xét tài sản hình thành từ hợp đồng và khả năng trả nợ của người mua, kèm điều kiện giải chấp hoặc đồng ý của ngân hàng nếu bên bán đang vay và thế chấp quyền tài sản từ hợp đồng gốc. Nếu bên bán còn nợ ngân hàng mà hai bên không thống nhất phương án giải chấp trước khi đặt cọc, người mua có thể kẹt tiền cọc trong lúc chờ thủ tục.
Bộ hồ sơ cần đọc kỹ gồm hợp đồng mua bán gốc và các phụ lục, chứng từ nộp tiền các đợt, biên bản bàn giao nếu đã nhận nhà, và điều khoản chuyển nhượng ngay trong hợp đồng gốc. Các ưu đãi trong chính sách bán hàng tại thời điểm ký hợp đồng gốc có chuyển sang người mua hay không cũng phải được chủ đầu tư xác nhận bằng văn bản, không nên tin lời truyền miệng. Chi tiết từng bước chuyển nhượng có trong bài chính sách chuyển nhượng Vinhomes Ocean Park, còn mặt bằng giá theo phân khu có trong bài giá chuyển nhượng Vinhomes Ocean Park.
Ngân hàng thẩm định những gì và cách tính khoản vay
Dù hồ sơ dự án không có thông số vay, quy trình thẩm định của ngân hàng vẫn có những điểm chung nên chuẩn bị trước: thu nhập và lịch sử tín dụng của người vay, giá trị thẩm định của căn so với giá thỏa thuận, tình trạng pháp lý của căn, và khả năng trả nợ hàng tháng sau khi trừ chi phí sinh hoạt. Với căn chuyển nhượng, ngân hàng còn quan tâm tiến độ thanh toán còn lại trong hợp đồng gốc và việc tài sản có đang bị thế chấp hay không. Lưu ý là giá thẩm định không nhất thiết bằng giá hai bên thỏa thuận: nếu giá thẩm định thấp hơn giá mua, phần chênh lệch bạn phải tự bù bằng vốn tự có.
Vì không có lãi suất hay tỷ lệ vay công bố cho Ocean Park 1, phép tính đúng ở đây là phép tính khung với các ô trống để ngân hàng điền vào: giá mua thỏa thuận trừ đi vốn tự có bằng khoản vay cần thiết; khoản vay chia theo thời hạn vay và lãi suất ngân hàng duyệt sẽ ra gốc và lãi hàng tháng. Bạn nên yêu cầu ngân hàng chạy ít nhất hai kịch bản, một theo lãi suất hiện tại và một theo lãi suất cao hơn vài điểm phần trăm, để xem khả năng trả nợ có còn an toàn khi lãi suất thay đổi hay không.
Những điểm dễ mất tiền khi mua trả góp chuyển nhượng
Thứ nhất, đặt cọc khi chưa xác định được tình trạng sổ và tình trạng thế chấp của căn. Thứ hai, tin vào lời hứa miệng về lãi suất hoặc về việc ưu đãi cũ sẽ chuyển sang người mua, trong khi hồ sơ dự án không công bố những thông số này và chỉ văn bản của ngân hàng cùng chủ đầu tư mới có giá trị. Thứ ba, quên công nợ phí dịch vụ và phí gửi xe tồn đọng, vốn phải được chốt rõ bên nào chịu đến ngày bàn giao. Thứ tư, giao dịch qua kênh rao bán không chính thức: cảnh báo này chỉ nhắm vào các kênh rao bán và môi giới không chính thức cùng đối tượng mạo danh, không nhắm vào chủ đầu tư hay dự án. Riêng nhóm thương mại dịch vụ thấp tầng gồm 1.226 căn và căn văn phòng tại tòa TechnoPark là sở hữu có thời hạn vì gắn với đất thuê hoặc đất thương mại dịch vụ, số năm cụ thể hồ sơ chưa kiểm chứng được từ giấy chứng nhận mẫu, nên người mua nhóm này càng phải kiểm tra giấy chứng nhận của đúng căn trước khi vay.
Trang này là kênh thông tin và tư vấn độc lập về các dự án Vinhomes, không phải website chính thức của Vinhomes hay Vingroup và không được ủy quyền phân phối dự án. Lãi suất, hạn mức và điều kiện vay cụ thể phải đối chiếu bằng văn bản với ngân hàng và chủ đầu tư của đúng hợp phần mình mua, vì hồ sơ dự án không công bố những thông số đó.
Câu hỏi thường gặp
Dự án đã bàn giao hết chưa, còn hàng mới không?
Phần lõi đã bàn giao từ 2019–2024 và hết hàng sơ cấp. Hàng sơ cấp còn bán chính thức tại The Metropolitan, bàn giao nối tiếp đến 2026, và The Senique Hanoi của CapitaLand, dự kiến bàn giao 2027. Phân khu The Bayfront trong quy hoạch chưa được triển khai.
Căn hộ Vinhomes Ocean Park có sổ hồng lâu dài không?
Có, căn hộ và nhà ở thấp tầng là sở hữu lâu dài. Riêng nhóm thương mại dịch vụ thấp tầng gồm 1.226 căn và căn văn phòng TechnoPark gắn với đất thuê hoặc đất thương mại dịch vụ nên sở hữu có thời hạn; cần kiểm tra giấy chứng nhận của từng căn.
Phí gửi xe và phí dịch vụ Ocean Park bao nhiêu?
Phí gửi xe tháng: ô tô 1.250.000 đồng, xe máy 45.000 đồng, đã gồm VAT. Phí dịch vụ khu thấp tầng 12.000 đồng/m²/tháng; phí căn hộ thay đổi theo phân khu, nên đối chiếu thông báo của ban quản lý tại thời điểm mua.