
Khác hẳn thời dự án còn mở bán sơ cấp, vay mua nhà Vinhomes Grand Park hôm nay đồng nghĩa với vay để mua chuyển nhượng: người mua gần như chỉ có một con đường là mua lại căn hộ từ chính cư dân đang sở hữu. Con đường đó kéo theo một bài toán tiền khác hẳn — không còn bảng giá của chủ đầu tư để đối chiếu, không còn lịch thanh toán theo tiến độ xây dựng, mà là giá thỏa thuận trên thị trường thứ cấp và một khoản vay ngân hàng gắn với thủ tục sang tên. Bài viết này đi vào phần thực hành: chuẩn bị bao nhiêu vốn tự có, tỷ lệ vay nên tính thế nào cho an toàn, và cách tự dựng dòng tiền trước khi ký hợp đồng tín dụng.
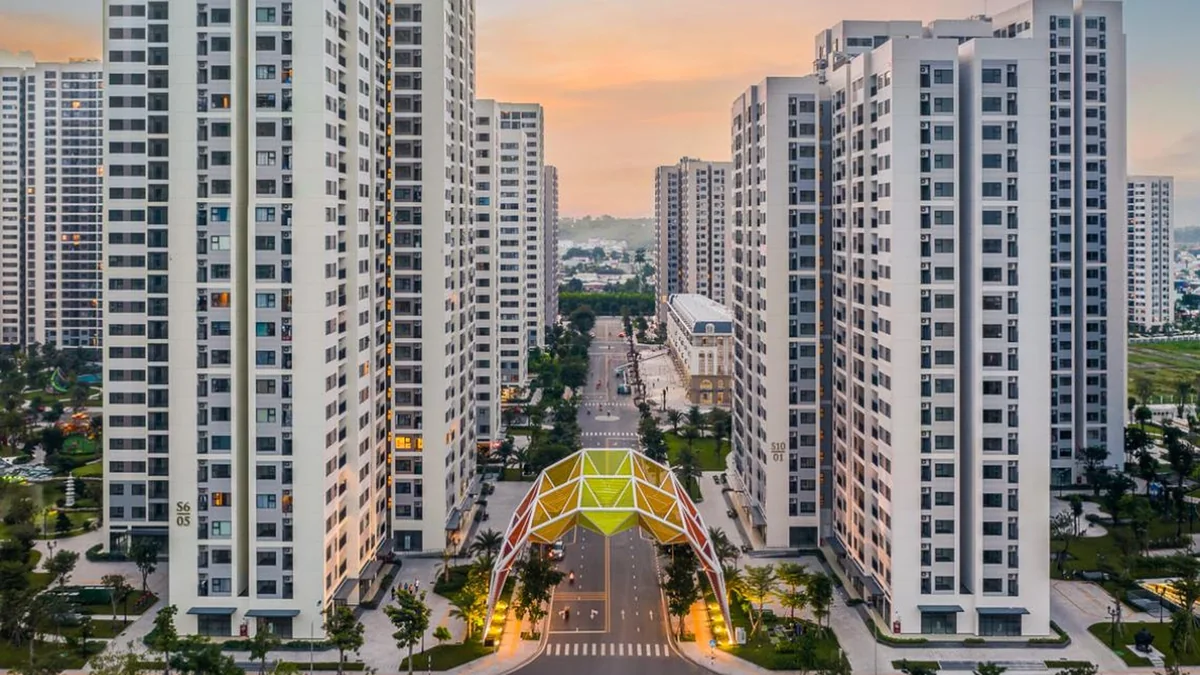
Mua chuyển nhượng thì vay khác gì mua sơ cấp?
Dự án đã bàn giao phần lớn các phân khu và không còn bảng giá sơ cấp công khai, nên ngân hàng sẽ thẩm định khoản vay dựa trên giá trị căn hộ trên thị trường và hồ sơ pháp lý của chính căn đó, thay vì dựa vào bảng giá của chủ đầu tư như giai đoạn mở bán. Giá chuyển nhượng tham khảo toàn khu hiện khoảng 45–100 triệu/m² theo hồ sơ dự án — một khoảng rất rộng, vì giá từng căn chênh nhau theo phân khu, tòa, tầng, hướng và tình trạng nội thất. Hệ quả thực tế: cùng một số tiền vay dự kiến, căn được thẩm định cao hay thấp sẽ quyết định bạn phải bù thêm bao nhiêu vốn tự có. Thông tin tổng quan dự án nằm tại trang dự án Vinhomes Grand Park, và mặt bằng giá được bóc tách kỹ hơn trong bài giá chuyển nhượng Vinhomes Grand Park.
Một khác biệt nữa là nhịp tiền. Mua sơ cấp, dòng tiền được chia nhỏ theo tiến độ trong nhiều tháng; mua chuyển nhượng, các mốc đặt cọc, công chứng và sang tên thường gói gọn trong thời gian ngắn hơn nhiều, nên hồ sơ vay cần được ngân hàng duyệt sơ bộ trước khi bạn đặt cọc, tránh cảnh đã cọc mới phát hiện khoản vay không đạt như kỳ vọng. Vị trí và kết nối của từng phân khu cũng ảnh hưởng tới khả năng cho thuê hoặc bán lại sau này — yếu tố ngân hàng ít nói ra nhưng luôn nằm trong thẩm định; bạn có thể xem lại bài vị trí Vinhomes Grand Park để cân nhắc phần này.
Giá tham khảo theo phân khu — điểm khởi đầu để tính vốn
📩 Nhận danh sách căn chuyển nhượng giá tốt qua Zalo — gửi trong ít phút, miễn phí
Cách tính vốn thực tế nhất là bắt đầu từ giá của phân khu bạn nhắm tới. Theo kênh market.vinhomes.vn (cập nhật 9/2026) được ghi trong hồ sơ dự án, giá chuyển nhượng căn studio tham khảo như sau: The Rainbow 1,8–2,2 tỷ đồng; The Origami 1,9–2,4 tỷ; The Beverly Solari 2,1–2,5 tỷ; Glory Heights 2,3–2,6 tỷ; và The Opus One 3,1–3,3 tỷ. Đây là khung tham khảo cho căn studio — căn 2–3 phòng ngủ sẽ cao hơn tương ứng, và giá chốt thực tế thay đổi theo tòa, tầng, hướng, nội thất của từng căn cụ thể.
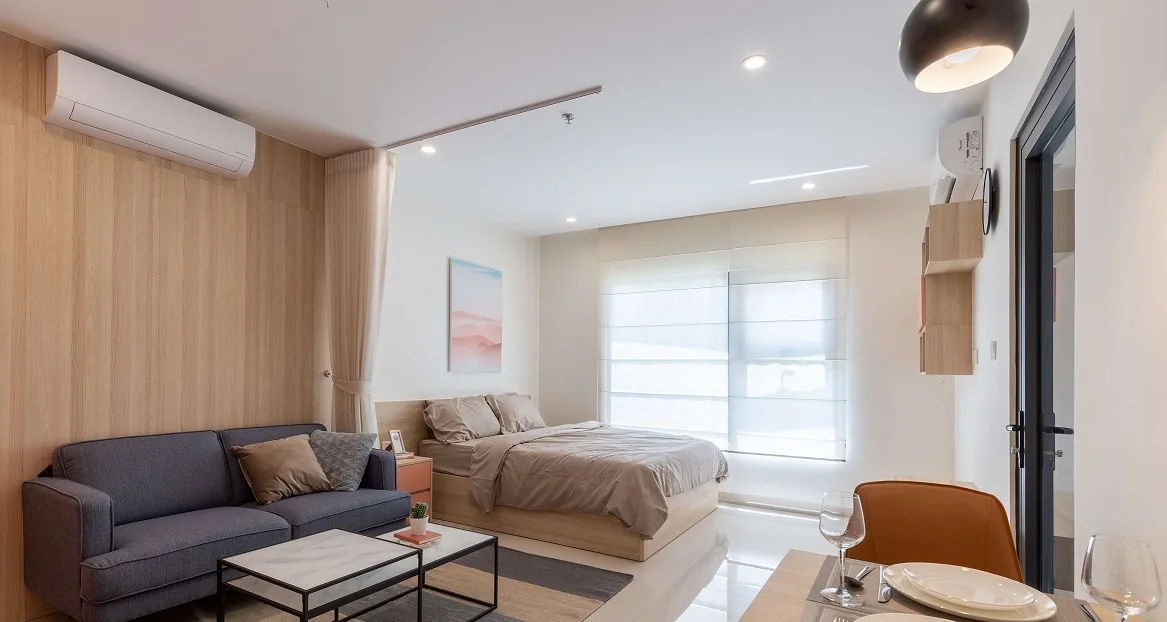
Lấy một ví dụ để hình dung: bạn nhắm căn studio tại The Rainbow ở mức giữa khung tham khảo, khoảng 2,2 tỷ đồng. Mọi con số vay trong ví dụ này đều là giả định minh họa, không phải thông số vay của dự án hay cam kết của bất kỳ ngân hàng nào — hồ sơ dự án không công bố thông số vay, và điều kiện thật chỉ có khi ngân hàng thẩm định hồ sơ của chính bạn. Giả định bạn vay 70% giá trị căn, tức 1,54 tỷ đồng, thì vốn tự có cần chuẩn bị tối thiểu là 660 triệu đồng, chưa kể các chi phí giao dịch nói ở phần dưới. Nếu tỷ lệ vay được duyệt thấp hơn — chẳng hạn 60% — phần vốn tự có lập tức tăng thêm 220 triệu đồng. Tính trước cả kịch bản xấu này là thói quen nên có, thay vì chỉ tính theo kịch bản đẹp nhất mà người bán gợi ý.
Cách tự tính dòng tiền khi vay mua nhà Vinhomes Grand Park
Vẫn dùng ví dụ giả định ở trên: khoản vay 1,54 tỷ đồng, kỳ hạn giả định 25 năm (300 tháng), lãi suất giả định minh họa 8%/năm. Nếu khoản vay trả theo dư nợ giảm dần, phần gốc cố định mỗi tháng vào khoảng 5,13 triệu đồng; tiền lãi tháng đầu khoảng 10,27 triệu đồng (dư nợ × lãi suất năm ÷ 12). Tổng số tiền phải trả tháng đầu vì thế khoảng 15,4 triệu đồng, sau đó giảm dần theo dư nợ còn lại. Con số 8% ở đây thuần túy để bạn thấy cách tính — lãi suất thật tại thời điểm vay do ngân hàng báo giá theo hồ sơ của bạn và có thể thay đổi theo từng giai đoạn của hợp đồng.
Quy trình tự tính gồm bốn bước: một, xác định giá căn và tỷ lệ vay tối đa bạn dám nhận; hai, lấy lãi suất báo giá thật từ ít nhất hai ngân hàng tại thời điểm giao dịch; ba, lập bảng trả nợ cho cả kịch bản lãi suất tăng thêm 1–2 điểm phần trăm để xem tháng trả cao nhất chạm mức nào; bốn, đối chiếu con số đó với thu nhập ổn định hằng tháng của gia đình, chừa một khoảng đệm cho các chi phí sống tại khu — trong đó có phí quản lý, được liệt kê chi tiết ở bài phí quản lý Vinhomes Grand Park. Hệ tiện ích lớn của dự án cũng là lý do mức phí này cần được tính vào dòng tiền dài hạn, như phân tích trong bài tiện ích Vinhomes Grand Park.
Điểm cần cân nhắc
Thứ nhất, dòng tiền sau ân hạn. Nếu hợp đồng vay của bạn có giai đoạn ân hạn gốc hoặc hỗ trợ lãi suất trong thời gian đầu, khoản trả hằng tháng sẽ tăng lên khi giai đoạn ưu đãi kết thúc. Hãy lập kế hoạch theo tháng trả cao nhất sau ưu đãi, không phải theo con số dễ chịu của những tháng đầu. Thứ hai, chi phí sang tên và giao dịch: thuế, phí công chứng, phí đăng bộ và các khoản liên quan đến thủ tục chuyển nhượng cần được dự trù riêng, ngoài giá căn và ngoài vốn tự có trả cho người bán. Thứ ba, chi phí “nuôi nhà” mỗi tháng gồm phí quản lý, phí gửi xe và quỹ bảo trì theo quy định của từng phân khu — nhỏ lẻ nhưng cộng dồn theo năm không hề nhỏ.
Thứ tư, và quan trọng không kém tiền: pháp lý của chính căn định mua. Cần kiểm tra tình trạng sổ hồng của căn (đã cấp hay đang chờ), điều khoản thời hạn sở hữu trên hợp đồng — đặc biệt lưu ý riêng với shophouse và khối thương mại vì có sản phẩm sở hữu 50 năm — trước khi ngân hàng giải ngân. Hai bài pháp lý Vinhomes Grand Park và sổ hồng Vinhomes Grand Park trình bày kỹ các mục kiểm tra này. Cuối cùng, hãy cảnh giác với các tin rao giá rẻ bất thường từ kênh rao bán, môi giới không chính thức hoặc đối tượng mạo danh chủ đầu tư và sàn chính thống — khi một căn được chào thấp hơn hẳn mặt bằng khu, đó là tín hiệu cần kiểm tra pháp lý kỹ gấp đôi, không phải món hời nên chốt vội.
DuanVinhomes.vn là kênh thông tin và tư vấn độc lập: chúng tôi không phải ngân hàng, không phải đại lý phân phối của Vinhomes và không cam kết bất kỳ mức lãi suất hay hạn mức vay nào. Các ví dụ số trong bài đều gắn nhãn giả định để bạn tự thay bằng báo giá thật của ngân hàng tại thời điểm giao dịch của mình.
Câu hỏi thường gặp
Mua chuyển nhượng tại Vinhomes Grand Park có vay ngân hàng được không?
Có, giao dịch chuyển nhượng vẫn vay ngân hàng như mua bán nhà thông thường. Ngân hàng sẽ thẩm định dựa trên giá trị thị trường của căn, hồ sơ pháp lý của chính căn đó — gồm tình trạng sổ hồng — và khả năng trả nợ của người vay. Bạn nên được duyệt sơ bộ khoản vay trước khi đặt cọc.
Cần chuẩn bị bao nhiêu vốn tự có khi vay mua nhà Vinhomes Grand Park?
Tùy tỷ lệ vay được duyệt. Với giả định minh họa vay 70% giá trị căn studio 2,2 tỷ đồng tại The Rainbow, vốn tự có tối thiểu khoảng 660 triệu đồng, chưa gồm chi phí sang tên và các khoản phí giao dịch. Tỷ lệ vay thật do ngân hàng quyết định theo hồ sơ của từng người mua.
Dự án còn bảng giá sơ cấp để đối chiếu khi vay không?
Không. Dự án đã bàn giao và giao dịch hiện nay chủ yếu là chuyển nhượng thứ cấp nên không còn bảng giá sơ cấp công khai. Khung tham khảo hiện nay là giá chuyển nhượng khoảng 45–100 triệu/m², riêng studio theo phân khu từ 1,8–2,2 tỷ đồng tại The Rainbow đến 3,1–3,3 tỷ đồng tại The Opus One, theo kênh market.vinhomes.vn cập nhật 9/2026.
Lãi suất vay mua căn hộ Grand Park hiện nay là bao nhiêu?
Không có một mức lãi suất cố định áp dụng cho cả dự án, và hồ sơ dự án cũng không công bố thông số vay. Lãi suất do từng ngân hàng báo giá tại thời điểm vay, tùy hồ sơ thu nhập và tài sản bảo đảm của người mua — mọi con số lãi suất trong bài viết này đều là giả định minh họa cho cách tính, không phải cam kết.