
Nhà ở hình thành trong tương lai là gì? Theo Luật Nhà ở 2023 và Luật Kinh doanh bất động sản 2023, nhà ở hình thành trong tương lai là nhà ở đang trong quá trình đầu tư xây dựng hoặc đã xây dựng nhưng chưa được nghiệm thu đưa vào sử dụng tại thời điểm giao dịch. Nói đơn giản, đây là nhà bán trên giấy: người mua ký hợp đồng và trả tiền theo tiến độ khi căn nhà còn đang xây, rồi nhận bàn giao sau khi công trình hoàn thành và được nghiệm thu. Hầu hết căn hộ tại các dự án mở bán lần đầu hiện nay đều thuộc nhóm này.
Những dự án nào đang bán nhà ở hình thành trong tương lai?
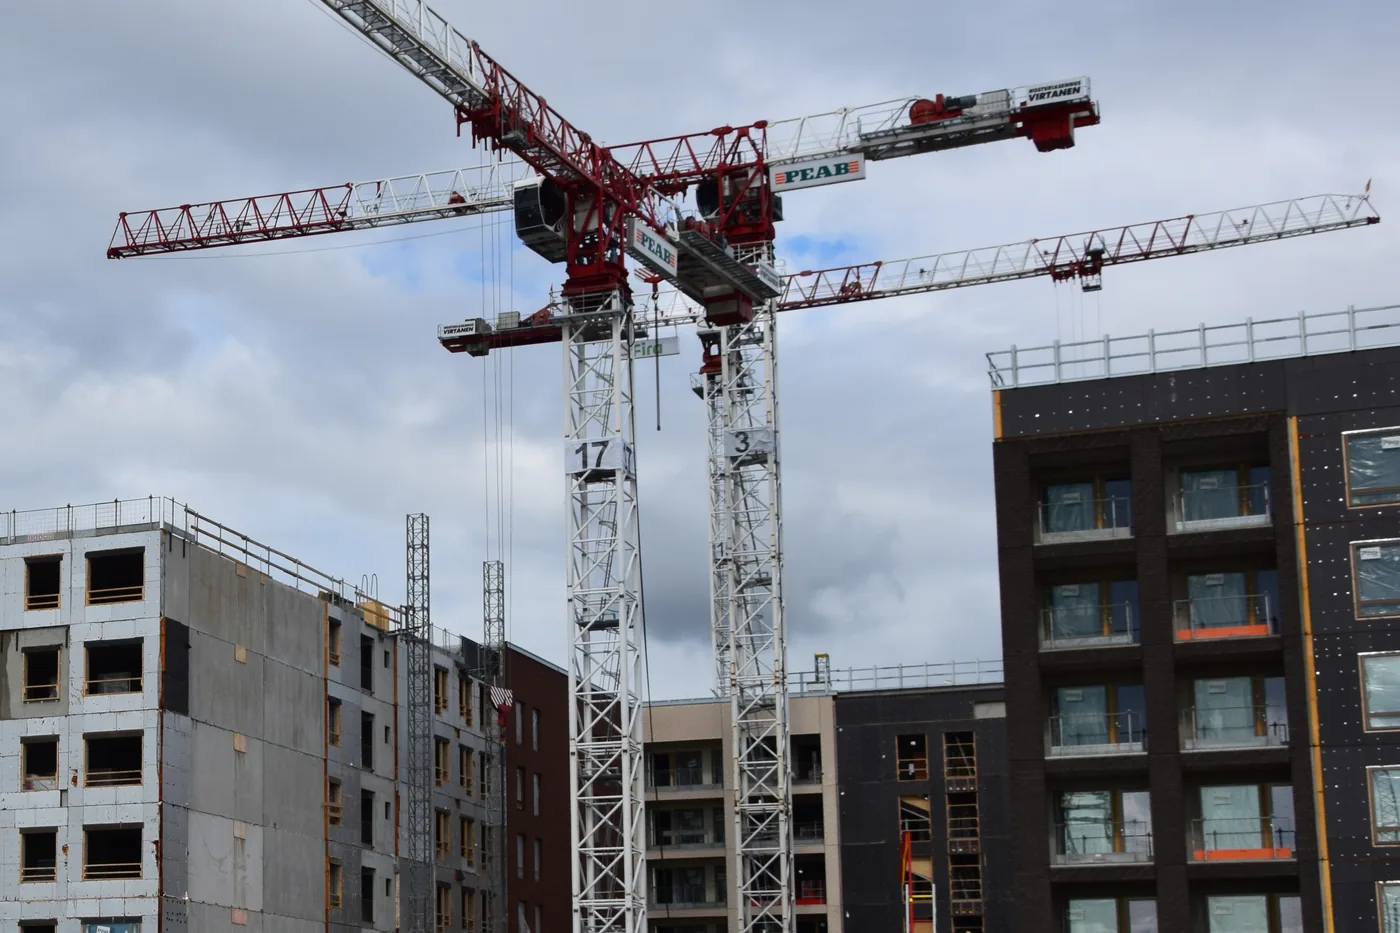
Đặc điểm nhận biết rất trực quan: dự án còn cần cẩu tháp, còn đang đổ bê tông lên tầng hoặc đang hoàn thiện mặt ngoài, nhưng đã có bảng giá và chính sách bán hàng chính thức. Tại các đại đô thị của Vinhomes, đây là hình thức mở bán chủ đạo: khách hàng mua từ giai đoạn đầu triển khai, thanh toán dàn trải theo tiến độ thi công trong hai đến ba năm và nhận nhà khi tòa nhà hoàn thiện. Ngược lại, căn hộ đã bàn giao và có giấy chứng nhận sở hữu ngay khi mua thuộc nhóm nhà ở có sẵn, không nằm trong khái niệm này. Để thấy bức tranh mở bán thực tế của một dự án lớn đang triển khai, bạn có thể xem mục tin mới nhất về Vinhomes Global Sportia trên trang.
Điều kiện để nhà ở hình thành trong tương lai được mở bán
📩 Nhận bảng giá & chính sách mới nhất qua Zalo — gửi trong ít phút, miễn phí
Pháp luật không cho phép bán nhà trên giấy một cách tự do. Theo Luật Kinh doanh bất động sản 2023, chủ đầu tư chỉ được đưa nhà ở hình thành trong tương lai vào kinh doanh khi đồng thời đáp ứng các điều kiện chính sau đây. Thứ nhất, dự án có giấy tờ về quyền sử dụng đất và đầy đủ hồ sơ pháp lý theo quy định. Thứ hai, công trình đã đạt mốc thi công tối thiểu: đối với nhà chung cư phải hoàn thành phần móng, đối với các dự án nhà ở khác phải hoàn thành hạ tầng kỹ thuật tương ứng theo tiến độ. Thứ ba, chủ đầu tư được ngân hàng thương mại chấp thuận bảo lãnh nghĩa vụ tài chính với người mua. Thứ tư, cơ quan quản lý nhà ở cấp tỉnh đã có văn bản thông báo nhà ở đủ điều kiện được bán. Chỉ khi đủ cả bốn lớp điều kiện này, việc ký hợp đồng mua bán nhà ở hình thành trong tương lai với khách hàng mới hợp lệ.
Người mua được pháp luật bảo vệ như thế nào?
Lớp bảo vệ thứ nhất nằm ở khâu đặt cọc: chủ đầu tư chỉ được thu tiền đặt cọc không quá 5% giá bán và chỉ khi nhà ở đã đủ điều kiện đưa vào kinh doanh, nên không còn chuyện thu cọc tràn lan khi dự án chưa có gì ngoài phối cảnh. Lớp bảo vệ thứ hai nằm ở tiến độ thanh toán có trần: lần đầu không quá 30% giá trị hợp đồng gồm cả tiền cọc, tổng tiền trước bàn giao không quá 70%, và trước khi cấp giấy chứng nhận không quá 95%. Lớp bảo vệ thứ ba là bảo lãnh ngân hàng: nếu chủ đầu tư không bàn giao nhà đúng cam kết, ngân hàng bảo lãnh phải hoàn lại tiền ứng trước và các khoản khác cho người mua theo hợp đồng. Lớp cuối cùng là quyền chuyển nhượng: trước khi nộp hồ sơ xin cấp giấy chứng nhận, người mua được chuyển nhượng hợp đồng mua bán cho người khác theo thủ tục luật định.
Phân biệt nhà ở hình thành trong tương lai và nhà ở có sẵn
| Tiêu chí | Nhà ở hình thành trong tương lai | Nhà ở có sẵn |
|---|---|---|
| Tình trạng khi ký hợp đồng | Đang xây dựng, chưa nghiệm thu đưa vào sử dụng | Đã hoàn thành, đã nghiệm thu |
| Cách thanh toán | Theo tiến độ, bị khống chế trần 30% - 70% - 95% | Thường thanh toán gần như toàn bộ khi giao dịch |
| Bảo lãnh ngân hàng | Bắt buộc có | Không áp dụng cơ chế bảo lãnh này |
| Giấy chứng nhận sở hữu | Cấp sau khi bàn giao và hoàn tất thủ tục | Thường đã có hoặc sang tên ngay |
| Giá bán | Thường thấp hơn cùng khu vực nhờ mua sớm | Phản ánh giá trị sử dụng ngay |
Bảng trên cho thấy mua nhà hình thành trong tương lai là một bài toán đánh đổi: giá và lịch thanh toán dàn trải thuận lợi hơn, đổi lại người mua phải chờ đợi và cần kiểm chứng kỹ pháp lý dự án. Quy trình cấp giấy chứng nhận sau bàn giao cũng là nội dung nhiều người quan tâm; bạn có thể tìm hiểu thêm trong bài sổ hồng là gì để biết giấy chứng nhận quyền sở hữu nhà ở được cấp cho căn hộ chung cư như thế nào.
Rủi ro cần hiểu đúng và cách tự kiểm tra dự án
Rủi ro cốt lõi của nhà trên giấy nằm ở khoảng thời gian chờ: tiến độ thi công có thể chậm hơn dự kiến, chất lượng hoàn thiện phụ thuộc vào năng lực triển khai thực tế, và thị trường có thể biến động trong lúc chờ nhà. Tuy nhiên đây là rủi ro có thể quản trị được nếu người mua kiểm tra đúng chỗ ngay từ đầu. Cách kiểm tra gồm bốn bước: một, yêu cầu xem văn bản thông báo đủ điều kiện bán của cơ quan quản lý nhà ở cấp tỉnh; hai, kiểm tra chứng thư hoặc thư bảo lãnh của ngân hàng dành cho dự án; ba, đến trực tiếp công trường để đối chiếu tiến độ thật với mốc thi công trong hồ sơ, đặc biệt là phần móng đối với chung cư; bốn, chỉ ký hợp đồng mua bán đúng mẫu và đóng tiền qua tài khoản của chủ đầu tư, không giao dịch qua văn bản góp vốn hay thỏa thuận dân sự thay thế khi dự án chưa đủ điều kiện.
Câu hỏi thường gặp
Đặt cọc mua nhà ở hình thành trong tương lai tối đa bao nhiêu?
Tối đa 5% giá bán, và chủ đầu tư chỉ được thu khi nhà ở đã đủ điều kiện đưa vào kinh doanh. Mọi khoản thu đặt cọc vượt tỷ lệ này hoặc thu trước khi dự án đủ điều kiện đều không phù hợp quy định của Luật Kinh doanh bất động sản 2023.
Làm sao biết một dự án đã đủ điều kiện mở bán hay chưa?
Dấu hiệu rõ nhất là văn bản của cơ quan quản lý nhà ở cấp tỉnh, thường là Sở Xây dựng, thông báo nhà ở đủ điều kiện được bán. Kèm theo đó, dự án phải có bảo lãnh của ngân hàng thương mại và đã hoàn thành phần móng nếu là chung cư. Bạn có quyền yêu cầu bên bán xuất trình các giấy tờ này trước khi đặt cọc.
Vay ngân hàng mua nhà ở hình thành trong tương lai được không?
Được. Ngân hàng giải ngân theo tiến độ thanh toán trong hợp đồng mua bán, và căn hộ hình thành trong tương lai chính là tài sản bảo đảm cho khoản vay sau khi hoàn tất thủ tục đăng ký thế chấp theo quy định. Lộ trình giải ngân thường khớp với các đợt thanh toán với chủ đầu tư.
Mua nhà hình thành trong tương lai bao lâu thì có sổ hồng?
Sau khi dự án hoàn thành, được nghiệm thu đưa vào sử dụng và bàn giao, chủ đầu tư thực hiện thủ tục đề nghị cấp giấy chứng nhận cho từng căn hộ. Người mua nhận nhà trước, nhận giấy chứng nhận sau; phần tiền 5% cuối cùng của hợp đồng cũng chỉ thanh toán khi giấy chứng nhận được cấp.
Nhà xây xong nhưng chưa nghiệm thu có phải nhà hình thành trong tương lai?
Vẫn phải. Định nghĩa luật bao gồm cả nhà đang xây dựng và nhà đã xây dựng nhưng chưa được nghiệm thu đưa vào sử dụng. Mốc phân định không nằm ở hình dáng công trình mà ở trạng thái pháp lý nghiệm thu của nó.
Lưu ý: Bài viết tổng hợp theo Luật Nhà ở 2023 và Luật Kinh doanh bất động sản 2023, chỉ mang tính tham khảo; điều kiện cụ thể của từng dự án cần đối chiếu với hồ sơ pháp lý và văn bản xác nhận đủ điều kiện bán tại thời điểm giao dịch. Xem thêm từ điển thuật ngữ bất động sản để tra cứu nhanh các khái niệm liên quan.