
Nhiều người tìm mua Vinhomes West Point hiện nay đều có chung một câu hỏi tưởng đơn giản mà không hề đơn giản: căn này vay ngân hàng được bao nhiêu. Dự án đã bàn giao và đi vào sử dụng từ năm 2020, giao dịch bây giờ gần như toàn bộ là chuyển nhượng giữa người bán và người mua, nên khoản vay của bạn không còn đi theo chính sách bán hàng của một đợt mở bán nào nữa. Ngân hàng sẽ thẩm định đồng thời khả năng trả nợ của bạn và chính căn hộ bạn định mua, rồi mới quyết định hạn mức. Hiểu rõ cơ chế này trước khi đặt cọc giúp bạn tránh cảnh đã cọc xong mới biết vay không đủ. Bài viết này đi vào những điểm khác biệt của vay mua chuyển nhượng tại Vinhomes West Point, kèm một ví dụ tính khoản trả để bạn hình dung dòng tiền của chính mình.
Vay mua chuyển nhượng khác gì vay mua căn hộ từ chủ đầu tư
Khi mua căn hộ ở giai đoạn mở bán, người mua thường được hưởng khung chính sách chung của cả đợt bán hàng, chẳng hạn tiến độ thanh toán chia nhỏ hay thời gian hỗ trợ lãi suất, và ngân hàng giải ngân theo tiến độ xây dựng quen thuộc. Mua chuyển nhượng tại West Point không có khung chung đó. Giá là do bạn và người bán thỏa thuận cho đúng một căn cụ thể, hồ sơ vay là hồ sơ riêng của giao dịch đó, và thời điểm giải ngân thường gắn với mốc công chứng hợp đồng chuyển nhượng và hoàn tất thủ tục sang tên.
Một khác biệt nữa nằm ở tài sản bảo đảm. Căn hộ đã có người ở nhiều năm nên ngân hàng cử thẩm định viên tới xem căn thật, đối chiếu diện tích, tình trạng sử dụng và giấy tờ, thay vì chỉ dựa trên hồ sơ dự án như thời còn xây dựng. Giá trị ngân hàng dùng để tính hạn mức là giá thẩm định của họ, không nhất thiết bằng giá bạn thỏa thuận với người bán. Nếu giá thỏa thuận cao hơn giá thẩm định, phần chênh lệch bạn phải tự bù bằng vốn của mình, và đây là điểm nhiều người mua lần đầu không lường trước.
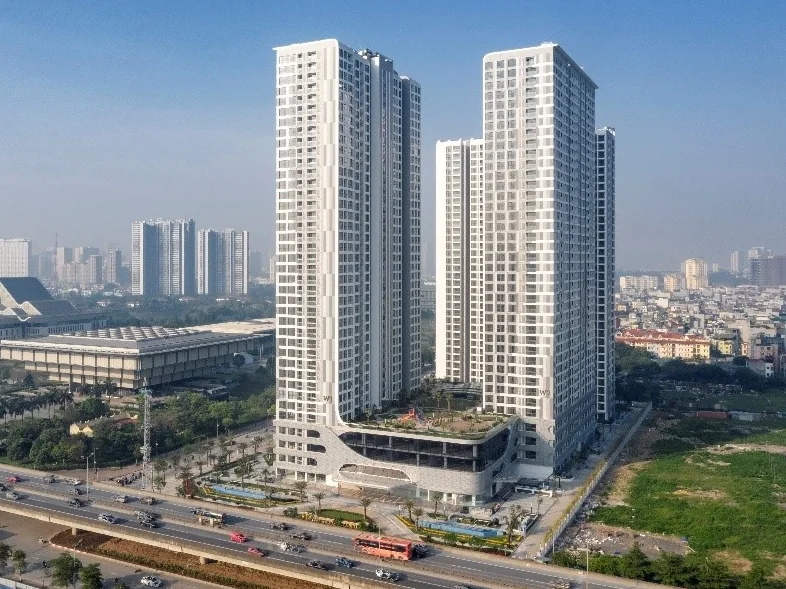
Ngân hàng nhìn vào căn hộ như thế nào khi thẩm định
📩 Nhận danh sách căn chuyển nhượng giá tốt qua Zalo — gửi trong ít phút, miễn phí
West Point là tổ hợp hỗn hợp, gồm căn hộ để ở, căn văn phòng kết hợp lưu trú và khối thương mại dịch vụ ở chân đế. Với người đi vay, điều này quan trọng hơn vẻ ngoài của tòa nhà, vì hai loại căn trong cùng một dự án có thể được ngân hàng xử lý rất khác nhau. Căn hộ để ở thông thường có thời hạn sở hữu lâu dài, hồ sơ vay quen thuộc và tỷ lệ cho vay theo thông lệ thị trường thường cao hơn. Căn văn phòng kết hợp lưu trú có thời hạn sở hữu xác định theo giấy tờ của căn, nên một số ngân hàng áp tỷ lệ vay thấp hơn, kỳ hạn ngắn hơn, hoặc yêu cầu thêm điều kiện. Vì vậy, trước khi hỏi vay được bao nhiêu, bạn cần xác định chắc chắn căn mình định mua thuộc loại hình nào trên giấy tờ, chứ không chỉ nghe theo cách gọi trong tin rao.
Yếu tố thứ hai là tình trạng pháp lý của căn. Căn đã có giấy chứng nhận quyền sở hữu thường dễ vay hơn căn còn giao dịch bằng hợp đồng mua bán, vì việc thế chấp và sang tên rõ ràng hơn. Căn đang thế chấp ở ngân hàng khác hoặc đang vướng tranh chấp về người đứng tên đều khiến hồ sơ chậm lại. Cách đọc giá và cách kiểm tra từng căn tại dự án này đã được trình bày riêng trong bài giá chuyển nhượng Vinhomes West Point, bạn nên đọc kèm trước khi chốt căn để vay.
Vốn tự có cần chuẩn bị và một ví dụ tính khoản trả hằng tháng
Theo thông lệ thị trường với nhà đã bàn giao, ngân hàng thường cho vay trong khoảng 70 đến 80 phần trăm giá trị thẩm định của tài sản, phần còn lại là vốn tự có của người mua, chưa kể các chi phí giao dịch. Đây là thông lệ tham khảo để bạn lên kế hoạch, không phải cam kết của bất kỳ ngân hàng nào, vì hạn mức thật phụ thuộc thu nhập, lịch sử tín dụng của bạn và kết quả thẩm định căn. Người mua an toàn thường chuẩn bị vốn tự có dư hơn mức tối thiểu một chút, để còn dư địa cho phần chênh giữa giá thỏa thuận và giá thẩm định cùng các khoản phí phát sinh.
Để hình dung phép tính, hãy lấy mốc giá có nguồn rõ ràng duy nhất trong hồ sơ dự án, là giá mở bán bình quân tháng 6 năm 2018 ở mức 50 triệu đồng một mét vuông theo diện tích thông thủy. Mốc này là giá lịch sử, chỉ dùng để minh họa cách tính, hoàn toàn không phải giá chuyển nhượng hiện nay, vì giá hiện nay mỗi căn một khác và không có bảng giá chung đủ tin cậy. Giả sử một căn 70 mét vuông được tính theo mốc đó thì giá trị căn là 3,5 tỷ đồng. Nếu ngân hàng cho vay 70 phần trăm, khoản vay là 2,45 tỷ đồng và vốn tự có là 1,05 tỷ đồng. Với giả định lãi suất 9 phần trăm một năm, kỳ hạn 20 năm, trả gốc đều hằng tháng và lãi tính trên dư nợ giảm dần, tiền gốc mỗi tháng vào khoảng 10,2 triệu đồng, tiền lãi tháng đầu khoảng 18,4 triệu đồng, tổng khoản trả tháng đầu khoảng 28,6 triệu đồng rồi giảm dần, tới tháng cuối chỉ còn khoảng 10,3 triệu đồng. Tổng tiền lãi trong suốt kỳ vay ở phương án này vào khoảng 2,21 tỷ đồng. Lãi suất 9 phần trăm ở đây chỉ là giả định để tính toán, lãi suất thật bạn phải hỏi trực tiếp ngân hàng tại thời điểm vay.
Thứ tự an toàn là duyệt vay trước rồi mới đặt cọc
Sai lầm tốn kém nhất của người mua chuyển nhượng là đặt cọc theo cảm tính rồi mới đi hỏi vay. Thứ tự nên làm ngược lại. Đầu tiên, mang hồ sơ thu nhập tới ngân hàng để được thẩm định sơ bộ, biết trước mình vay tối đa được bao nhiêu và cần giấy tờ gì. Tiếp theo, kiểm tra kỹ giấy tờ của căn, gồm loại hình căn, tình trạng sổ và các bước sang tên, theo khung đã nêu trong bài thủ tục sang tên Vinhomes West Point. Khi hai phía đã rõ, mới ký đặt cọc, và trong thỏa thuận đặt cọc nên có điều khoản xử lý tiền cọc nếu ngân hàng từ chối cho vay hoặc thẩm định giá thấp hơn hẳn giá thỏa thuận.
Ngoài tiền căn, hãy dự trù các chi phí của giao dịch sang tên như thuế thu nhập cá nhân phát sinh từ chuyển nhượng, lệ phí trước bạ, phí công chứng và phí thẩm định của ngân hàng. Hồ sơ dự án không công bố biểu phí hay thuế suất cụ thể cho từng giao dịch, và việc khoản nào do bên nào chịu phần lớn do hai bên thỏa thuận trong hợp đồng, nên bạn cần đối chiếu quy định áp dụng tại thời điểm giao dịch và ghi rõ thỏa thuận vào văn bản, tránh hiểu ngầm với nhau. Cộng đủ các khoản này vào vốn tự có, bạn sẽ biết mình cần bao nhiêu tiền mặt trước ngày công chứng, thay vì chỉ nhìn vào giá căn hộ.
Câu hỏi thường gặp
Mua chuyển nhượng Vinhomes West Point vay được tối đa bao nhiêu phần trăm
Theo thông lệ thị trường với căn hộ đã bàn giao, ngân hàng thường xét cho vay khoảng 70 đến 80 phần trăm giá trị thẩm định của căn, không phải giá bạn thỏa thuận với người bán. Hạn mức cụ thể phụ thuộc thu nhập, lịch sử tín dụng của người vay và loại hình căn, nên con số cuối cùng chỉ có khi ngân hàng thẩm định xong cả người lẫn căn.
Căn văn phòng kết hợp lưu trú tại West Point có vay ngân hàng được không
Vẫn vay được ở nhiều ngân hàng, nhưng vì loại căn này có thời hạn sở hữu xác định theo giấy tờ, điều kiện thường chặt hơn căn hộ để ở, có thể là tỷ lệ vay thấp hơn hoặc kỳ hạn ngắn hơn. Bạn nên hỏi thẳng ngân hàng về loại hình ghi trên giấy tờ của đúng căn đó trước khi đặt cọc, đừng suy từ điều kiện của căn hộ ở thông thường.
Căn chưa có sổ mà còn giao dịch bằng hợp đồng mua bán thì vay thế nào
Trường hợp này khoản vay thường gắn với việc chuyển nhượng hợp đồng mua bán và thủ tục sang tên theo quy định, hồ sơ phức tạp hơn căn đã có giấy chứng nhận. Ngân hàng sẽ yêu cầu đối chiếu hợp đồng gốc và xác nhận tình trạng căn, vì vậy bạn cần làm rõ giấy tờ của căn ngay từ đầu và dự phòng thời gian xử lý lâu hơn.
Nên chọn kỳ hạn vay 20 năm hay dài hơn
Kỳ hạn dài làm khoản trả mỗi tháng nhẹ hơn nhưng tổng tiền lãi phải trả lớn hơn, kỳ hạn ngắn thì ngược lại. Với ví dụ trong bài, vay 2,45 tỷ đồng trong 20 năm ở lãi suất giả định 9 phần trăm một năm cho tổng lãi khoảng 2,21 tỷ đồng. Cách chọn an toàn là để khoản trả tháng đầu, tháng nặng nhất theo cách trả dư nợ giảm dần, không vượt quá khoảng một nửa thu nhập ổn định của gia đình.