
Vinhomes Royal City tại 72A Nguyễn Trãi, Thanh Xuân, Hà Nội đã bàn giao từ giai đoạn 2013–2014, nên giao dịch hôm nay gần như toàn bộ là chuyển nhượng giữa các chủ sở hữu. Người mua cần vay vốn sẽ đối mặt với hai đặc điểm riêng của thị trường này: trạng thái sổ của từng căn không đồng nhất, và không ít căn đang được chủ cũ thế chấp tại ngân hàng. Hai yếu tố đó quyết định gần như toàn bộ quy trình vay, từ hạn mức được duyệt đến thứ tự trả tiền sao cho an toàn. Bài viết này đi thẳng vào cơ chế đó, kèm một ví dụ tính dòng tiền để bạn tự đối chiếu với thu nhập của gia đình mình.
Cơ chế vay với căn hộ đã vận hành hơn mười năm
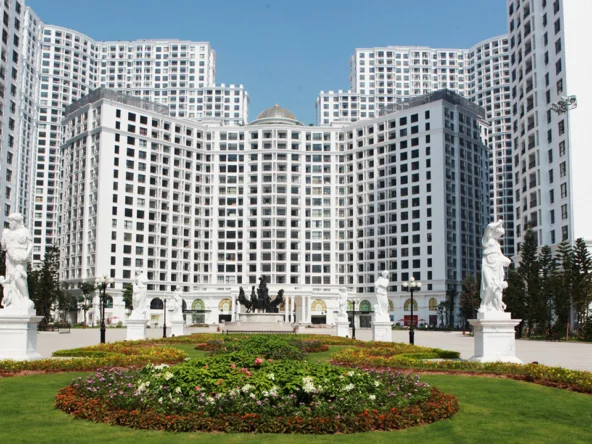
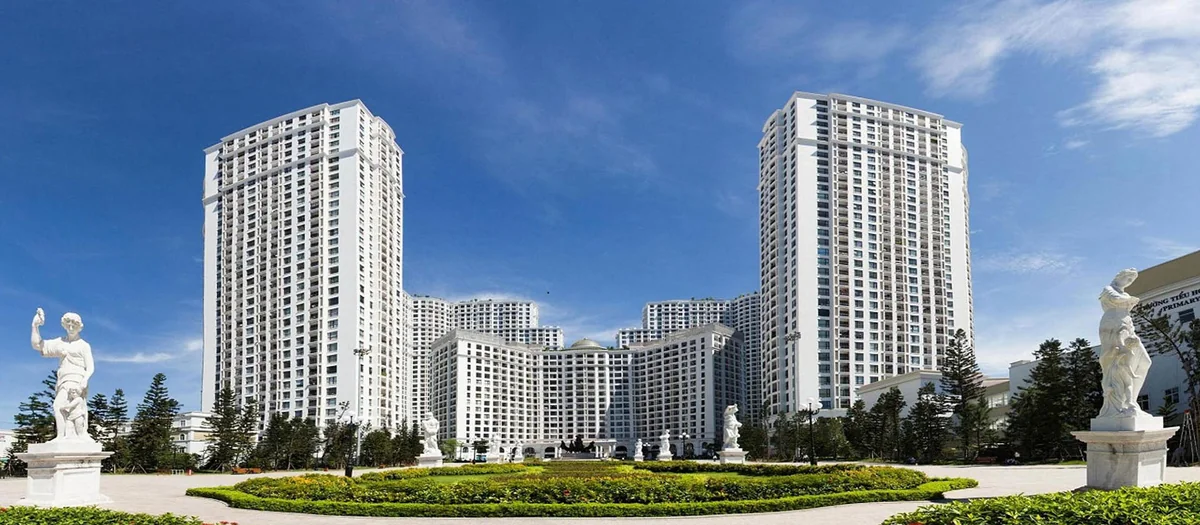
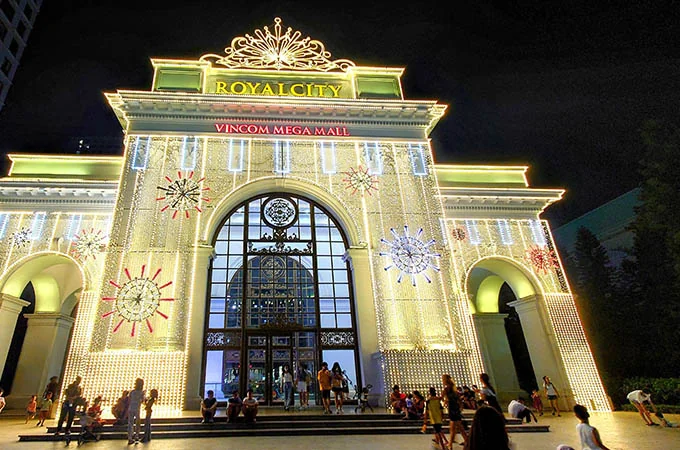
Royal City gồm 6 tòa căn hộ R1–R6 nằm trên khối đế Vincom Mega Mall Royal City khoảng 230.000 m². Trung tâm thương mại khai trương từ tháng 7/2013 và một phần căn hộ đã có sổ đỏ từ tháng 7/2014. Tuy vậy, mốc thời gian chung của dự án không nói lên được trạng thái giấy tờ của căn bạn định mua, bởi sau hơn mười năm giao dịch thứ cấp, mỗi căn có một hồ sơ riêng. Khi thẩm định khoản vay mua chuyển nhượng, ngân hàng nhìn vào ba lớp thông tin: giấy tờ của căn (đã có sổ đỏ chưa, có đang thế chấp không), giá trị định giá độc lập của căn, và năng lực trả nợ của người vay.
Điểm khác căn bản so với mua sơ cấp là không còn hợp đồng mua bán với chủ đầu tư làm mốc định giá, và cũng không có chương trình hỗ trợ lãi suất nào đi kèm giao dịch thứ cấp. Ngân hàng tự định giá căn hộ dựa trên giao dịch tương tự trong cùng tòa, tầng, hướng và tình trạng nội thất. Vì dự án không công bố bảng giá chính thức, cách đọc tin rao cho đúng đã được phân tích trong bài giá chuyển nhượng Vinhomes Royal City và cách tránh giá ảo. Tổng quan dự án xem thêm tại trang dự án Vinhomes Royal City.
Xử lý khoản vay cũ của bên bán là bước quan trọng nhất
📩 Nhận danh sách căn chuyển nhượng giá tốt qua Zalo — gửi trong ít phút, miễn phí
Tình huống rất thường gặp tại Royal City là căn hộ bạn muốn mua đang là tài sản thế chấp cho khoản vay của chính người bán. Khi đó giao dịch không thể đi theo trình tự thông thường là trả tiền rồi sang tên, vì sổ đỏ đang nằm tại ngân hàng của bên bán. Quy trình an toàn thường gồm các bước phối hợp ba bên: ngân hàng của người bán xác nhận dư nợ và cam kết giải chấp khi nhận đủ tiền tất toán, người mua thanh toán phần tiền tất toán theo đúng hướng dẫn để khoản vay cũ được đóng, sổ được rút ra giải chấp, sau đó hai bên mới ký hợp đồng mua bán công chứng và làm thủ tục sang tên.
Nếu bản thân bạn cũng vay để mua, ngân hàng cho vay mới thường tham gia điều phối dòng tiền giải ngân để bảo đảm tiền đi đúng mục đích tất toán khoản vay cũ. Điều người mua tuyệt đối tránh là chuyển tiền trực tiếp cho bên bán trước khi có xác nhận bằng văn bản về dư nợ và lộ trình giải chấp. Mọi thỏa thuận về thứ tự thanh toán nên được ghi rõ trong hợp đồng đặt cọc, kèm mốc thời gian cụ thể cho từng bước. Khung thủ tục và hồ sơ sang tên được hệ thống trong bài thủ tục sang tên Vinhomes Royal City.
Một ví dụ tính dòng tiền minh họa
Vì hồ sơ dự án không công bố bảng giá hay giá giao dịch bình quân, ví dụ dưới đây dùng một con số giả định thuần túy để minh họa cách tính, không phải giá thị trường của bất kỳ căn nào. Giả sử hai bên thỏa thuận giá một căn hộ là 9 tỷ đồng. Bạn chuẩn bị vốn tự có 30%, tức 2,7 tỷ đồng, và vay 6,3 tỷ đồng trong 25 năm.
Với lãi suất giả định 10%/năm theo dư nợ giảm dần, tháng đầu bạn trả khoảng 21 triệu đồng tiền gốc và khoảng 52,5 triệu đồng tiền lãi, tổng khoảng 73,5 triệu đồng; các tháng sau giảm dần theo dư nợ còn lại. Con số lãi suất 10%/năm chỉ là giả định minh họa, lãi suất thực tế do ngân hàng thỏa thuận tại thời điểm vay và có thể thay đổi theo từng giai đoạn của khoản vay. Theo thông lệ thị trường, căn hộ đã có sổ đỏ tại dự án vận hành ổn định thường được vay khoảng 70–80% giá trị định giá, nhưng định giá của ngân hàng có thể thấp hơn giá thỏa thuận, và phần thiếu hụt luôn là vốn tự có của người mua phải bù. Đây là lý do bạn nên xin ngân hàng thẩm định sơ bộ cả hạn mức theo thu nhập lẫn khung định giá của tòa nhà trước khi chốt giá với bên bán.
Duyệt vay trước đặt cọc và các khoản chi phí cần dự trù
Thứ tự làm việc nên là: kiểm tra trạng thái sổ và tình trạng thế chấp của căn, xin ngân hàng thẩm định sơ bộ hạn mức, rồi mới ký đặt cọc có điều khoản gắn với kết quả duyệt vay và tiến độ giải chấp. Với căn đã có sổ đỏ và không vướng thế chấp, quy trình vay diễn ra gần như khoản vay mua nhà ở thông thường. Với căn chưa hoàn tất giấy tờ, người mua nên trao đổi thẳng với ngân hàng ngay từ đầu vì không phải hồ sơ nào cũng được nhận thế chấp.
Về chi phí ngoài tiền mua nhà, hãy dự trù thuế thu nhập cá nhân phát sinh từ giao dịch (thông thường thuộc nghĩa vụ của bên bán nhưng hai bên có thể thỏa thuận lại), lệ phí trước bạ khi đăng ký sang tên, phí công chứng hợp đồng mua bán, phí thẩm định và định giá của ngân hàng, phí đăng ký giao dịch bảo đảm và phí cấp sổ mới. Tình trạng pháp lý và thực trạng tiện ích của dự án được trình bày thêm trong bài pháp lý Vinhomes Royal City. Dự trù đủ các khoản này từ đầu giúp bạn không bị hụt dòng tiền ở chặng cuối của giao dịch.
Câu hỏi thường gặp
Căn hộ Royal City đang thế chấp thì có mua bằng tiền vay được không?
Được, với điều kiện quy trình tất toán khoản vay cũ và giải chấp được phối hợp chặt chẽ giữa bên bán, ngân hàng của bên bán và ngân hàng cho bạn vay. Yếu tố quyết định là xác nhận dư nợ bằng văn bản và thứ tự dòng tiền được ghi rõ trong thỏa thuận đặt cọc.
Mua chuyển nhượng Royal City vay được tối đa bao nhiêu?
Theo thông lệ thị trường, mức vay thường khoảng 70–80% giá trị định giá đối với căn đã có sổ đỏ, thời hạn vay có thể kéo dài đến 25–35 năm tùy độ tuổi và hồ sơ của người vay. Đây là thông lệ tham khảo, không phải cam kết của ngân hàng cụ thể nào.
Ngân hàng định giá theo giá rao hay theo giá nào?
Theo giá trị thẩm định độc lập của ngân hàng, dựa trên giao dịch tương tự cùng tòa, tầng, hướng và hiện trạng căn. Giá rao chỉ là con số bên bán đưa ra và thường cao hơn giá chốt, nên hạn mức vay có thể thấp hơn kỳ vọng nếu bạn tính theo giá rao.
Có nên trả tiền cho bên bán trước khi căn được giải chấp không?
Không nên. Hãy để dòng tiền tất toán đi qua kênh ngân hàng theo đúng lộ trình giải chấp đã thỏa thuận, và chỉ ký hợp đồng mua bán công chứng khi trạng thái thế chấp của căn đã được xử lý rõ ràng.