
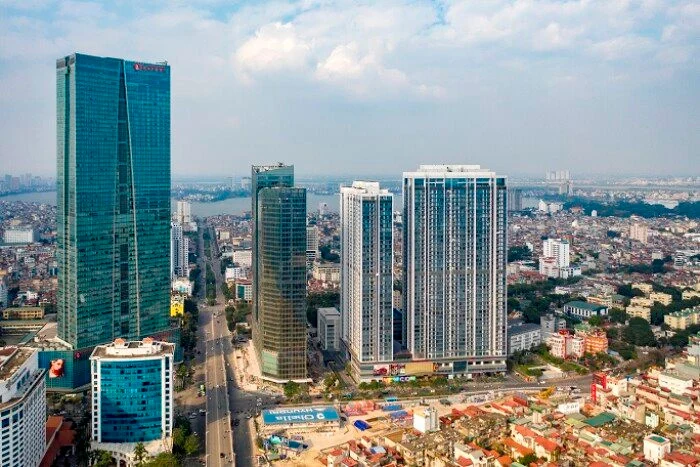
Người tìm mua Vinhomes Metropolis ở thời điểm này sẽ không gặp đợt mở bán nào của chủ đầu tư, vì dự án tại 29 Liễu Giai đã bàn giao từ năm 2018 và vận hành ổn định với cư dân từ đó đến nay. Mọi giao dịch đều là chuyển nhượng giữa các chủ sở hữu, và khoản vay đi kèm cũng là vay mua nhà thứ cấp: ngân hàng cho vay dựa trên hồ sơ thu nhập của bạn và giá trị thẩm định của chính căn hộ, không có gói hỗ trợ lãi suất của chủ đầu tư đứng phía sau. Bài này giúp bạn hình dung cơ chế vay đó khác gì mua sơ cấp, cần chuẩn bị bao nhiêu vốn tự có, và thứ tự làm việc nào giúp khoản vay không kẹt ở bước cuối cùng.
Con số được dùng để minh họa là khung giá chuyển nhượng tham khảo 77–120 triệu/m² của dự án. Cần hiểu đúng khung này trước khi tính tiền vay, và cách nó được ghép từ các nguồn khác nhau đã được giải thích trong bài giá chuyển nhượng Vinhomes Metropolis: đó là giá tham khảo của thị trường thứ cấp, không phải bảng giá chính thức của chủ đầu tư.
Vay mua chuyển nhượng tại Metropolis vận hành thế nào
Về bản chất, đây là khoản vay mua nhà ở đã hình thành: bạn ký hợp đồng chuyển nhượng với chủ hiện tại, ngân hàng thẩm định căn hộ và hồ sơ của bạn, rồi giải ngân phần vay để thanh toán cho bên bán quanh thời điểm công chứng, đồng thời nhận thế chấp chính căn hộ đó. Khác với mua sơ cấp, không có lịch thanh toán theo tiến độ để chia nhỏ số tiền, không có giai đoạn hỗ trợ lãi suất từ chủ đầu tư, và cũng không có ân hạn dài hơi theo chính sách bán hàng. Lãi suất bạn chịu là lãi suất vay mua nhà thông thường của ngân hàng tại thời điểm vay, thường cố định trong một giai đoạn đầu rồi thả nổi theo thị trường.
Điểm cần lưu ý thứ hai là ngân hàng cho vay theo giá trị thẩm định, không theo giá hai bên thỏa thuận. Metropolis nằm tại khu vực Liễu Giai, Ba Đình, nơi giá chào giữa các căn chênh nhau đáng kể theo tòa, tầng và hướng view. Nếu bạn chốt mua một căn view đẹp ở mức giá cao hơn mặt bằng thẩm định của ngân hàng, phần chênh lệch đó phải được bù bằng vốn tự có. Ngược lại, căn được định giá thận trọng hơn giá chào sẽ giúp tỷ lệ vay thực tế dễ thở hơn. Vì vậy, trong các cuộc thương lượng có dùng vốn vay, con số nên hỏi ngân hàng sớm nhất không phải lãi suất, mà là căn hộ cụ thể đó được thẩm định khoảng bao nhiêu.
Điểm thứ ba là tình trạng pháp lý của căn quyết định tốc độ của khoản vay. Căn đã có giấy chứng nhận đứng tên người bán, không vướng thế chấp chưa xử lý là trường hợp thuận lợi nhất. Căn đang thế chấp tại ngân hàng khác vẫn giao dịch và vay mua được, nhưng phải thêm bước tất toán, xóa thế chấp theo quy trình phối hợp giữa các bên. Những việc cần kiểm tra trên giấy tờ trước khi đặt cọc được liệt kê trong bài thủ tục sang tên Vinhomes Metropolis, bạn nên đọc kỹ vì tại dự án này, phần phí và thuế cụ thể chưa được hồ sơ công bố đầy đủ và người mua phải tự xác nhận thêm ở từng thời điểm.
Vốn tự có cần chuẩn bị và một ví dụ dòng tiền
📩 Nhận danh sách căn chuyển nhượng giá tốt qua Zalo — gửi trong ít phút, miễn phí
Theo thông lệ thị trường hiện nay, khoản vay mua nhà thứ cấp thường được duyệt quanh mức 70% giá trị thẩm định của tài sản, tương ứng người mua cần vốn tự có khoảng 30% giá trị căn hộ, chưa kể chi phí giao dịch. Tỷ lệ này phụ thuộc vào hồ sơ thu nhập, lịch sử tín dụng và chính sách của từng ngân hàng tại từng thời điểm, nên hãy dùng nó làm mốc lập kế hoạch chứ không phải cam kết.
Lấy ví dụ một căn hộ 80 m² chốt giá ở mức 95 triệu/m², nằm trong khung tham khảo 77–120 triệu/m², tổng giá trị căn là 7,6 tỷ đồng. Nếu ngân hàng thẩm định sát giá giao dịch và duyệt vay 70%, khoản vay là 5,32 tỷ đồng, vốn tự có là 2,28 tỷ đồng. Với lãi suất giả định 9%/năm, kỳ hạn 20 năm, trả gốc và lãi đều hằng tháng theo dư nợ giảm dần, số tiền phải trả mỗi tháng vào khoảng 47,9 triệu đồng. Mức lãi suất 9%/năm này chỉ là giả định để minh họa dòng tiền, không phải lãi suất của bất kỳ ngân hàng cụ thể nào; lãi suất thật sẽ theo biểu lãi tại thời điểm ký hợp đồng tín dụng và thay đổi sau giai đoạn cố định, nên ngân sách trả nợ của gia đình cần có khoảng đệm thay vì tính vừa khít.
Ngoài phần vốn tự có tính trên giá mua, bạn cần dự trù các chi phí đi kèm giao dịch: phí thẩm định tài sản của ngân hàng, phí công chứng hợp đồng chuyển nhượng, thuế và lệ phí trước bạ theo quy định hiện hành, phí đăng ký biến động sang tên, cùng một khoản dự phòng cho việc làm mới nội thất nếu căn đã qua nhiều năm sử dụng. Vì hồ sơ dự án chưa công bố chi tiết từng khoản phí, cách chắc chắn nhất là xác nhận con số cụ thể với văn phòng công chứng và cơ quan thuế tại thời điểm giao dịch, rồi cộng vào tổng tiền mặt cần chuẩn bị. Thông tin tổng quan về dự án và vị trí tại Liễu Giai có tại trang dự án Vinhomes Metropolis để bạn đối chiếu trước khi làm hồ sơ.
Thứ tự làm việc để khoản vay không bị kẹt
Nguyên tắc quan trọng nhất là duyệt vay trước, đặt cọc sau. Hãy bắt đầu bằng việc mang hồ sơ thu nhập tới ngân hàng để thẩm định sơ bộ và biết trần vay thực tế của mình. Khi đã chọn được căn cụ thể trong ba tòa M1, M2, M3, hãy đề nghị ngân hàng thẩm định chính căn hộ đó, vì hạn mức cuối cùng phụ thuộc vào giá trị thẩm định và tình trạng pháp lý của căn, chứ không chỉ vào thu nhập của bạn. Chỉ đặt cọc khi đã có xác nhận căn đủ điều kiện thế chấp, và trong văn bản đặt cọc nên có điều kiện hoàn cọc nếu khoản vay không được duyệt như dự kiến, kèm mốc thời gian rõ ràng cho từng bước công chứng và giải ngân.
Những lỗi khiến hồ sơ vay tại các dự án chuyển nhượng bị chậm thường lặp lại giống nhau. Một là đặt cọc theo cảm xúc sau buổi xem nhà rồi mới phát hiện thu nhập chứng minh được không đủ cho khoản trả hằng tháng mong muốn. Hai là thỏa thuận giá cao hơn hẳn giá trị thẩm định mà không chuẩn bị phần tiền mặt bù chênh. Ba là bỏ qua tình trạng thế chấp hiện tại của căn, để đến sát ngày công chứng mới biết phải xử lý xóa thế chấp ở ngân hàng khác. Bốn là tính dòng tiền theo lãi suất giai đoạn đầu mà quên giai đoạn thả nổi phía sau. Cả bốn lỗi đều tránh được nếu bạn làm việc với ngân hàng song song ngay từ khi bắt đầu chọn căn, thay vì coi vay vốn là bước cuối cùng.
Câu hỏi thường gặp
Mua chuyển nhượng Vinhomes Metropolis có vay ngân hàng được không?
Được. Giao dịch chuyển nhượng giữa các chủ sở hữu được vay mua nhà thứ cấp như thông thường, với tài sản thế chấp là chính căn hộ. Ngân hàng sẽ thẩm định hồ sơ thu nhập của người vay và giá trị, tình trạng pháp lý của căn hộ trước khi quyết định hạn mức.
Khung giá 77–120 triệu/m² ảnh hưởng thế nào đến khoản vay?
Đó là khung giá chuyển nhượng tham khảo của thị trường thứ cấp, được ghép từ giá chào trên tin rao năm 2026 và số liệu báo chí năm 2024, không phải giá chính thức của chủ đầu tư. Ngân hàng không cho vay theo khung này mà theo giá trị thẩm định của từng căn cụ thể, nên giá chốt cao hơn giá thẩm định sẽ làm tăng phần vốn tự có bạn phải bỏ ra.
Cần bao nhiêu vốn tự có để mua một căn khoảng 7,6 tỷ đồng?
Theo thông lệ thị trường, khoảng 30% giá trị căn, tương ứng khoảng 2,28 tỷ đồng, cộng thêm phí thẩm định, phí công chứng, thuế và lệ phí sang tên cùng dự phòng nội thất. Con số chính xác phụ thuộc giá trị thẩm định của ngân hàng và hồ sơ thu nhập của bạn.
Lãi suất giả định 9%/năm trong bài lấy từ đâu?
Đây là con số giả định dùng riêng cho ví dụ minh họa dòng tiền khoảng 47,9 triệu đồng mỗi tháng với khoản vay 5,32 tỷ đồng trong 20 năm. Nó không phải lãi suất của bất kỳ ngân hàng nào; bạn cần lấy biểu lãi chính thức tại thời điểm nộp hồ sơ vay.