
Người mua Vinhomes Green Bay tại Mễ Trì hiện nay đều mua lại từ cư dân đang sở hữu, vì dự án đã bàn giao và có cộng đồng sinh sống ổn định. Điều đó có nghĩa khoản vay của bạn là khoản vay chuyển nhượng: không có chính sách bán hàng sơ cấp đi kèm, không có tiến độ thanh toán theo xây dựng, ngân hàng chỉ nhìn vào thu nhập của bạn và giá trị thẩm định của đúng căn hộ The Residence hay đúng lô nhà thấp tầng ven hồ mà bạn định mua. Nắm được cơ chế này giúp bạn tính đúng vốn tự có và tránh đặt cọc khi chưa biết mình vay được bao nhiêu. Bài viết dưới đây phân tích cách vay mua chuyển nhượng tại Vinhomes Green Bay, kèm ví dụ tính khoản trả với lãi suất ghi rõ là giả định để bạn đối chiếu với dòng tiền của gia đình mình.
Vay chuyển nhượng tại Green Bay vận hành khác gì vay mua nhà mới
Khi mua ở giai đoạn mở bán, ngân hàng giải ngân theo tiến độ và giá trị khoản vay bám theo giá trong hợp đồng mua bán với chủ đầu tư. Mua chuyển nhượng thì khác hẳn: giá là thỏa thuận riêng giữa bạn và người bán, ngân hàng cử thẩm định độc lập để xác định giá trị tài sản, và hạn mức vay tính trên giá thẩm định đó. Nếu giá thỏa thuận cao hơn giá thẩm định, phần chênh lệch là tiền mặt bạn phải tự chuẩn bị thêm ngoài phần vốn tự có thông thường. Khoản vay cũng thường chỉ được giải ngân khi giao dịch đi tới mốc công chứng và hoàn thiện thủ tục chuyển nhượng, nên lịch vay và lịch thanh toán cho người bán phải được sắp xếp khớp nhau ngay từ thỏa thuận đặt cọc.
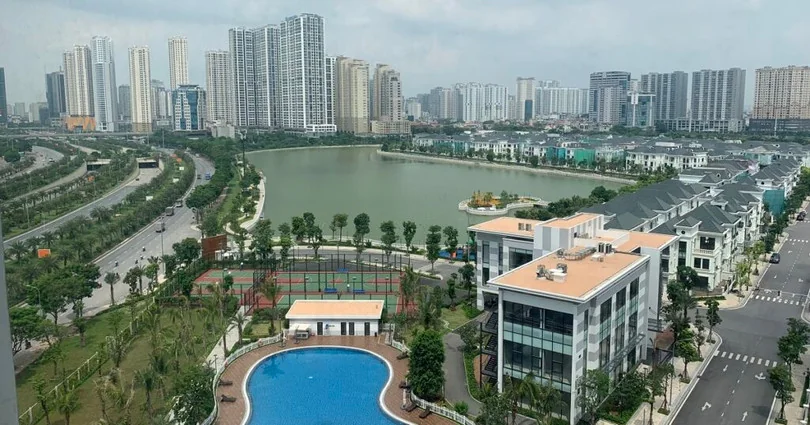
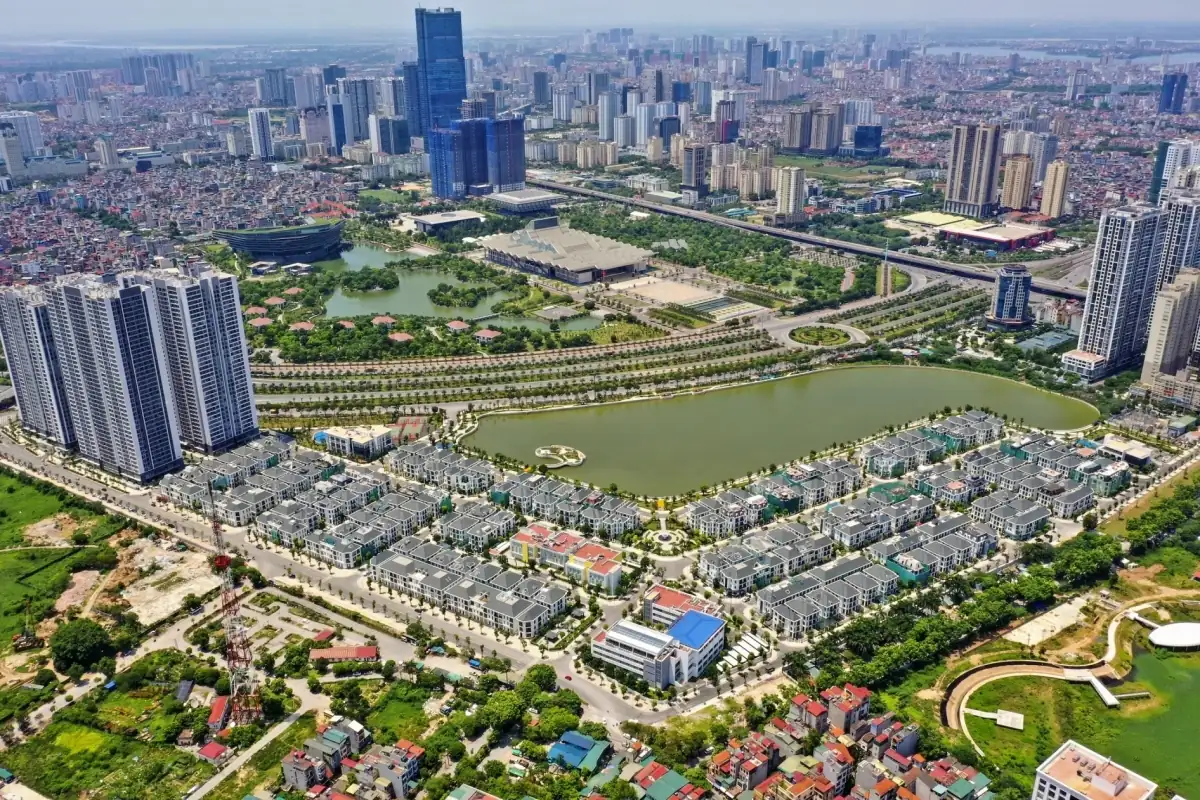
Dự án có hai nhóm sản phẩm với cách ngân hàng nhìn nhận không giống nhau. Căn hộ tại khu cao tầng The Residence là tài sản chuẩn hóa, thẩm định nhanh, hồ sơ thế chấp quen thuộc. Nhà thấp tầng ven hồ có giá trị giao dịch lớn hơn nhiều, tài sản gồm đất và nhà, ngân hàng thường thẩm định kỹ hơn về pháp lý lô đất, hiện trạng xây dựng và tính thanh khoản, đồng thời có thể áp tỷ lệ cho vay thận trọng hơn. Người mua thấp tầng vì thế cần bắt đầu làm việc với ngân hàng sớm hơn người mua căn hộ, thay vì đợi chốt được lô mới hỏi vay.
Vốn tự có cần có và ví dụ tính khoản trả hằng tháng
📩 Nhận danh sách căn chuyển nhượng giá tốt qua Zalo — gửi trong ít phút, miễn phí
Theo thông lệ thị trường với bất động sản đã bàn giao, ngân hàng thường cho vay khoảng 70 đến 80 phần trăm giá trị thẩm định với căn hộ, nhà thấp tầng giá trị lớn thường được xét ở tỷ lệ thấp hơn. Đây là thông lệ tham khảo khi lên kế hoạch tài chính, không phải cam kết của ngân hàng nào, vì hạn mức thật còn phụ thuộc thu nhập, các khoản nợ hiện có và lịch sử tín dụng của bạn. Ngoài phần tiền ngoài khoản vay, vốn tự có còn phải gồm phần chênh giá thẩm định nếu có, cùng chi phí giao dịch và một khoản dự phòng sau khi nhận nhà.
Hồ sơ dự án không công bố bảng giá chuyển nhượng và ô giá của trang dự án cũng để liên hệ để biết giá, nên ví dụ sau dùng con số tròn giả định chỉ để minh họa phép tính, không phải giá của bất kỳ căn nào đang bán. Giả sử bạn mua một căn hộ tại The Residence với giá thỏa thuận 4,5 tỷ đồng, ngân hàng thẩm định bằng đúng mức này và cho vay 70 phần trăm, tức 3,15 tỷ đồng, vốn tự có là 1,35 tỷ đồng. Với giả định lãi suất 9 phần trăm một năm, kỳ hạn 20 năm, trả gốc đều hằng tháng và lãi tính trên dư nợ giảm dần, tiền gốc mỗi tháng là 13,125 triệu đồng, tiền lãi tháng đầu khoảng 23,6 triệu đồng, tổng khoản trả tháng đầu khoảng 36,75 triệu đồng rồi giảm dần, tới tháng cuối còn khoảng 13,2 triệu đồng. Tổng tiền lãi trong suốt 20 năm vào khoảng 2,85 tỷ đồng. Con số lãi suất 9 phần trăm ở đây thuần túy là giả định để tính toán, bạn cần lấy bảng tính chính thức từ ngân hàng tại thời điểm vay vì lãi suất sau giai đoạn đầu thường thả nổi theo thị trường.
Trước khi chốt giá với người bán, bạn nên đọc thêm bài giá chuyển nhượng Vinhomes Green Bay để hiểu vì sao không nên thương lượng dựa trên một khoảng giá chung không rõ nguồn, bởi giá chốt càng xa giá thẩm định thì phần tiền mặt bạn phải bù càng lớn.
Duyệt khả năng vay trước khi đặt cọc và chi phí sang tên cần dự trù
Thứ tự an toàn là mang hồ sơ thu nhập đi thẩm định sơ bộ trước, để biết trần vay theo thu nhập của mình, sau đó mới kiểm tra giấy tờ căn và ký đặt cọc. Khi đặt cọc, thỏa thuận nên có điều khoản xử lý tiền cọc nếu ngân hàng từ chối cho vay hoặc thẩm định giá thấp hơn nhiều so với giá thỏa thuận. Song song với hồ sơ vay, bạn cần nắm các bước sang tên theo bài thủ tục sang tên Vinhomes Green Bay, gồm việc đối chiếu hợp đồng gốc, xác nhận tình trạng sổ của từng căn và làm rõ bên nào chịu khoản phí, khoản thuế nào trước khi ký.
Về chi phí, ngoài tiền nhà bạn phải dự trù thuế thu nhập cá nhân phát sinh từ chuyển nhượng, lệ phí trước bạ, phí công chứng và phí thẩm định tài sản. Bài thủ tục của dự án cũng nói rõ hồ sơ không công bố biểu phí, thuế suất hay thời hạn cụ thể, nên bài viết này không đưa con số phí nào; bạn cần đối chiếu quy định áp dụng tại thời điểm giao dịch và ghi rõ thỏa thuận phân chia chi phí vào hợp đồng. Với nhà thấp tầng, các khoản phí tính theo giá trị giao dịch sẽ lớn hơn hẳn căn hộ, nên việc tính trước vào vốn tự có là bắt buộc chứ không phải tùy chọn.
Câu hỏi thường gặp
Vay mua căn hộ The Residence và nhà thấp tầng Green Bay khác nhau ở đâu
Căn hộ The Residence là tài sản chuẩn hóa nên thẩm định và thế chấp thường nhanh hơn. Nhà thấp tầng gồm cả đất và nhà với giá trị lớn, ngân hàng thẩm định kỹ hơn về pháp lý và hiện trạng, tỷ lệ cho vay có thể thấp hơn. Người mua thấp tầng nên làm việc với ngân hàng từ sớm để kịp tiến độ thanh toán đã thỏa thuận với người bán.
Ngân hàng cho vay theo giá thỏa thuận hay giá thẩm định
Hạn mức vay tính theo giá thẩm định của ngân hàng. Nếu giá bạn thỏa thuận với người bán cao hơn giá thẩm định, phần chênh lệch phải do bạn tự bù bằng tiền mặt và không được tính vào khoản vay. Đây là khoản phát sinh nhiều người mua chuyển nhượng không lường trước khi đặt cọc.
Lãi suất giả định 9 phần trăm trong ví dụ có phải lãi suất ngân hàng đang áp dụng không
Không. Đó là con số giả định dùng để minh họa cách tính khoản trả, vì mỗi ngân hàng áp một mức lãi suất khác nhau theo từng thời điểm và hồ sơ người vay, thường kèm giai đoạn ưu đãi đầu rồi thả nổi. Bạn cần xin bảng tính chính thức cho đúng khoản vay của mình trước khi quyết định.
Đã đặt cọc rồi mới đi vay có rủi ro gì
Rủi ro lớn nhất là ngân hàng duyệt hạn mức thấp hơn kỳ vọng hoặc từ chối cho vay, trong khi thỏa thuận đặt cọc không có điều khoản bảo vệ, khiến bạn phải xoay thêm tiền mặt trong thời gian ngắn hoặc mất cọc. Cách tránh là thẩm định sơ bộ khả năng vay trước và ghi điều khoản xử lý tiền cọc theo kết quả vay vào văn bản đặt cọc.