
Mua một căn liền kề 4 tầng tại Vinhomes Golden City bằng tiền vay hay tiền mặt, trả sớm hay trả theo tiến độ — câu trả lời không nằm ở một bảng lãi suất chung, vì dự án không công bố bảng giá niêm yết chính thức và chính sách bán hàng chính thức trên kho tài liệu của Vinhomes cũng chưa đọc được trong đợt đối chiếu này. Những gì người mua có hôm nay là thông tin từ kênh bán hàng đầu năm 2026: liền kề 4 tầng khoảng 5–6 tỷ đồng một căn, hỗ trợ lãi suất 0% trong 36 tháng với khoản vay tối đa 80%, và chiết khấu thanh toán sớm tối đa 7,5% cộng thêm 4,5% cho liền kề và 5,5% cho biệt thự. Bài viết này sắp xếp các mức đó thành hai hướng đi rõ ràng, kèm cách tự tính dòng tiền, và ghi rõ phần nào chưa công bố để bạn không tính toán trên số liệu tưởng tượng.
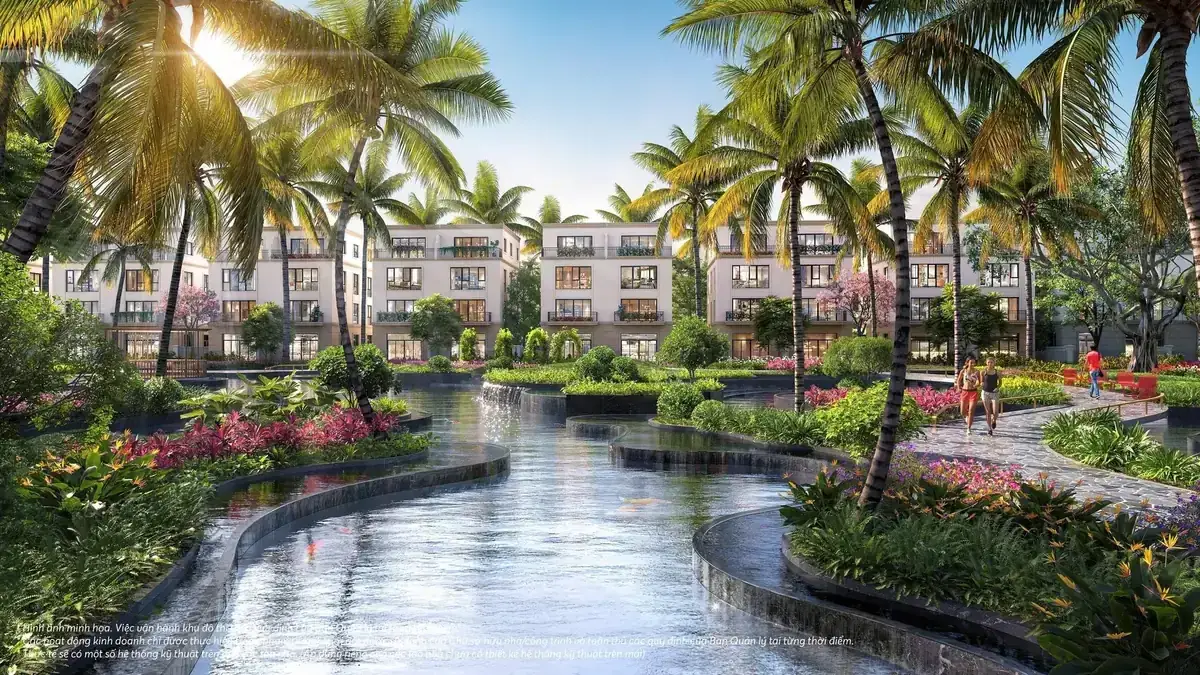
Trước hết, khung dự án cần nhớ: Golden City rộng 240,57 ha tại phường Dương Kinh và xã Kiến Minh, TP. Hải Phòng, do CTCP Vinhomes đứng tên trực tiếp theo Công văn 980/SXD-QLN ngày 27/01/2026. Dự án khởi công ngày 11/5/2025, Thiên Hà mở bán ngày 12–13/7/2025 với liền kề và shophouse diện tích 63–150 m², và chưa có bàn giao nhà nào được xác nhận tới tháng 10/2026; kế hoạch hoàn thành toàn dự án là nửa cuối năm 2029. Nghĩa là người vay mua hôm nay đang vay cho một tài sản chưa bàn giao, với dòng tiền trả nợ bắt đầu trước khi căn nhà có thể ở hoặc cho thuê. Toàn bộ thông tin tổng quan nằm tại trang Vinhomes Golden City.
Hai hướng đi từ thông tin kênh bán hàng đầu năm 2026
Hướng thứ nhất là vay ngân hàng với hỗ trợ lãi suất 0% trong 36 tháng, khoản vay tối đa 80% giá trị căn. Hướng thứ hai là thanh toán sớm để hưởng chiết khấu tối đa 7,5%, cộng thêm 4,5% cho liền kề và 5,5% cho biệt thự. Cả hai mức đều mang nhãn nguồn là thông tin kênh bán hàng đầu năm 2026, chưa phải chính sách chính thức đã đọc từ kho tài liệu của Vinhomes, và mã cùng ngày hiệu lực của chính sách bán hàng chính thức vẫn nằm trong danh sách chưa kiểm chứng. Người mua vì vậy nên coi hai hướng này là khung tham khảo để so sánh, và yêu cầu bên bán xuất trình văn bản bán hàng áp dụng cho đúng mã căn trước khi ký.
| Hướng đi | Điểm mạnh | Điểm cần cân nhắc |
|---|---|---|
| Vay ngân hàng, hỗ trợ lãi suất 0% trong 36 tháng, vay tối đa 80% (thông tin kênh bán hàng đầu 2026) | Giữ lại vốn tự có cho các việc khác; 36 tháng đầu không chịu lãi vay theo mức hỗ trợ được nêu; có thể mua căn giá trị lớn hơn số tiền mặt đang có. | Sau 36 tháng, lãi suất tính theo thỏa thuận với ngân hàng — mức này chưa được công bố trong hồ sơ, nên cần dự phòng cho kịch bản lãi suất cao hơn; khoản vay 80% đồng nghĩa dư nợ lớn và vốn bị chôn trong tài sản chưa bàn giao tới nửa cuối 2029; ân hạn gốc nếu có cũng cần hỏi rõ thời hạn và điều kiện. |
| Thanh toán sớm, chiết khấu tối đa 7,5% cộng thêm 4,5% (liền kề) hoặc 5,5% (biệt thự) (thông tin kênh bán hàng đầu 2026) | Giảm trực tiếp số tiền phải trả nếu đủ vốn; không phát sinh lãi vay và không phụ thuộc vào phê duyệt tín dụng; thủ tục gọn hơn vì không qua ngân hàng. | Dồn vốn lớn vào một tài sản chưa bàn giao, mất chi phí cơ hội của số tiền đó trong thời gian chờ tới nửa cuối 2029; nếu cần tiền gấp giữa chừng, tính thanh khoản của căn chưa bàn giao phụ thuộc vào điều kiện chuyển nhượng theo hợp đồng và văn bản đủ điều kiện bán của đúng đợt. |
Một lưu ý quan trọng về điều kiện bán: Sở Xây dựng Hải Phòng đã xác nhận đợt 4 ngày 27/01/2026 với 197 căn tại phân khu B.1, nhưng mã B.1 chưa đối chiếu được với tên phân khu thương mại nào, và các đợt 1–3 chưa truy được văn bản. Dù chọn hướng vay hay trả sớm, người mua cũng nên đối chiếu mã căn của mình với văn bản đủ điều kiện bán tương ứng trước khi chuyển tiền. Vay ngân hàng không thay thế được bước đối chiếu pháp lý này, và ngân hàng giải ngân cũng sẽ căn cứ vào hồ sơ của đúng căn đó.
Bài toán minh họa — đọc kỹ nhãn giả định
📩 Nhận bảng giá & chính sách mới nhất qua Zalo — gửi trong ít phút, miễn phí
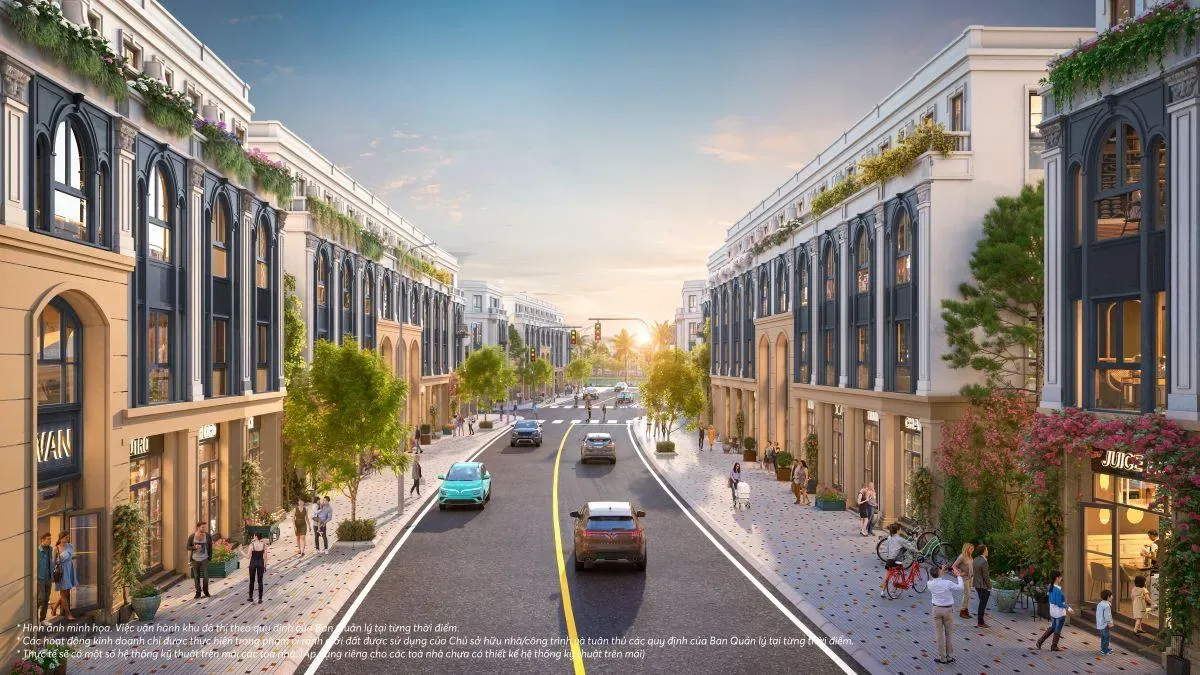
Bài toán minh họa (GIẢ ĐỊNH, không phải cam kết): Giả định một căn liền kề 4 tầng có giá tham khảo 5,5 tỷ đồng — nằm trong khoảng 5–6 tỷ đồng mà kênh bán hàng đầu năm 2026 nêu. Nếu vay tối đa 80%, khoản vay là 4,4 tỷ đồng và vốn tự có là 1,1 tỷ đồng. Trong 36 tháng hỗ trợ lãi suất 0% theo thông tin kênh bán hàng, người mua chưa phải chịu lãi vay cho khoản 4,4 tỷ đồng này; sau thời gian hỗ trợ, tiền lãi mỗi tháng sẽ phụ thuộc vào lãi suất thỏa thuận với ngân hàng, mức này chưa được công bố nên bài viết không tự điền một con số lãi suất nào. Nếu chọn thanh toán sớm và giả định cả hai mức chiết khấu cùng áp dụng tối đa cho liền kề (7,5% cộng thêm 4,5%), mức giảm minh họa là 660 triệu đồng trên giá 5,5 tỷ đồng — nhưng điều kiện cộng dồn thực tế phải đối chiếu văn bản bán hàng của đúng mã căn, vì hồ sơ không ghi rõ cách áp dụng cộng dồn cho từng trường hợp.
Cách tự tính cho căn của bạn: lấy giá tham khảo của đúng mã căn, nhân với tỷ lệ vay tối đa 80% để ra khoản vay và vốn tự có; sau đó hỏi ngân hàng ba thông tin mà hồ sơ chưa công bố — lãi suất sau thời gian hỗ trợ, thời hạn vay tối đa, và điều kiện ân hạn gốc — rồi mới tính tiền trả hàng tháng cho giai đoạn sau hỗ trợ. Nếu ngân hàng chưa trả lời được ba thông tin này, bài toán của bạn vẫn thiếu dữ kiện. Đọc thêm chính sách bán hàng Golden City và bảng giá tham khảo Golden City.
Những gì chưa công bố — đừng tự điền vào chỗ trống
Danh sách chưa công bố cho bài toán vay mua Golden City gồm: tên ngân hàng liên kết và điều kiện phê duyệt tín dụng; lãi suất sau thời gian hỗ trợ 36 tháng; thời hạn vay tối đa và lịch trả gốc, lãi sau hỗ trợ; tiến độ thanh toán theo từng đợt cho từng mã căn; và mã cùng ngày hiệu lực của chính sách bán hàng chính thức. Hồ sơ cũng không ghi phí phạt trả nợ trước hạn hay điều kiện chuyển nhượng trong thời gian chưa bàn giao. Bài viết không dựng lịch trả “của dự án” từ những chỗ trống này, vì một lịch trả dựng lên sẽ trông rất thuyết phục mà lại sai ngay khi ngân hàng áp dụng điều kiện thật.
Cuối cùng, một cảnh báo thuộc về phía người mua chứ không thuộc về dự án: các kênh rao bán không chính thức và đối tượng mạo danh thường chào “suất vay ưu đãi” hoặc “suất ngoại giao” kèm yêu cầu đặt cọc sớm. Ưu đãi lãi suất và chiết khấu chỉ có giá trị khi nằm trong văn bản bán hàng của đúng mã căn và hồ sơ vay của ngân hàng. Nếu ai đó hứa một mức lãi suất hay chiết khấu mà không đưa được văn bản, hãy coi đó là chưa có. Xem thêm bài có nên mua Golden City 2026 để cân nhắc tổng thể trước khi chọn hướng vay hay trả sớm.
Lời nhắn riêng cho người đang tính vay: Chúng tôi là kênh thông tin và tư vấn độc lập, không phải ngân hàng và không phải bên bán; bài viết này chỉ giúp bạn đặt đúng câu hỏi cho ngân hàng và bên bán trước khi ký. Mọi mức lãi suất, chiết khấu trong bài đều mang nhãn nguồn kênh bán hàng đầu năm 2026, chưa phải chính sách chính thức đã đọc từ kho tài liệu của Vinhomes — và quyết định cuối cùng nên dựa trên văn bản áp dụng cho đúng mã căn của bạn.
Câu hỏi thường gặp
Vay mua Golden City được hỗ trợ lãi suất bao nhiêu?
Theo thông tin kênh bán hàng đầu năm 2026, hỗ trợ lãi suất 0% trong 36 tháng với khoản vay tối đa 80%. Đây chưa phải chính sách chính thức đã đọc từ kho tài liệu của Vinhomes; lãi suất sau thời gian hỗ trợ chưa được công bố.
Thanh toán sớm được chiết khấu bao nhiêu?
Theo thông tin kênh bán hàng đầu năm 2026, chiết khấu thanh toán sớm tối đa 7,5%, cộng thêm 4,5% cho liền kề và 5,5% cho biệt thự. Điều kiện cộng dồn thực tế cần đối chiếu văn bản bán hàng của đúng mã căn.
Giá tham khảo của liền kề Golden City là bao nhiêu?
Dự án không công bố bảng giá niêm yết chính thức nên ô giá để “Liên hệ để biết giá”. Mức tham khảo từ kênh bán hàng đầu năm 2026 cho liền kề 4 tầng là khoảng 5–6 tỷ đồng một căn.
Vay mua căn chưa bàn giao cần lưu ý gì nhất?
Ba điểm: đối chiếu mã căn với văn bản đủ điều kiện bán của đúng đợt (đợt 4 đã xác nhận 197 căn phân khu B.1 ngày 27/01/2026; mã B.1 chưa gắn được với tên phân khu thương mại); hỏi ngân hàng lãi suất sau hỗ trợ, thời hạn vay và ân hạn gốc; và dự phòng dòng tiền tới mốc hoàn thành toàn dự án nửa cuối năm 2029.