
Với căn nhà ở xã hội nhỏ nhất tại Tràng Cát giá từ khoảng 677 triệu đồng, câu hỏi của hầu hết người mua không phải “có mua nổi không” mà là “phải tự chuẩn bị bao nhiêu, vay được bao nhiêu, mỗi tháng trả chừng nào”.
Đó chính là phần việc của vay mua NOXH Happy Home Tràng Cát: một cơ chế vay qua Ngân hàng Chính sách xã hội với các thông số đã ghi trong hồ sơ pháp lý của dự án. Bài viết trình bày đúng những thông số đó — tỷ lệ vay tối đa, lãi suất, thời hạn — cùng điều kiện thu nhập để được xét duyệt, và nói rõ phần nào là con số của hồ sơ, phần nào chỉ là ví dụ giả định để bạn tự tính cho trường hợp của mình.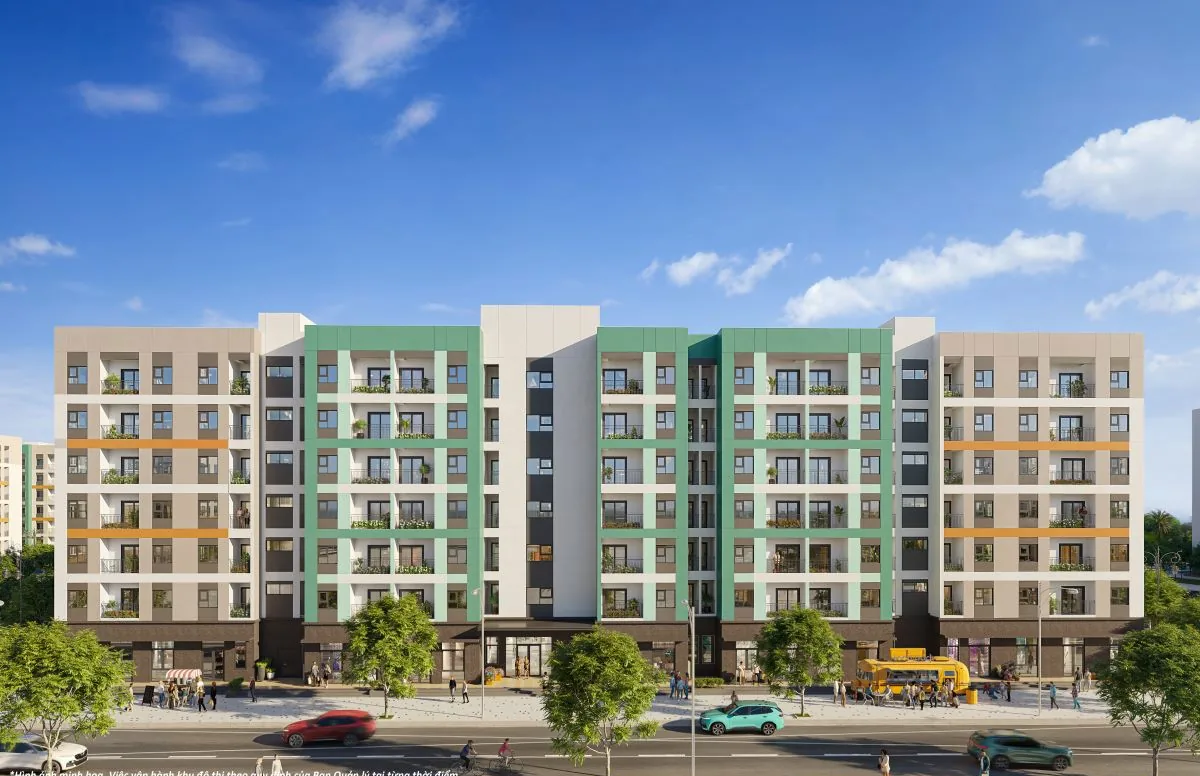
Gói vay mua NOXH Happy Home Tràng Cát qua Ngân hàng Chính sách xã hội
Theo hồ sơ pháp lý của dự án, người mua nhà ở xã hội tại Tràng Cát được vay Ngân hàng Chính sách xã hội tối đa 80% giá trị hợp đồng mua bán, lãi suất 5,4%/năm, thời hạn tối đa 25 năm. Ba con số này là xương sống của mọi phép tính “vay mua noxh ngân hàng chính sách” gắn với dự án: tỷ lệ 80% quyết định vốn tự có tối thiểu bạn phải có sẵn, lãi suất 5,4%/năm quyết định chi phí vay suốt hành trình trả nợ, và thời hạn 25 năm là khoảng dài nhất bạn được kéo giãn khoản vay để giảm áp lực trả hằng tháng. Khác vay thương mại thông thường, thông số ở đây được ấn định theo chính sách nhà ở xã hội, không phải kết quả mặc cả với ngân hàng.
Cần nói rõ một giới hạn: các thông số trên là thông số chính sách ghi trong hồ sơ tại thời điểm công bố. Khi một đợt bán mở ra — như đợt 1 với 548 căn nhận hồ sơ từ 01/8 đến 15/9/2025, hay lô NXH2 nhận hồ sơ từ đầu năm 2026 — người mua vẫn cần xác nhận lại lãi suất và điều kiện áp dụng tại thời điểm nộp hồ sơ, vì chính sách vay có thể được điều chỉnh theo từng giai đoạn. Đừng ký cam kết tài chính nào dựa trên lãi suất truyền miệng mà không có văn bản đối chiếu.
Vay mua nhà ở xã hội tối đa bao nhiêu? Tính thử trên giá căn Tràng Cát
📩 Nhận bảng giá & chính sách mới nhất qua Zalo — gửi trong ít phút, miễn phí
Câu hỏi “vay mua nhà ở xã hội tối đa bao nhiêu” có đáp án trực tiếp tại dự án này: tối đa 80% giá trị hợp đồng. Giá bán tại Tràng Cát đã được Sở Xây dựng Hải Phòng công bố tháng 8/2025 với khung 20,02–31,99 triệu đồng/m² thông thủy, bình quân 23,51 triệu đồng/m² — đã gồm thuế giá trị gia tăng, chưa gồm kinh phí bảo trì. Căn nhỏ nhất giá từ khoảng 677 triệu đồng, căn lớn nhất khoảng 1,64 tỷ đồng, như phân tích trong bài bảng giá Happy Home Tràng Cát.
Để hình dung, dưới đây là ví dụ tính tiền mang tính GIẢ ĐỊNH, áp đúng thông số hồ sơ (vay 80%, lãi suất 5,4%/năm, trả đều hằng tháng trong 25 năm) lên căn nhỏ nhất 677 triệu đồng: bạn vay tối đa khoảng 541,6 triệu đồng, vốn tự có tối thiểu khoảng 135,4 triệu đồng, số trả hằng tháng khoảng 3,3 triệu đồng. Với căn lớn nhất khoảng 1,64 tỷ đồng, khoản vay tối đa tương ứng khoảng 1,31 tỷ đồng và số trả hằng tháng giả định khoảng 8 triệu đồng. Đây là phép tính để ước lượng dòng tiền, không phải lịch trả nợ cam kết — số trả thực tế phụ thuộc dư nợ, thời hạn bạn chọn và thông số được xác nhận khi khoản vay được duyệt. Tổng tiền cần chuẩn bị còn gồm kinh phí bảo trì chưa nằm trong giá công bố.
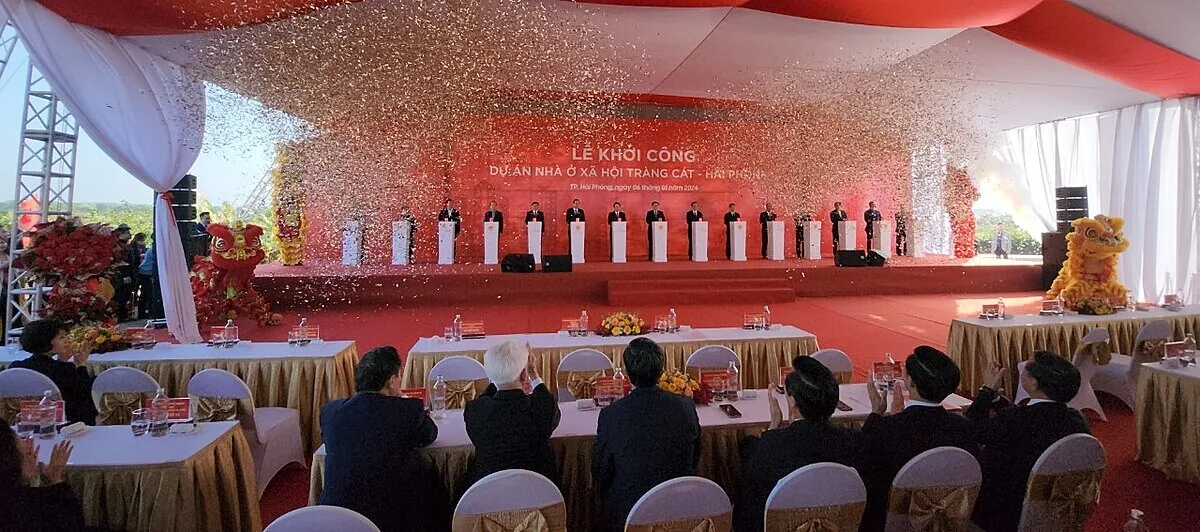
Điều kiện thu nhập: trần bao nhiêu thì được xét duyệt?
Khoản vay chỉ đến sau một cánh cửa khác: bạn phải thuộc đối tượng và đáp ứng điều kiện mua nhà ở xã hội. Theo hồ sơ dự án, điều kiện áp dụng theo Điều 76 và Điều 78 Luật Nhà ở 2023, Nghị định 100/2024/NĐ-CP đã sửa đổi bởi Nghị định 136/2026/NĐ-CP. Trần thu nhập được ghi rõ: độc thân không quá 25 triệu đồng/tháng; độc thân nuôi con nhỏ không quá 35 triệu đồng/tháng; vợ chồng không quá 50 triệu đồng/tháng. Pháp luật hiện hành không còn điều kiện về nơi cư trú — bạn không bị buộc phải có hộ khẩu tại Hải Phòng mới được mua. Quy trình đối tượng và xét duyệt được trình bày riêng trong bài chính sách mua Happy Home Tràng Cát.
Điểm thực tế cần lưu ý: trần thu nhập là điều kiện “không vượt quá”, không phải mức tối thiểu. Nhưng về phía ngân hàng, thu nhập vẫn là căn cứ đánh giá khả năng trả nợ — khoản vay 541,6 triệu đồng với mức trả giả định khoảng 3,3 triệu đồng/tháng sẽ dễ duyệt hơn nếu thu nhập ổn định và chứng minh được bằng giấy tờ.
Hai cách chuẩn bị tiền: vay tối đa 80% hay vay ít hơn?
Phương án vay tối đa 80%. Điểm mạnh: vốn tự có ban đầu thấp nhất — với căn 677 triệu đồng, bạn chỉ cần sẵn khoảng 135,4 triệu đồng cộng các chi phí ngoài giá bán, nên cơ hội mua nhà đến sớm hơn nhiều năm so với việc chờ tích lũy đủ tiền mặt; lãi suất chính sách 5,4%/năm và thời hạn tới 25 năm giữ mức trả hằng tháng ở ngưỡng nhẹ. Điểm cần cân nhắc: tổng lãi phải trả trong 25 năm không hề nhỏ, và nghĩa vụ trả nợ kéo dài gần như suốt giai đoạn đi làm chính — biến động thu nhập là rủi ro phải tính trước.
Phương án vay ít hơn hạn mức tối đa. Điểm mạnh: dư nợ thấp hơn nghĩa là tổng lãi ít hơn, thoát nợ sớm hơn, nhẹ đầu hơn trong giai đoạn nhà bị khóa chuyển nhượng 5 năm theo Điều 89 Luật Nhà ở 2023. Điểm cần cân nhắc: vốn tự có phải chuẩn bị nhiều hơn ngay từ đầu, dễ làm bạn lỡ đợt bán có căn phù hợp — tại Tràng Cát, hàng bán theo từng đợt có thông báo riêng, không phải lúc nào cũng có căn chờ bạn gom đủ tiền. Đây thuần túy là bài toán tài chính của người mua.
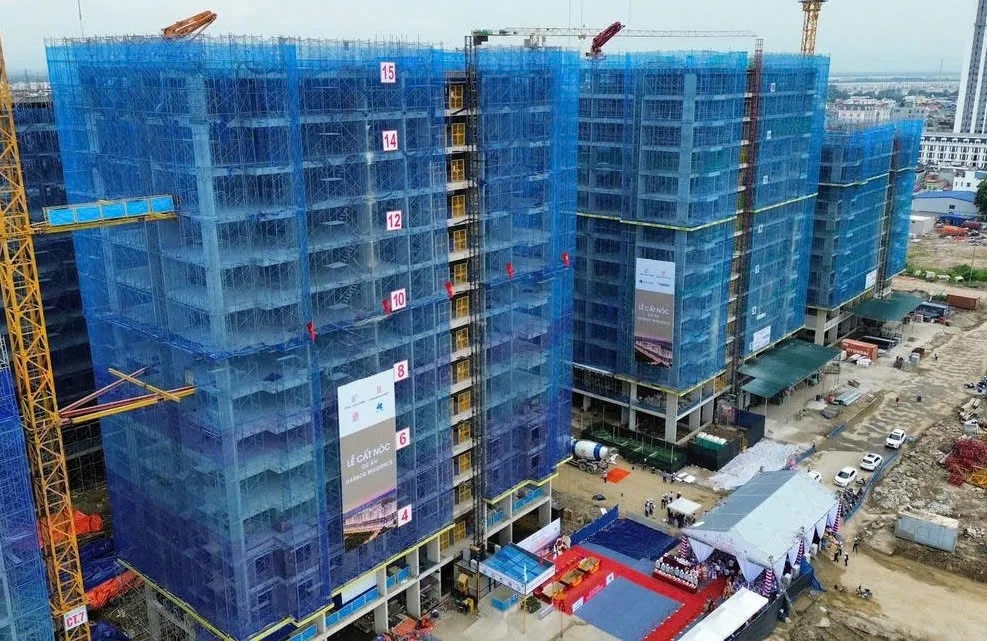
Vay mua nhà ở xã hội 2026 tại Tràng Cát: bám theo đợt bán, đừng đi trước hồ sơ
Một nguyên tắc thực hành cho người tìm “vay mua nhà ở xã hội 2026”: khoản vay gắn chặt với hợp đồng mua bán của một căn cụ thể thuộc đợt bán đã được phép bán, nên không thể “vay trước, chọn căn sau”. Trình tự đúng là theo dõi đợt bán đang mở, nộp hồ sơ đăng ký mua để xét duyệt đối tượng và điều kiện, chọn căn trong đợt, ký hợp đồng mua bán, rồi mới hoàn thiện hồ sơ vay trên chính hợp đồng đó. Đến đầu năm 2026, dự án đã có 192 căn đầu tiên ký hợp đồng mua bán, tăng lên gần 700 căn vào tháng 2/2026 theo VietnamNet — quỹ căn từng đợt vì thế không chờ người chậm hồ sơ. Bức tranh tổng thể nằm tại trang dự án Happy Home Tràng Cát, các câu hỏi nối tiếp được gom trong bài hỏi đáp Happy Home Tràng Cát, và phần địa điểm được chốt trong bài vị trí Happy Home Tràng Cát.
Lưu ý từ đội biên tập: DuanVinhomes.vn tổng hợp và diễn giải hồ sơ dự án dưới góc nhìn của một kênh tư vấn độc lập — chúng tôi không phải Ngân hàng Chính sách xã hội, không phải chủ đầu tư và không phê duyệt khoản vay nào. Mọi con số vay đều trích từ hồ sơ pháp lý của dự án tại thời điểm công bố; trước khi nộp hồ sơ, hãy xác nhận lại thông số đang áp dụng tại điểm tiếp nhận và ngân hàng, đồng thời cảnh giác với cá nhân nào thu phí để “lo suất vay” hay “đảm bảo duyệt hồ sơ” — đó là dấu hiệu của kênh mạo danh.
Đọc thêm: chi phí mua Happy Home Tràng Cát.
Câu hỏi thường gặp
Vay mua NOXH Happy Home Tràng Cát tối đa được bao nhiêu?
Theo hồ sơ, người mua được vay Ngân hàng Chính sách xã hội tối đa 80% giá trị hợp đồng mua bán. Với căn nhỏ nhất giá từ khoảng 677 triệu đồng, hạn mức vay tối đa tương ứng khoảng 541,6 triệu đồng; phần còn lại là vốn tự có, chưa kể kinh phí bảo trì và chi phí ngoài giá bán.
Vay mua nhà ở xã hội lãi suất bao nhiêu tại dự án này?
Hồ sơ ghi lãi suất vay Ngân hàng Chính sách xã hội là 5,4%/năm, thời hạn tối đa 25 năm. Đây là thông số chính sách tại thời điểm công bố — bạn cần xác nhận lại mức đang áp dụng khi nộp hồ sơ của đợt bán mình tham gia.
Thu nhập bao nhiêu thì đủ điều kiện mua và vay?
Trần thu nhập theo hồ sơ: độc thân không quá 25 triệu đồng/tháng, độc thân nuôi con nhỏ không quá 35 triệu, vợ chồng không quá 50 triệu đồng/tháng, theo Điều 76, Điều 78 Luật Nhà ở 2023 và Nghị định 100/2024/NĐ-CP sửa đổi bởi Nghị định 136/2026/NĐ-CP. Pháp luật hiện hành không còn điều kiện về cư trú.
Mua nhà ở xã hội Tràng Cát rồi có bán lại ngay được không?
Không. Theo Điều 89 Luật Nhà ở 2023, nhà ở xã hội không được chuyển nhượng trong 5 năm kể từ thời điểm người mua thanh toán đủ tiền cho chủ đầu tư — yếu tố cần đưa vào kế hoạch tài chính ngay từ khi vay.