
Mua bán nhà đất có vay, tức nhà đang thế chấp tại ngân hàng, vẫn thực hiện được nhưng không thể ký hợp đồng chuyển nhượng rồi sang tên như nhà đã “sạch” sổ. Nguyên tắc cốt lõi chỉ có một: bên bán chỉ được bán tài sản đang thế chấp khi được ngân hàng đồng ý, hoặc phải tất toán khoản vay và xóa đăng ký thế chấp trước thời điểm công chứng. Thực tế, hầu hết giao dịch dạng này đi theo hai lối: người bán tự trả hết nợ để giải chấp rồi mới bán, hoặc tiền của người mua được dùng để trả nợ cho ngân hàng thông qua thỏa thuận ba bên và tài khoản phong tỏa, sau đó mới xóa thế chấp và công chứng sang tên.
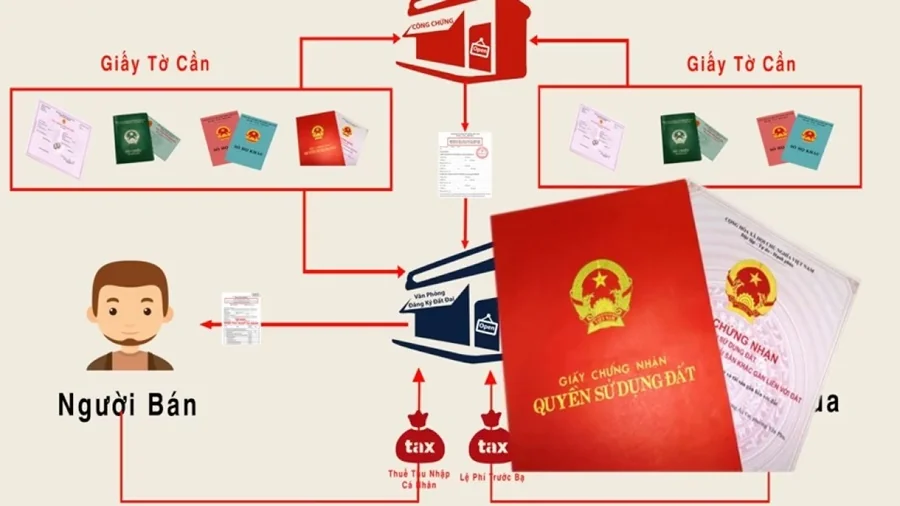
Vì sao nhà đang vay không thể sang tên ngay?
Khi nhà được thế chấp, ngân hàng giữ bản gốc giấy chứng nhận và quyền của mình đã đăng ký vào hệ thống. Theo khoản 8 Điều 320 và khoản 5 Điều 321 Bộ luật Dân sự 2015, bên thế chấp không được bán, thay thế hay tặng cho tài sản thế chấp, trừ khi được bên nhận thế chấp đồng ý hoặc theo quy định của luật. Bạn vẫn ở và khai thác căn nhà, nhưng quyền bán bị “khóa” cho đến khi ngân hàng gật đầu. Vì vậy, lời hứa “cứ ký hợp đồng trước, giải chấp sau” rất rủi ro: công chứng viên có thể từ chối, còn người mua đã xuống tiền cọc mà chưa có gì bảo đảm.
Ngoài ra, điều kiện chuyển nhượng theo khoản 1 Điều 45 Luật Đất đai 2024 cũng phải thỏa mãn: có giấy chứng nhận, không tranh chấp, không bị kê biên hay biện pháp khẩn cấp tạm thời, còn thời hạn sử dụng. Nhà đang thế chấp nhưng không tranh chấp, không bị kê biên vẫn đủ điều kiện — rào cản duy nhất nằm ở khâu xử lý khoản vay.
Bảng mốc thời gian và chi phí tham khảo theo quy định
📩 Nhận bảng giá & chính sách mới nhất qua Zalo — gửi trong ít phút, miễn phí
| Hạng mục | Mốc theo quy định (kiểm tra 26/10/2026) |
|---|---|
| Đăng ký biến động (sang tên) | Trong 30 ngày kể từ ngày có biến động — khoản 3 Điều 133 Luật Đất đai 2024 |
| Giải quyết đăng ký biến động chuyển nhượng | Không quá 10 ngày làm việc từ ngày nhận đủ hồ sơ hợp lệ — khoản 2 Điều 22 Nghị định 101/2024/NĐ-CP |
| Kê khai thuế thu nhập cá nhân | Chậm nhất ngày thứ 10 từ khi hợp đồng có hiệu lực nếu bên bán tự kê khai; nếu bên mua nộp thay thì kê khai cùng hồ sơ sang tên |
| Thuế thu nhập cá nhân | 2% giá chuyển nhượng — bên bán chịu, trừ khi thỏa thuận khác |
| Lệ phí trước bạ | 0,5% giá tính lệ phí trước bạ — bên mua chịu, trừ khi thỏa thuận khác (khoản 1 Điều 8 Nghị định 10/2022/NĐ-CP) |
| Phí công chứng | Theo biểu phí lũy tiến của Thông tư 257/2016/TT-BTC |
| Xử lý khoản vay tại ngân hàng | Không có mốc chung trong luật — tùy dư nợ và quy trình nội bộ của ngân hàng |
Hai mốc này hay bị nhầm: 30 ngày là hạn đi đăng ký biến động sau khi hợp đồng có hiệu lực; 10 ngày làm việc là hạn cơ quan đăng ký giải quyết hồ sơ đã đủ giấy tờ, chưa tính thời gian xác định nghĩa vụ tài chính với cơ quan thuế. Ngân hàng mất bao lâu để tất toán thì không có con số chung. Vì vậy, lịch trình thực tế nên tính theo tiến độ ngân hàng trước, rồi mới cộng thời gian công chứng và sang tên.
Quy trình 6 bước khi nhà đang vay ngân hàng
Bước một là kiểm tra pháp lý và dư nợ: yêu cầu bản sao giấy chứng nhận, hợp đồng thế chấp và văn bản xác nhận dư nợ của ngân hàng, đồng thời kiểm tra quy hoạch, tranh chấp tại cơ quan địa chính. Đừng chỉ tin lời người bán nói “còn nợ ít thôi” — con số duy nhất có giá trị là giấy xác nhận dư nợ do ngân hàng cấp.
Bước hai là thống nhất phương án xử lý khoản vay, thường có ba cách. An toàn nhất là người bán tự tất toán, nhận lại sổ gốc và văn bản đồng ý xóa thế chấp rồi mới ký hợp đồng mua bán. Phổ biến hơn khi người bán không đủ tiền trả nợ trước là dùng tiền của người mua để tất toán: các bên cùng ngân hàng ký thỏa thuận ba bên, tiền chuyển vào tài khoản phong tỏa để trả nợ, ngân hàng xác nhận giải chấp rồi mới công chứng. Cách thứ ba là người mua “nối” khoản vay — chỉ làm được khi ngân hàng thẩm định và đồng ý, thực tế khá hiếm.
Bước ba là tất toán và xóa đăng ký thế chấp: sau khi tiền về đủ, ngân hàng cấp văn bản xác nhận hoàn thành nghĩa vụ và đồng ý xóa thế chấp, trả lại bản gốc giấy chứng nhận. Người bán hoặc ngân hàng mang hồ sơ đến Văn phòng đăng ký đất đai để xóa đăng ký biện pháp bảo đảm, rồi căn nhà mới trở về trạng thái “sạch” để công chứng.
Bước bốn là công chứng hợp đồng chuyển nhượng: hai bên mang giấy chứng nhận bản gốc, căn cước công dân và giấy tờ hôn nhân đến văn phòng công chứng nơi có bất động sản để ký hợp đồng. Công chứng viên sẽ kiểm tra tình trạng thế chấp trên hệ thống — nếu thế chấp chưa xóa, hợp đồng sẽ không được công chứng.
Bước năm là kê khai và nộp thuế, phí: bên bán kê khai thuế thu nhập cá nhân 2%, bên mua kê khai lệ phí trước bạ 0,5%, kèm phí công chứng và phí thẩm định hồ sơ do địa phương quy định. Các bên được thỏa thuận người nộp thay, nhưng phải ghi rõ trong hợp đồng. Dù thuộc diện miễn thuế, người dân vẫn phải nộp hồ sơ khai thuế, lệ phí.
Bước sáu là nộp hồ sơ sang tên và nhận sổ mới: đơn đăng ký biến động, hợp đồng đã công chứng, bản gốc giấy chứng nhận, tờ khai thuế và lệ phí trước bạ, nộp tại bộ phận một cửa hoặc Văn phòng đăng ký đất đai. Sau khi hoàn thành nghĩa vụ tài chính, bên mua nhận giấy chứng nhận mang tên mình. Để đối chiếu trình tự chung, xem thêm bài thủ tục mua bán nhà đất 2026, bài chi phí sang tên sổ đỏ và bài thuế chuyển nhượng nhà đất bao nhiêu phần trăm.
Giấy tờ cần chuẩn bị theo từng bên
Phía người bán cần có: giấy chứng nhận bản gốc, căn cước công dân, giấy tờ hôn nhân, hợp đồng tín dụng và thế chấp, văn bản xác nhận dư nợ và văn bản đồng ý xóa thế chấp sau khi tất toán. Nếu nhà là tài sản chung vợ chồng, cả hai đều phải ký, trừ khi có ủy quyền hợp pháp.
Phía người mua cần có: căn cước công dân, giấy tờ hôn nhân, và nếu mua bằng vốn vay thì thêm hồ sơ vay riêng — hợp đồng tín dụng mới và cam kết giải ngân của ngân hàng cho vay. Khi người mua cũng vay, giao dịch có tới hai ngân hàng cùng tham gia, nên lịch trình phải khớp từng bước.
Những rủi ro hay gặp và cách tránh
Rủi ro lớn nhất là đặt cọc khi chưa biết chắc ngân hàng có đồng ý bán hay không. Cách tránh là ghi rõ trong hợp đồng đặt cọc: tiền cọc chỉ dùng để tất toán khoản vay, thời hạn ngân hàng xác nhận giải chấp, và điều gì xảy ra nếu ngân hàng từ chối.
Rủi ro thứ hai là giá bán thấp hơn dư nợ: dù người mua trả đủ giá, ngân hàng vẫn chưa nhận đủ tiền để giải chấp, phần chênh lệch người bán phải tự bù. Hãy so sánh giá bán dự kiến với dư nợ thực tế trước khi ký cọc.
Rủi ro thứ ba là người mua vay ngân hàng mới nhưng tài sản chưa “sạch”: ngân hàng cho vay mới thường chỉ giải ngân sau khi hợp đồng đã công chứng và hồ sơ sang tên đã nộp, nên hai bên cần thỏa thuận rõ lịch giải ngân khớp với lịch công chứng. Bài vay mua nhà ở xã hội nêu các điều kiện và hồ sơ vay để đối chiếu (khác nhà ở thương mại).
Bài viết này chỉ mang tính tham khảo chung, không thay cho tư vấn pháp lý từng hồ sơ vay cụ thể; khi giao dịch thật, hãy để ngân hàng và văn phòng công chứng soát lại giấy tờ trước khi đặt cọc.
Trang này là kênh thông tin độc lập, không phải ngân hàng; hãy đối chiếu với ngân hàng trước khi ký.
Đọc thêm: phong thủy nhà ở.
Một khâu không thể thiếu trong bộ hồ sơ giao dịch là công chứng hợp đồng mua bán nhà đất — cần chuẩn bị đúng giấy tờ để tránh bị trả hồ sơ.
Câu hỏi thường gặp
Nhà đang thế chấp ngân hàng có bán được không?
Được, nhưng phải có sự đồng ý của ngân hàng hoặc tất toán và xóa thế chấp trước khi công chứng, theo Điều 320 và Điều 321 Bộ luật Dân sự 2015.
Người mua có thể dùng tiền mua để trả nợ thay người bán không?
Được, nếu có thỏa thuận ba bên: tiền chuyển qua tài khoản phong tỏa để tất toán, ngân hàng xác nhận giải chấp rồi mới công chứng.
Mua nhà đang vay mất bao lâu để sang tên?
Không có mốc chung cho khâu xử lý khoản vay tại ngân hàng. Sau khi giải chấp và công chứng, thời hạn đăng ký biến động là 30 ngày, và cơ quan đăng ký giải quyết trong không quá 10 ngày làm việc từ ngày nhận đủ hồ sơ hợp lệ.
Thuế, phí khi mua nhà đang vay có khác nhà thường không?
Không khác: thuế thu nhập cá nhân 2% do bên bán chịu, lệ phí trước bạ 0,5% do bên mua chịu, cộng phí công chứng và phí thẩm định hồ sơ; các bên được thỏa thuận người nộp thay.