
Mua một căn thấp tầng Wonder City bằng tiền vay không khó hiểu như nhiều người tưởng, nhưng cũng không đơn giản như một dòng quảng cáo “hỗ trợ lãi suất 0%”. Chính sách bán hàng V21, có hiệu lực từ ngày 01/08/2026, đặt ra nhiều phương án cùng lúc: trả nhanh để hưởng chiết khấu, vay có hỗ trợ lãi suất trong thời hạn nhất định, về ở sớm để nhận thêm ưu đãi, hoặc chọn dòng giãn xây 2 năm để tách tiền đất và tiền xây dựng. Bài viết này gỡ từng phương án ra, đặt cạnh nhau, và chỉ ra cách tính dòng tiền mà người mua có thể tự làm trước khi gặp ngân hàng.
Khung chính sách V21: những con số người mua cần nắm trước
Chính sách bán hàng hiện hành bản V21, đọc trực tiếp từ kho tài liệu chính thức của Vinhomes, gồm các mốc sau: đặt cọc 300 triệu đồng/căn; chiết khấu 7,5% khi thanh toán 100% trong 15 ngày; hỗ trợ lãi suất 0% trong 18–36 tháng cho khoản vay tối đa 70%, nhưng giá bán tăng từ 3,5% đến 19,5% tùy kỳ hạn hỗ trợ được chọn; chiết khấu về ở sớm 10%; miễn phí dịch vụ 36 tháng. Đây là khung chung của phần thấp tầng Vinhomes tại dự án, áp dụng theo từng căn và từng thời điểm ký kết, nên người mua cần xác nhận lại điều khoản áp cho đúng căn của mình.
Điểm dễ hiểu nhầm nhất nằm ở cặp “0%” và “giá tăng 3,5% đến 19,5%”. Hỗ trợ lãi suất không có nghĩa là khoản vay không tốn chi phí: chi phí đó đã phản ánh một phần vào giá bán khi chọn kỳ hạn hỗ trợ dài hơn. Người mua vì vậy không nên chỉ so sánh lãi suất danh nghĩa mà nên so sánh tổng số tiền thực trả trong từng phương án, gồm giá bán sau điều chỉnh, số tiền vay, thời gian ân hạn và lãi suất sau thời gian hỗ trợ. Ngân hàng cho vay là bên quyết định điều kiện vay cụ thể, hồ sơ vay và lãi suất sau hỗ trợ, nên bước gặp ngân hàng không thể bỏ qua.
Dòng sản phẩm giãn xây 2 năm là một phương án riêng, không lẫn với các phương án trên: trả tiền đất trước, phần xây dựng bắt đầu thanh toán từ ngày 13/05/2027, và chủ đầu tư trả lãi 9,5%/năm trên khoản bảo đảm. Cấu trúc này phù hợp với người muốn chia dòng tiền thành hai giai đoạn rõ rệt, nhưng cũng đòi hỏi kế hoạch tài chính dài hơn vì nghĩa vụ thanh toán phần xây dựng chỉ bắt đầu sau mốc 13/05/2027. Bài chính sách bán hàng Wonder City giải thích khung V21 chi tiết hơn, và trang dự án Vinhomes Wonder City là nơi tra cứu tổng thể.
Bảng so sánh các phương án: điểm mạnh và điểm cần cân nhắc
📩 Nhận bảng giá & chính sách mới nhất qua Zalo — gửi trong ít phút, miễn phí
| Phương án | Điểm mạnh | Điểm cần cân nhắc |
|---|---|---|
| Thanh toán nhanh 100% trong 15 ngày | Chiết khấu 7,5%; dứt điểm nghĩa vụ thanh toán sớm, không phụ thuộc vào lãi suất vay sau này | Cần dòng tiền lớn tập trung trong thời gian ngắn; vốn bị chôn vào một tài sản, giảm linh hoạt cho các khoản chi khác |
| Vay có hỗ trợ lãi suất 0% trong 18–36 tháng, tối đa 70% | Giảm áp lực trả lãi trong giai đoạn đầu; giữ lại một phần vốn tự có cho mục đích khác | Giá bán tăng 3,5%–19,5% tùy kỳ hạn hỗ trợ; sau thời gian hỗ trợ, lãi suất theo ngân hàng và khoản trả hàng tháng có thể tăng lên, cần dự phòng dòng tiền sau ân hạn |
| Về ở sớm | Chiết khấu 10%; nhận nhà và sử dụng sớm hơn, kết hợp được với miễn phí dịch vụ 36 tháng | Cần sẵn sàng tài chính và kế hoạch dọn về đúng thời điểm; nếu chưa có nhu cầu ở ngay, ưu đãi này không phát huy hết giá trị |
| Giãn xây 2 năm | Tách tiền đất và tiền xây dựng; phần xây dựng thanh toán từ 13/05/2027, kèm lãi bảo đảm 9,5%/năm từ chủ đầu tư trên khoản bảo đảm | Nghĩa vụ thanh toán kéo dài sang giai đoạn sau, cần kế hoạch thu nhập ổn định tới năm 2027 và hiểu rõ điều kiện của khoản bảo đảm |
Bài toán minh họa: tính cấu trúc vốn trước khi tính lãi
Bài toán minh họa — GIẢ ĐỊNH, không phải cam kết. Giả định một căn có giá bán 10 tỷ đồng trước các điều chỉnh của chính sách, chỉ để minh họa tỷ lệ. Với khoản vay tối đa 70%, cấu trúc vốn là: vay ngân hàng tối đa 7 tỷ đồng, vốn tự có tối thiểu 3 tỷ đồng, trong đó khoản đặt cọc 300 triệu đồng nằm trong tiến độ thanh toán chung chứ không phải khoản cộng thêm ngoài giá. Nếu chọn phương án hỗ trợ lãi suất, giá bán có thể tăng thêm 3,5%–19,5% tùy kỳ hạn, tức giá minh họa 10 tỷ đồng trở thành khoảng 10,35–11,95 tỷ đồng trước khi tính các ưu đãi khác.
Trình tự thực tế khi mua bằng vốn vay
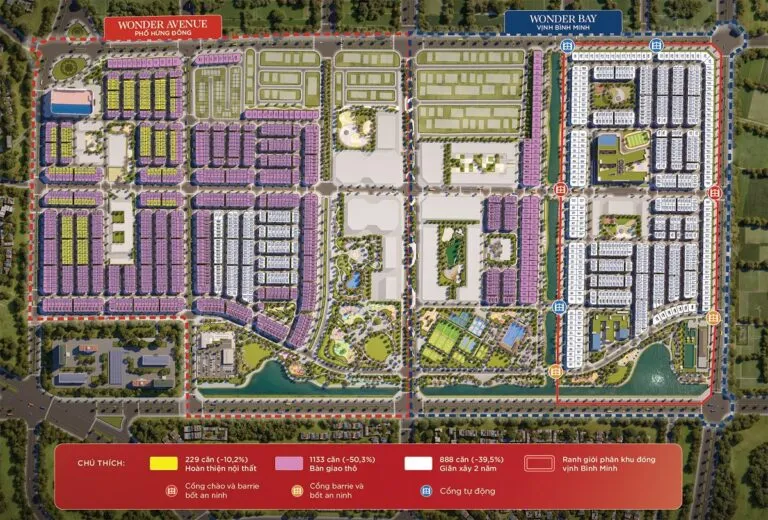
Trình tự gợi ý gồm năm bước. Một, xác định đúng căn và đúng phân khu — Hừng Đông hay Bình Minh — vì chính sách và tiến độ bàn giao gắn với từng căn. Hai, xin ngân hàng thẩm định sơ bộ về khả năng vay, hạn mức và điều kiện ân hạn trước khi đặt cọc. Ba, đối chiếu chính sách V21 áp cho căn đó, đặc biệt là kỳ hạn hỗ trợ lãi suất và mức tăng giá đi kèm. Bốn, tính tổng tiền thực trả cho ít nhất hai phương án và giữ lại quỹ dự phòng. Năm, kiểm tra giấy tờ của căn và chỉ giao dịch qua kênh chính thức hoặc đơn vị được ủy quyền.
Một điểm pháp lý cần nhớ trong mọi giao dịch: dự án là quỹ đất hoàn vốn cho dự án BT đường bộ trên cao Vành đai 2, quỹ nhà ở xã hội 20% nằm ngoài dự án, và hợp phần căn hộ Masteri Sky Quarter trong ranh giới là sản phẩm của Masterise Homes. Người mua thấp tầng Vinhomes ký hợp đồng theo khung của Vinhomes, người mua căn hộ Masteri ký với Masterise. Nhầm lẫn hai khung này sẽ dẫn tới nhầm lẫn về chính sách thanh toán, vì vậy cần xác định đúng chủ thể bán hàng ngay từ đầu. Bài pháp lý Wonder City phân tích nguồn gốc đất hoàn vốn BT này.
Những câu hỏi nên hỏi ngân hàng và bên bán trước khi ký
Với ngân hàng, hãy hỏi: hạn mức vay tối đa cho đúng căn này là bao nhiêu, thời gian ân hạn gốc cụ thể ra sao, lãi suất sau thời gian hỗ trợ được tính theo cơ chế nào, và phí trả nợ trước hạn là bao nhiêu. Với bên bán, hãy hỏi: chính sách V21 áp cho căn này còn hiệu lực tới khi nào, mức tăng giá tương ứng với kỳ hạn hỗ trợ mình chọn là bao nhiêu, và điều kiện nhận chiết khấu về ở sớm cùng miễn phí dịch vụ 36 tháng được xác nhận bằng văn bản nào. Những câu hỏi này không làm chậm giao dịch, chúng làm cho giao dịch chắc chắn hơn.
Cuối cùng, cảnh báo về kênh giao dịch: tránh các kênh rao bán tự phát mạo danh dự án, hứa hẹn lãi suất hay chiết khấu ngoài chính sách chính thức để nhận cọc. Lãi suất và chiết khấu chỉ có giá trị khi nằm trong văn bản của chủ đầu tư và hợp đồng vay của ngân hàng. Mọi lời hứa miệng về lãi suất thấp hay ưu đãi đặc biệt ngoài khung V21 đều nên được yêu cầu xác nhận bằng văn bản trước khi chuyển tiền. Bài so sánh Wonder City và Ocean Park trong cùng đợt này cũng giúp người mua đặt phương án vay của Wonder City trong bối cảnh thị trường rộng hơn.
Bài viết do kênh tư vấn độc lập DuanVinhomes.vn biên soạn từ chính sách bán hàng V21 đã kiểm chứng, nhằm giúp bạn tự tính được dòng tiền trước khi gặp ngân hàng. Chúng tôi không phải ngân hàng, không phải website chính thức của Vinhomes, và không cam kết bất kỳ mức lãi suất hay lợi nhuận nào. Quyết định vay cuối cùng nên dựa trên hợp đồng tín dụng và khả năng trả nợ thực tế của gia đình bạn.
Câu hỏi thường gặp
Chính sách bán hàng hiện tại có gì đáng chú ý?
Theo bản V21 (01/08/2026): đặt cọc 300 triệu đồng/căn; chiết khấu 7,5% khi thanh toán đủ 100% trong 15 ngày; hỗ trợ lãi suất 0% từ 18 đến 36 tháng cho vay tối đa 70% — lưu ý giá bán tăng 3,5% đến 19,5% tùy kỳ hạn hỗ trợ; chiết khấu về ở sớm 10%; miễn phí dịch vụ 36 tháng. Dòng giãn xây 2 năm bắt đầu trả phần xây dựng từ 13/05/2027, chủ đầu tư trả lãi 9,5%/năm trên khoản bảo đảm.
Giá bán Wonder City bao nhiêu?
Chủ đầu tư không công bố bảng giá niêm yết. Khoảng tham khảo từ tin rao chuyển nhượng tháng 8–10/2026 là khoảng 106–132 triệu đồng/m² và truyền thông bán hàng ghi tới khoảng 160 triệu đồng/m², nên ô giá hiển thị 105–160 triệu đồng/m² kèm nhãn tham khảo. Giá căn hộ Masteri Sky Quarter (khoảng 60 triệu đồng/m² theo rao bán) là của chủ đầu tư khác và không gộp vào dải giá này.
Dự án đã bàn giao chưa? Có tiện ích gì đang hoạt động?
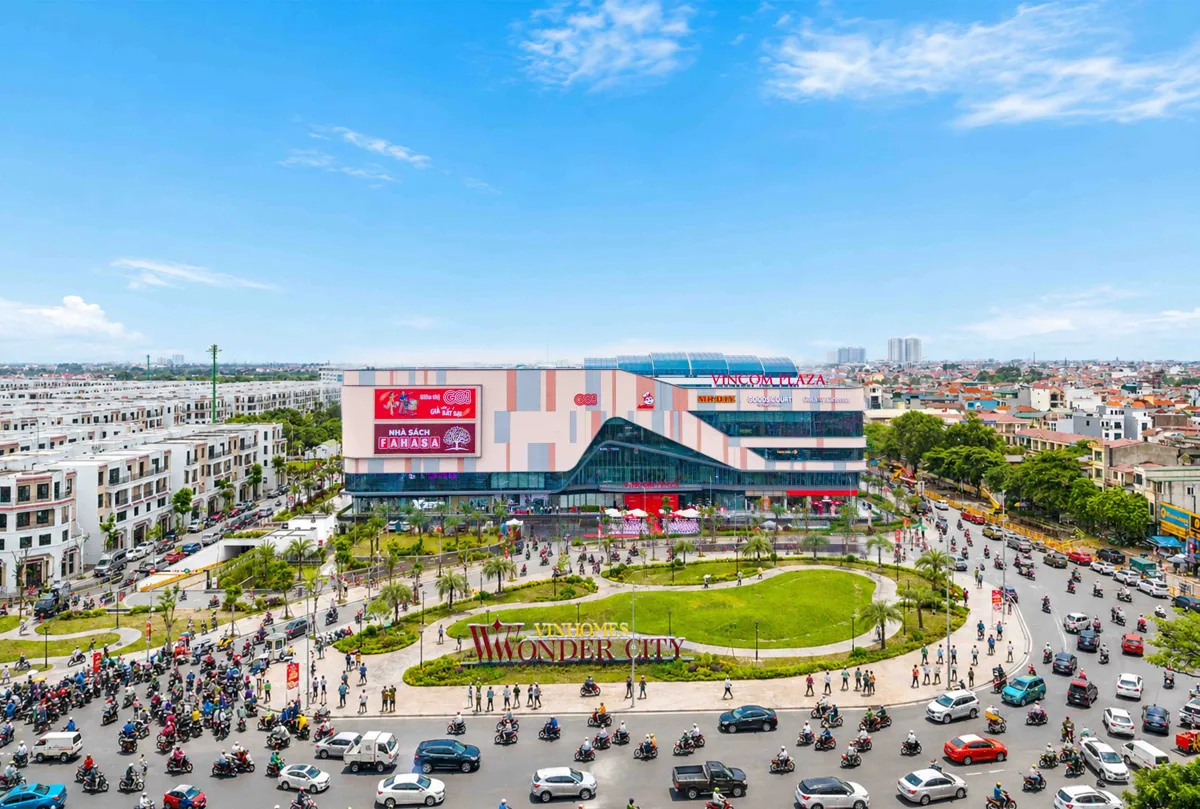
Đã bàn giao: cư dân đầu tiên nhận nhà từ cuối tháng 3/2026. Vincom Plaza Đan Phượng (khoảng 27.000 m², có siêu thị GO!) khai trương tháng 8/2026 — đây là Vincom Plaza, không phải Mega Mall như quảng cáo.
DuanVinhomes.vn có phải website chính thức của Vinhomes Wonder City không?
Không. DuanVinhomes.vn là kênh thông tin và tư vấn độc lập, tổng hợp dữ liệu từ văn bản pháp lý, tài liệu bán hàng và nguồn công khai đã kiểm chứng. Chúng tôi không phải website chính thức của Vingroup hay Vinhomes và không được ủy quyền phân phối dự án.