
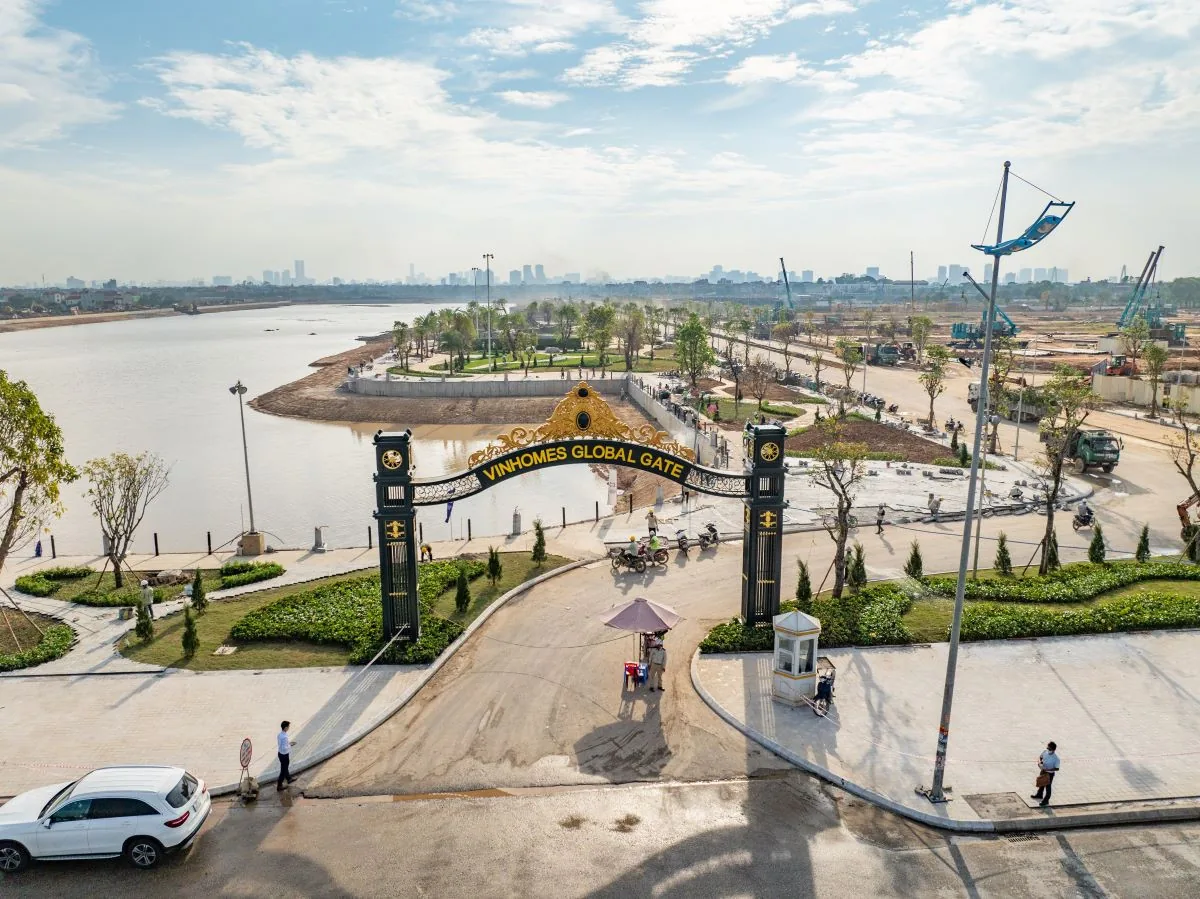
Vinhomes Global Gate tại Cổ Loa, Hà Nội là dự án mà chỉ riêng việc xác định đúng căn nhà mình đang mua đã là một nửa của bài toán vay. Trong cùng ranh giới dự án có thấp tầng mang thương hiệu Vinhomes do doanh nghiệp dự án phát triển, và cũng có cao tầng của các chủ đầu tư khác. Giao dịch thấp tầng hiện nay chủ yếu là chuyển nhượng hợp đồng mua bán từ nhà đầu tư thứ cấp, giá trị mỗi căn lớn, nên một sai lệch nhỏ trong cách hiểu về vay, thẩm định hay tình trạng hợp đồng đều quy ra số tiền đáng kể. Bài viết này trình bày cơ chế vay mua chuyển nhượng tại Global Gate theo đúng hồ sơ dự án, để bạn chuẩn bị vốn và hồ sơ một cách thực tế.
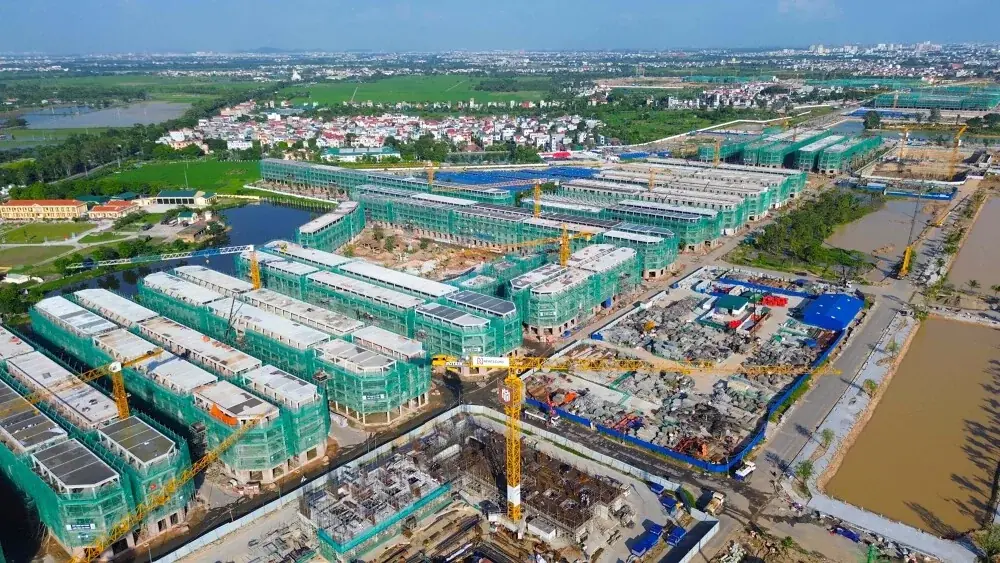
Chủ đầu tư pháp lý của dự án là Công ty Cổ phần Trung tâm Hội chợ Triển lãm Việt Nam, gọi tắt là VEFAC, công ty con của Vingroup, còn Vinhomes là thương hiệu, đơn vị vận hành và kênh bán hàng. Quỹ thấp tầng gồm 4.147 sản phẩm tại ba phân khu Tinh Hoa, Thịnh Vượng và Cát Tường, mở bán từ tháng 9 và tháng 10/2024, đã bàn giao theo đợt trong năm 2025 đến đầu năm 2026. Thông tin tổng thể nằm tại trang dự án Vinhomes Global Gate, bài này tập trung riêng vào phần tài chính của người mua lại.
Vì sao vay mua chuyển nhượng tại Global Gate cần thẩm định kỹ hơn bình thường
Khác với mua sơ cấp theo tiến độ, vay mua chuyển nhượng là khoản vay mới hoàn toàn của bạn, được ngân hàng xét duyệt trên ba căn cứ: hồ sơ thu nhập của người vay, giá trị thẩm định của đúng mã căn, và tính sạch của hợp đồng mua bán gốc. Hợp đồng gốc tại Global Gate gắn với chính sách bán hàng theo từng phiên bản, bản hiện hành trong hồ sơ là V17 áp dụng từ 13/08/2026 cho cả ba phân khu. Khi nhận chuyển nhượng, bạn kế thừa tiến độ thanh toán còn lại của hợp đồng, nên ngân hàng cũng xem xét phần nghĩa vụ chưa hoàn thành này khi quyết định hạn mức và lịch giải ngân.
Một điểm đặc thù nữa là nhiều căn thấp tầng được chủ sở hữu mua bằng vốn vay và hợp đồng đang thế chấp tại ngân hàng. Muốn sang tên cho bạn, khoản vay cũ phải được tất toán để chấm dứt thế chấp, hoặc xử lý theo cơ chế được các ngân hàng liên quan chấp thuận bằng văn bản. Với giá trị tài sản lớn tại Cổ Loa, trình tự tiền đi trước hay giấy tờ đi trước là vấn đề phải chốt chặt trong thỏa thuận đặt cọc, có mốc thời gian và điều khoản xử lý khi một bên chậm tiến độ. Khung thủ tục, các khoản phí và nghĩa vụ cần làm rõ bằng văn bản đã được trình bày trong bài thủ tục sang tên Vinhomes Global Gate về phí thuế và hồ sơ.
Vốn tự có, giá thẩm định và ranh giới Vinhomes với cao tầng của chủ đầu tư khác
📩 Nhận danh sách căn chuyển nhượng giá tốt qua Zalo — gửi trong ít phút, miễn phí
Theo thông lệ thị trường, ngân hàng thường cho vay tối đa quanh 70% giá trị thẩm định, tương ứng vốn tự có nên chuẩn bị từ khoảng 30% giá trị căn trở lên. Đây là thông lệ tham khảo, không phải cam kết cho mọi hồ sơ. Tại Global Gate, chênh lệch giữa giá thỏa thuận và giá thẩm định là biến số phải tính trước: dự án không có bảng giá niêm yết công khai, giá chuyển nhượng do thị trường quyết định theo từng mã căn và từng phân khu, trong khi ngân hàng định giá theo khung dữ liệu riêng. Nếu giá mua cao hơn giá trị thẩm định, toàn bộ phần chênh phải bù bằng vốn tự có và khoản vay không tăng theo giá mua. Cách đọc mặt bằng giá theo phân khu được phân tích trong bài giá chuyển nhượng Vinhomes Global Gate và cách đọc giá thật.
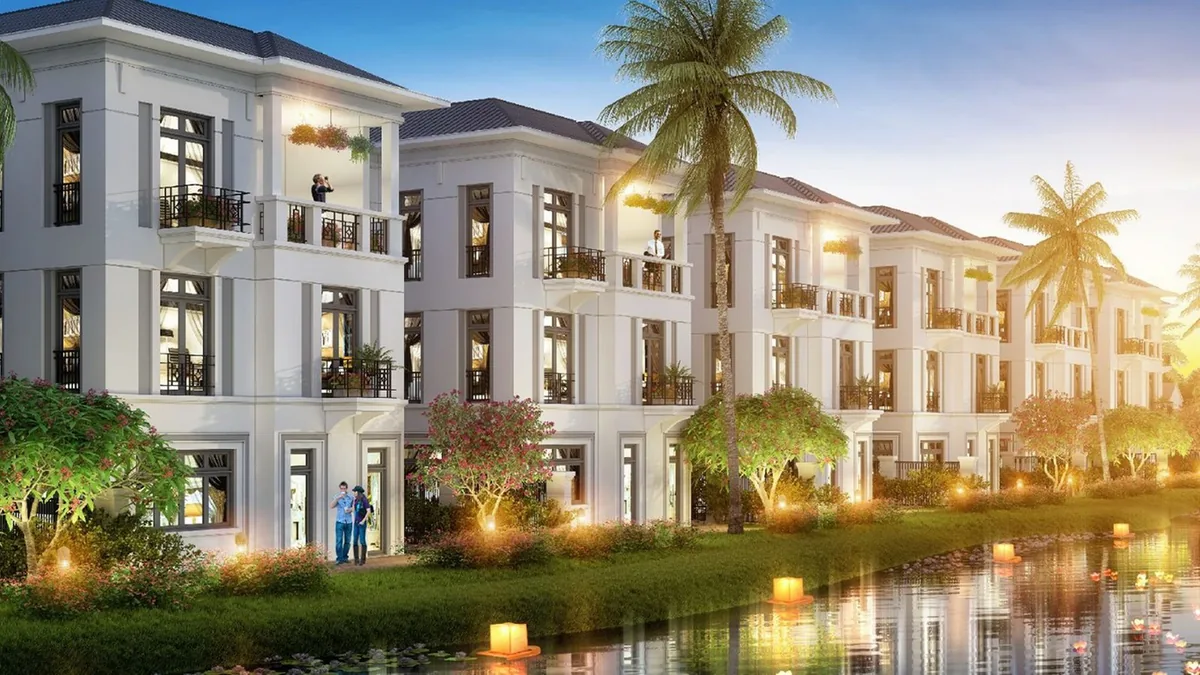
Người mua cũng cần phân biệt rõ sản phẩm trước khi làm hồ sơ vay. Cao tầng trong cùng ranh giới dự án là sản phẩm của Masterise Homes và MIK Group, không phải thấp tầng Vinhomes, nên chính sách bán hàng, kênh giao dịch và hồ sơ pháp lý hoàn toàn khác. Mang kỳ vọng của sản phẩm này áp sang sản phẩm kia, từ mức hỗ trợ lãi suất đến tiến độ cấp sổ, là nhầm lẫn dễ xảy ra nếu chỉ nghe tên dự án.
Về chi phí ngoài giá nhà, thuế thu nhập cá nhân từ chuyển nhượng bất động sản theo quy định hiện hành là 2% trên giá chuyển nhượng, thông lệ do bên bán chịu nhưng có thể thỏa thuận khác bằng văn bản. Lệ phí trước bạ, phí công chứng, phí thẩm định và chi phí hành chính cần được dự trù riêng, vì giá trị căn tại Global Gate ở mức cao nên tỷ lệ nhỏ cũng thành số tiền lớn.
Ví dụ minh họa dòng tiền cho một căn liền kề giả định
Ví dụ sau dùng con số giả định tròn để minh họa cách tính, không gắn với bất kỳ mã căn đang rao bán nào. Giả sử bạn nhận chuyển nhượng một căn liền kề với giá thỏa thuận 20 tỷ đồng, ngân hàng thẩm định bằng giá mua và phê duyệt vay 70%, tức 14 tỷ đồng, vốn tự có cần chuẩn bị là 6 tỷ đồng chưa gồm chi phí giao dịch. Giả sử lãi suất 9%/năm, con số giả định phục vụ tính toán, và khoản vay được ân hạn nợ gốc trong 24 tháng đầu.
Trong thời gian ân hạn, mỗi tháng bạn trả tiền lãi khoảng 105 triệu đồng. Sau ân hạn, nếu trả dần đều cả gốc và lãi trong 25 năm, khoản thanh toán hằng tháng vào khoảng 117 đến 118 triệu đồng. Nhìn hai con số này, có thể thấy với tài sản giá trị lớn, quyết định vay nằm ở dòng tiền thật của gia đình hoặc kế hoạch khai thác căn nhà có gánh nổi nghĩa vụ sau ân hạn hay không. Nếu dự định cho thuê, hãy đối chiếu tiền thuê thực tế theo phân khu với mức phải trả, và luôn chừa một khoản dự phòng cho giai đoạn lãi suất thả nổi sau ưu đãi.
Trình tự làm việc với ngân hàng để giao dịch không bị kẹt giữa chừng
Bước một là duyệt vay sơ bộ trước khi đặt cọc, mang theo hồ sơ thu nhập để nhận hạn mức nguyên tắc và hỏi rõ ngân hàng có nhận tài sản bảo đảm là hợp đồng mua bán chuyển nhượng tại dự án này không. Bước hai là kiểm tra tình trạng hợp đồng của đúng mã căn: số tiền bên bán đã thanh toán, các đợt còn lại, tình trạng thế chấp và dư nợ vay. Bước ba là chốt trong thỏa thuận đặt cọc toàn bộ trình tự tất toán khoản vay cũ, ký văn bản chuyển nhượng có xác nhận theo quy trình của kênh bán, rồi giải ngân khoản vay mới. Bước bốn là dự trù lịch thanh toán các đợt còn lại của hợp đồng gốc sau sang tên, vì nghĩa vụ đó chuyển sang bạn cùng căn nhà.
Làm đủ bốn bước này, khoản vay trở thành công cụ hỗ trợ giao dịch thay vì nguồn rủi ro. Điều cần tránh nhất là đặt cọc lớn khi chưa có đánh giá vay sơ bộ và chưa kiểm tra tình trạng thế chấp, bởi tại một dự án giá trị cao như Global Gate, rút lui khỏi một giao dịch đã đặt cọc vô điều kiện có thể tốn kém hơn nhiều so với vài ngày chậm lại để kiểm tra hồ sơ.
Câu hỏi thường gặp
Mua chuyển nhượng thấp tầng Vinhomes Global Gate có vay ngân hàng được không?
Có. Ngân hàng xét duyệt khoản vay mới cho người nhận chuyển nhượng dựa trên hồ sơ thu nhập của bạn, giá trị thẩm định của mã căn và tình trạng hợp đồng mua bán gốc. Điều kiện tiên quyết là khoản vay cũ của bên bán, nếu có, phải được tất toán hoặc xử lý dứt điểm để việc sang tên diễn ra sạch sẽ.
Cần chuẩn bị vốn tự có bao nhiêu khi mua nhà tại Global Gate?
Theo thông lệ thị trường, nên chuẩn bị từ khoảng 30% giá trị căn trở lên, cộng thêm phần chênh lệch nếu giá mua cao hơn giá trị ngân hàng thẩm định, chi phí sang tên và các đợt thanh toán còn lại theo hợp đồng gốc.
Căn hộ cao tầng trong dự án Global Gate có áp dụng cùng cơ chế chuyển nhượng không?
Không. Cao tầng trong ranh giới dự án là sản phẩm của Masterise Homes và MIK Group với chính sách và hồ sơ pháp lý riêng, khác với thấp tầng Vinhomes. Người mua cần xác định đúng loại hình và chủ đầu tư của mã căn trên hợp đồng gốc trước khi làm việc với ngân hàng.
Lãi suất 9%/năm trong bài có phải mức ngân hàng đang cho vay không?
Không. Đây là con số giả định dùng riêng cho ví dụ minh họa dòng tiền. Lãi suất thực tế do từng ngân hàng quyết định theo thời kỳ, chương trình và hồ sơ người vay, và thường thả nổi sau thời gian ưu đãi, vì vậy hãy yêu cầu ngân hàng mô phỏng thanh toán trước khi ký hợp đồng tín dụng.
Vì sao phải duyệt vay sơ bộ trước khi đặt cọc?
Vì giá trị giao dịch tại Global Gate lớn, đặt cọc vô điều kiện khi chưa biết hạn mức vay có thể khiến bạn mất cọc nếu khoản vay bị từ chối hoặc duyệt thấp hơn kỳ vọng. Duyệt sơ bộ trước và ghi điều kiện hoàn cọc gắn với kết quả vay vào thỏa thuận là cách bảo vệ cơ bản nhất.