
Với đa số người mua nhà ở xã hội, câu hỏi “có vay được không” quan trọng không kém câu hỏi “giá bao nhiêu”. Ở Happy Home Nam Đông Hà, câu trả lời nằm ngay trong hồ sơ: người mua đủ điều kiện được vay tại Ngân hàng Chính sách xã hội tối đa 80% giá trị hợp đồng, lãi suất 5,4%/năm, thời hạn vay tối đa 25 năm theo chính sách hiện hành. Nhưng con số đó chỉ có nghĩa khi đi kèm điều kiện thu nhập, đối tượng và trình tự xét duyệt — và bài viết này sẽ đi hết cả ba phần, thay vì chỉ nhắc lại mức lãi suất.
Gói vay ưu đãi: 80% giá trị hợp đồng, lãi suất 5,4%/năm, tối đa 25 năm
Theo hồ sơ dự án, kênh vay ưu đãi dành cho người mua nhà ở xã hội tại đây là Ngân hàng Chính sách xã hội, với ba thông số: vay tối đa 80% giá trị hợp đồng, lãi suất 5,4%/năm và thời hạn vay tối đa 25 năm. Đây là chính sách vay theo cơ chế nhà ở xã hội, khác với vay thương mại ở chỗ lãi suất và tỷ lệ vay gắn với chính sách, không phải thỏa thuận riêng theo từng ngân hàng thương mại. Người mua vẫn nên xác nhận lại mức lãi suất đang áp dụng tại Ngân hàng Chính sách xã hội vào thời điểm nộp hồ sơ vay và giải ngân, vì chính sách có thể điều chỉnh theo thời kỳ — bài viết ghi mức 5,4%/năm theo hồ sơ tại thời điểm kiểm chứng, không cam kết mức này giữ nguyên đến ngày giải ngân của từng người. Điều kiện và thủ tục mua tổng thể xem tại chính sách mua Happy Home Nam Đông Hà và trang dự án Happy Home Nam Đông Hà.
Một điểm cần nói rõ ngay: hồ sơ hiện tại không công bố gói vay thương mại riêng nào gắn với dự án — không có thông số về tỷ lệ vay, ân hạn hay hỗ trợ lãi suất của ngân hàng thương mại cho 142 căn này. Người mua muốn vay ngoài kênh Ngân hàng Chính sách xã hội sẽ phải tự làm việc với ngân hàng thương mại theo thỏa thuận tín dụng riêng, và mọi điều kiện vay thương mại đều cần được ngân hàng xác nhận bằng văn bản, không lấy từ tài liệu bán hàng của dự án. Bài viết không suy diễn thêm bất kỳ gói vay thương mại nào.
Điều kiện thu nhập: ai được vay thì trước hết phải đủ điều kiện mua
📩 Nhận bảng giá & chính sách mới nhất qua Zalo — gửi trong ít phút, miễn phí
Gói vay ưu đãi chỉ dành cho người đã đủ điều kiện mua nhà ở xã hội. Theo hồ sơ, điều kiện mua áp dụng theo Điều 76 và Điều 78 Luật Nhà ở 2023, Nghị định 100/2024/NĐ-CP sửa đổi bởi Nghị định 136/2026/NĐ-CP: người mua phải thuộc nhóm đối tượng quy định, đáp ứng điều kiện về nhà ở và thu nhập. Trần thu nhập theo quy định hiện hành: độc thân không quá 25 triệu đồng/tháng, độc thân nuôi con nhỏ không quá 35 triệu đồng/tháng, vợ chồng không quá 50 triệu đồng/tháng. Pháp luật hiện hành không còn điều kiện về nơi cư trú — một số bài rao vẫn chép quy định cũ về cư trú, người mua nên bỏ qua nội dung đó và đối chiếu văn bản mới nhất.
Ngoài điều kiện mua, người mua cần nhớ hạn chế chuyển nhượng 5 năm theo Điều 89 Luật Nhà ở 2023: trong thời gian này, việc bán lại bị giới hạn và vốn của người mua gắn với căn nhà lâu hơn so với nhà ở thương mại. Đây không phải là “nhược điểm” của dự án mà là đặc điểm pháp lý chung của nhà ở xã hội, và nó ảnh hưởng trực tiếp đến bài toán vay: người vay cần chắc chắn về khả năng trả nợ dài hạn, vì không thể dễ dàng bán nhà để thoát khoản vay trong 5 năm đầu. Các đợt tiếp nhận hồ sơ đã diễn ra gồm đợt 1 từ 26/11 đến 26/12/2025, đợt 2 từ 20/04 đến 29/05/2026 với 125 căn và đợt 3 từ 04/9 đến 05/10/2026 với 94 căn; người mua theo đợt cần nộp hồ sơ đúng đợt do Sở Xây dựng Quảng Trị và chủ đầu tư công bố.
Bài toán minh họa: tự tính dòng tiền trước khi ký (GIẢ ĐỊNH)
Ví dụ dưới đây là GIẢ ĐỊNH minh họa cách tính, không phải cam kết lãi suất hay phê duyệt khoản vay. Giả sử một căn có giá 1,4 tỷ đồng (nằm trong khoảng 1,0–1,78 tỷ đồng/căn theo bảng giá chính thức), người mua vay tối đa 80% thì khoản vay là 1,12 tỷ đồng và vốn tự có tối thiểu là 280 triệu đồng, chưa kể các chi phí phát sinh ngoài giá bán mà hồ sơ không liệt kê chi tiết — người mua nên hỏi rõ các khoản này trước khi ký. Nếu GIẢ ĐỊNH lãi suất cố định 5,4%/năm trong suốt 25 năm (300 tháng) và trả đều hàng tháng, số tiền trả mỗi tháng ước tính khoảng 6,81 triệu đồng (gồm cả gốc và lãi, tính theo công thức trả góp đều). Con số này chỉ để hình dung dòng tiền: lãi suất thực tế áp dụng, thời hạn vay được duyệt và phương thức tính lãi đều do Ngân hàng Chính sách xã hội xác nhận tại thời điểm vay.
Cách tự tính cho căn của mình cũng theo đúng ba bước này: lấy giá căn theo bảng giá từng căn (đơn giá 8.295.831–12.486.508 đồng/m² sàn, đã gồm VAT) nhân với diện tích sàn của căn để ra giá trị hợp đồng; nhân với tối đa 80% để ra khoản vay tối đa; phần còn lại là vốn tự có tối thiểu. Sau đó, hãy đặt khoản trả hàng tháng cạnh thu nhập thực tế của hộ gia đình và trừ đi chi phí sinh hoạt, để xem dòng tiền có bền trong 25 năm hay không — đặc biệt khi thu nhập của hộ đã tiệm cận trần 20, 30 hoặc 40 triệu đồng/tháng nêu trên. Người mua cũng nên hỏi ngân hàng về trường hợp lãi suất chính sách thay đổi giữa kỳ vay, vì đó là biến số lớn nhất của bài toán dài hạn này. Bảng giá từng mức xem tại bảng giá Happy Home Nam Đông Hà.
Trình tự đúng: đủ điều kiện, nộp hồ sơ, xét duyệt, rồi mới vay
Thứ tự đúng là: xác định mình thuộc đối tượng và đáp ứng trần thu nhập; chuẩn bị hồ sơ theo đợt tiếp nhận do Sở Xây dựng Quảng Trị và chủ đầu tư công bố; chờ xét duyệt; rồi mới đến bước ký hợp đồng mua bán và làm thủ tục vay. Người mua không nên ký bất kỳ giấy tờ đặt cọc nào với kênh rao bán, môi giới không chính thức hay đối tượng mạo danh hứa hẹn “bao duyệt vay” hay “bao đậu hồ sơ” — xét duyệt nhà ở xã hội và xét duyệt khoản vay đều theo quy trình của cơ quan chức năng và ngân hàng, không ai có thể cam kết thay. Mọi khoản tiền chỉ nên nộp theo hợp đồng và thông báo chính thức của chủ đầu tư pháp lý là Công ty TNHH Vận hành Vincom Retail.
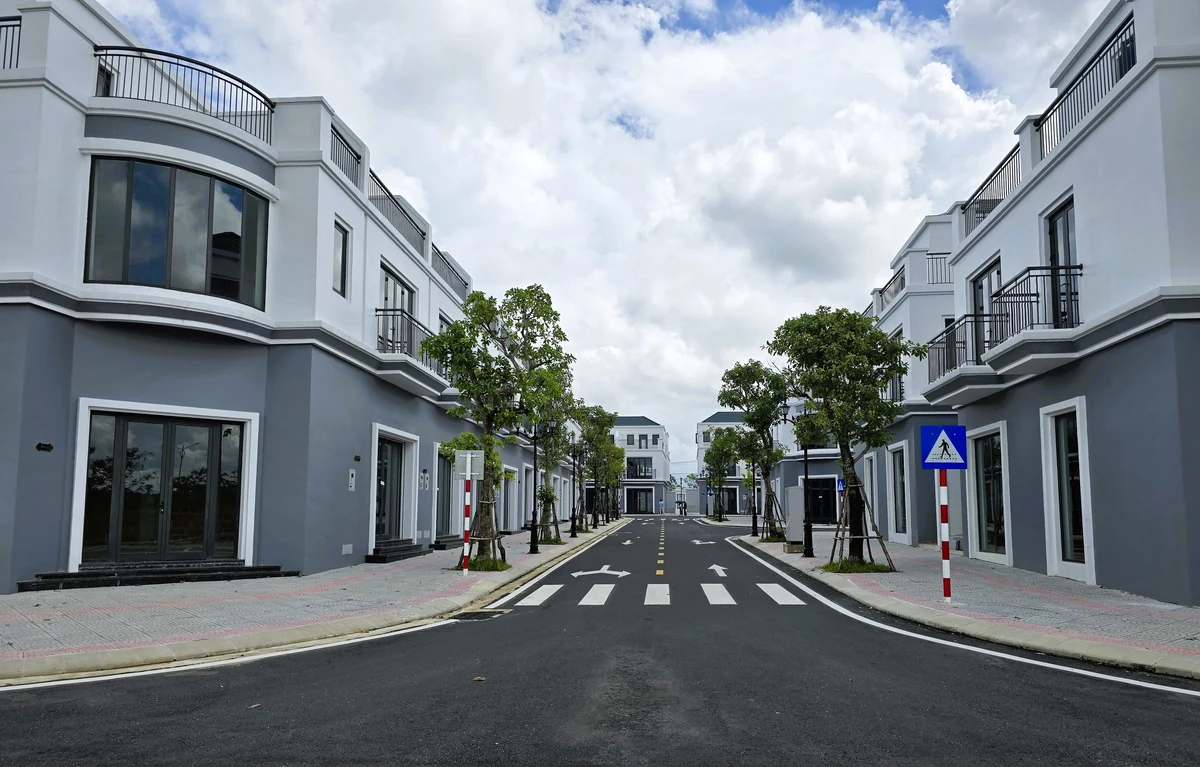
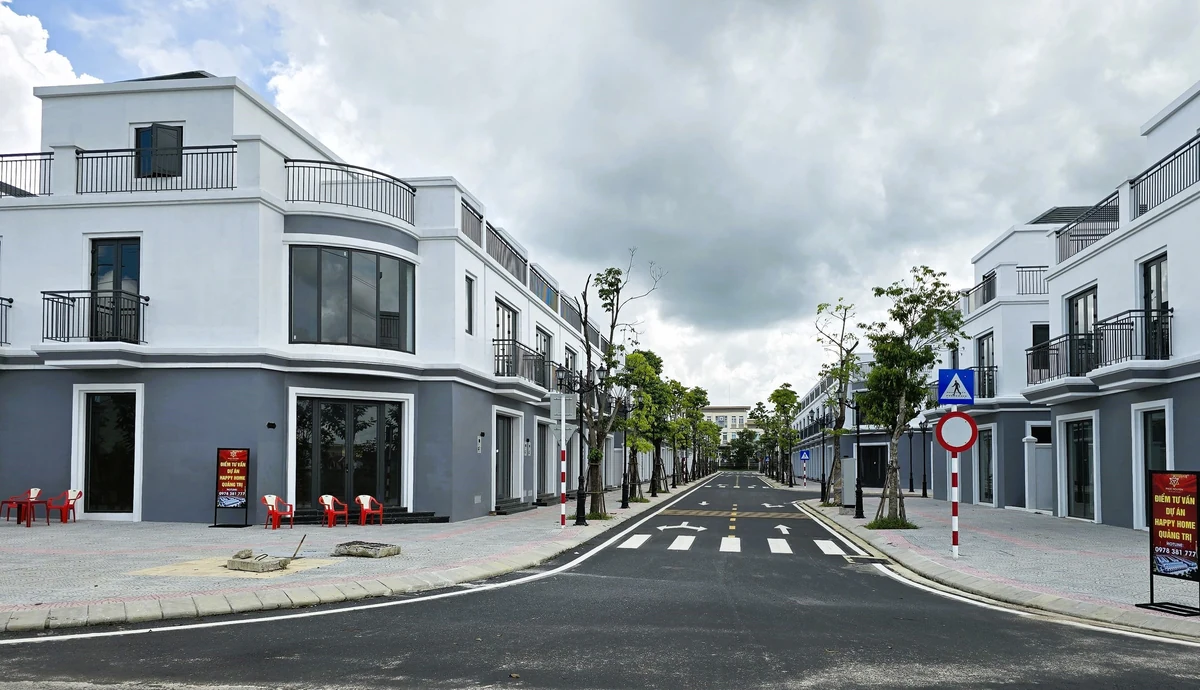
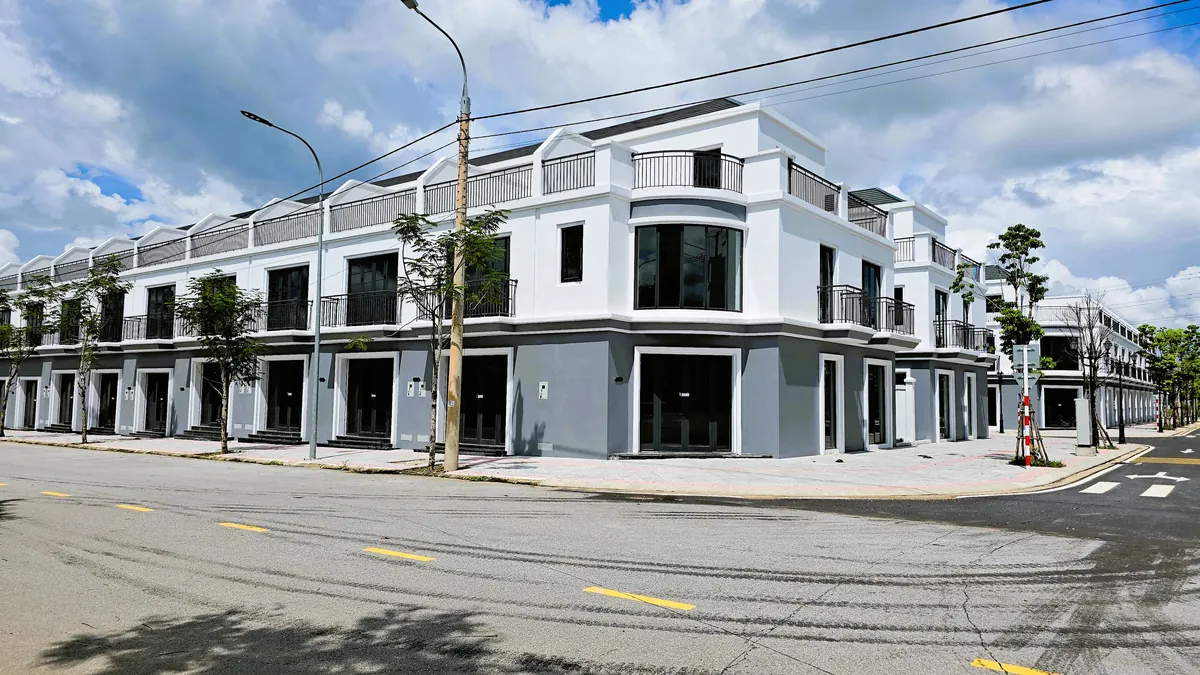
Cuối cùng, hãy nhớ nhà tại đây là nhà có sẵn: toàn bộ 142 căn đã hoàn thành xây dựng trong năm 2025, đợt 1 ký hợp đồng từ tháng 01/2026. Nghĩa là khoản vay, nếu được duyệt, gắn với một căn nhà đã nhìn thấy được, đã đi thực địa được — người mua có thể kiểm tra căn, lô đất và vị trí trước khi tính dòng tiền, thay vì vay cho một căn nhà còn trên giấy. Đó là lợi thế thực tế lớn nhất của bài toán vay tại dự án này.
Nội dung bài này dựa trên hồ sơ dự án và chính sách nhà ở xã hội hiện hành; chúng tôi là kênh thông tin độc lập, không phải ngân hàng, không phải chủ đầu tư và không thay thế tư vấn tín dụng của Ngân hàng Chính sách xã hội. Trước khi ký hợp đồng vay, hãy xác nhận trực tiếp mức lãi suất, tỷ lệ vay và thời hạn vay đang áp dụng tại thời điểm của bạn.
Câu hỏi thường gặp
Vay mua Happy Home Nam Đông Hà được tối đa bao nhiêu?
Tối đa 80% giá trị hợp đồng tại Ngân hàng Chính sách xã hội, theo chính sách hiện hành. Phần còn lại tối thiểu 20% là vốn tự có của người mua, chưa kể chi phí phát sinh ngoài giá bán.
Lãi suất vay là bao nhiêu, có cố định không?
Hồ sơ ghi lãi suất 5,4%/năm tại thời điểm kiểm chứng. Đây là lãi suất theo chính sách, có thể điều chỉnh theo thời kỳ — người mua cần xác nhận lại tại ngân hàng vào thời điểm giải ngân, không coi mức này là cam kết cố định suốt 25 năm.
Trần thu nhập để được mua và vay là bao nhiêu?
Độc thân không quá 25 triệu đồng/tháng, độc thân nuôi con nhỏ không quá 35 triệu, vợ chồng không quá 50 triệu đồng/tháng, theo Nghị định 100/2024/NĐ-CP sửa đổi bởi Nghị định 136/2026/NĐ-CP. Pháp luật hiện hành không còn điều kiện về nơi cư trú.
Có gói vay ngân hàng thương mại nào cho dự án không?
Hồ sơ hiện tại không công bố gói vay thương mại riêng nào gắn với dự án. Người mua muốn vay thương mại cần tự làm việc với ngân hàng và yêu cầu xác nhận điều kiện bằng văn bản.