
Vay mua Happy Home Cam Ranh là câu hỏi đến sớm hơn cả câu hỏi về giá, vì nhiều người muốn biết mình có vay được hay không trước khi tính xem mình có mua được hay không. Câu trả lời lúc này là chưa thể chốt bất kỳ gói vay cụ thể nào cho dự án này, vì dự án chưa mở bán và chưa có giá bán được phê duyệt công bố. Không có giá, ngân hàng không thể tính số tiền vay trên một căn nhà cụ thể.
Vay mua Happy Home Cam Ranh hiện ở bước nào
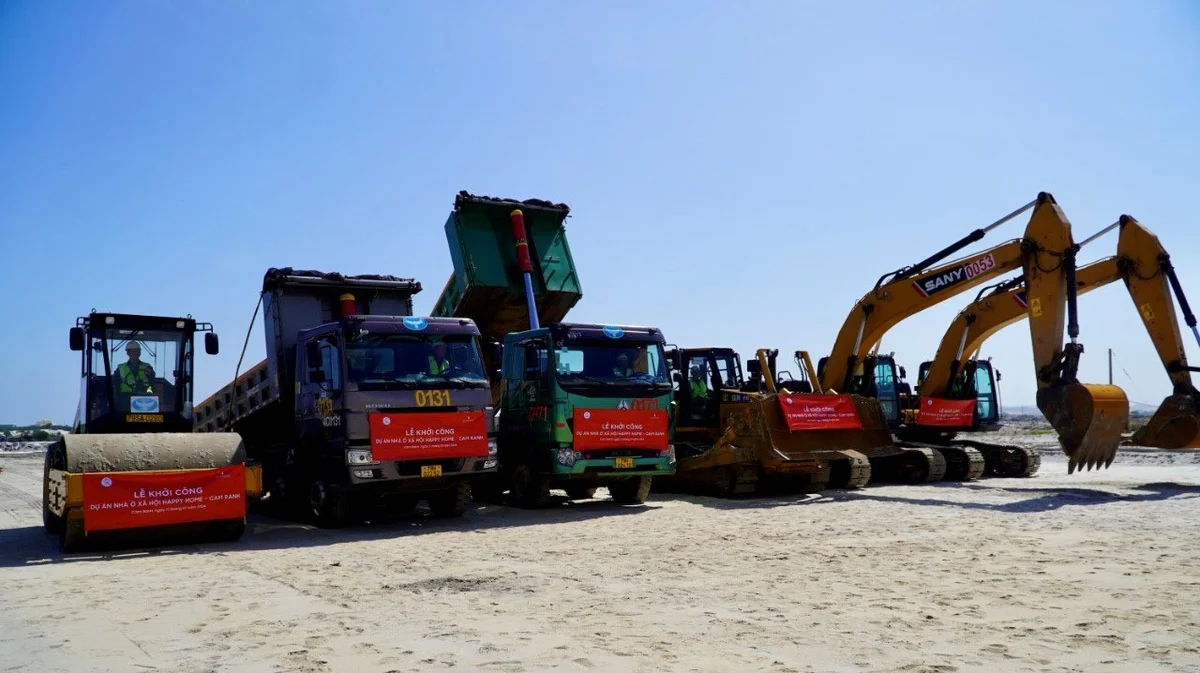
Tính đến ngày 24/10/2026, Sở Xây dựng Khánh Hòa chưa ban hành thông báo đủ điều kiện mở bán, chủ đầu tư chưa tiếp nhận hồ sơ đăng ký mua và chưa có giá bán nhà ở xã hội được phê duyệt công bố. Đây là ba mốc pháp lý quyết định toàn bộ câu chuyện vay vốn. Khi chưa có ba mốc này, chưa có căn nhà cụ thể nào để ngân hàng thẩm định giá hay giải ngân theo tiến độ thanh toán. Người mua có thể chuẩn bị giấy tờ, nhưng chưa thể ký khoản vay cho chính căn nhà này.
Điều này cũng giải thích vì sao khung giá 300–950 triệu đồng/căn xuất hiện khắp nơi không thể dùng để tính vay. Đó là khung giá dự kiến chung của chuỗi Happy Home công bố từ năm 2022, không phải giá của dự án Cam Ranh. Lấy khung giá chung đó nhân với một tỷ lệ vay tự chọn rồi công bố số tiền trả góp hàng tháng sẽ tạo ra cảm giác chắc chắn giả tạo. Bài giá dự án trong tương lai đã phân tích vì sao giá duyệt là mốc không thể bỏ qua.
Điều kiện thu nhập quyết định trước cả lãi suất
📩 Nhận thông tin mở bán mới nhất qua Zalo — gửi trong ít phút, miễn phí
Với nhà ở xã hội, thứ tự đúng là điều kiện mua trước, lãi suất sau. Một người có thể tìm được ngân hàng sẵn sàng cho vay, nhưng nếu không thuộc đối tượng mua nhà ở xã hội thì khoản vay đó cũng không gắn được với căn nhà ở xã hội này. Theo hồ sơ dự án, điều kiện mua áp dụng theo Luật Nhà ở 2023 và Nghị định 100/2024/NĐ-CP đã sửa đổi bởi Nghị định 261/2025/NĐ-CP. Người mua phải thuộc các nhóm đối tượng tại Điều 76, chưa có nhà ở thuộc sở hữu của mình tại tỉnh nơi có dự án, hoặc có nhà nhưng diện tích bình quân đầu người thấp hơn mức quy định, và đáp ứng trần thu nhập.
Trần thu nhập theo Nghị định 136/2026/NĐ-CP là phần người mua nên tự đối chiếu sớm nhất, vì nó là con số cụ thể và có thể kiểm tra ngay. Người độc thân không quá 25 triệu đồng/tháng, người độc thân nuôi con nhỏ không quá 35 triệu đồng/tháng, và vợ chồng không quá 50 triệu đồng/tháng. Pháp luật hiện hành không còn điều kiện về nơi cư trú như quy định cũ. Chi tiết đã có trong bài điều kiện mua dự án. Cần nhớ: trần thu nhập xác định bạn có được mua hay không, chứ không tự động xác định ngân hàng cho bạn vay bao nhiêu.
Một điều kiện khác cũng ảnh hưởng trực tiếp tới quyết định vay là khóa chuyển nhượng 5 năm. Theo Điều 89 Luật Nhà ở 2023, nhà ở xã hội không được chuyển nhượng trong 5 năm kể từ thời điểm người mua đã thanh toán đủ tiền mua nhà cho chủ đầu tư. Mốc tính là ngày thanh toán đủ, không phải ngày bàn giao như một số trang đại lý viết. Vì vậy, khoản vay của bạn gắn với một tài sản không thể bán trong 5 năm đầu sau khi trả đủ tiền, nên hãy tính theo khả năng ở lâu dài, không nên vay với kỳ vọng bán lại sớm để trả nợ.
Bảng so sánh các hướng chuẩn bị tài chính khi chưa có giá
Bảng dưới đây không phải bảng gói vay, vì hồ sơ dự án chưa công bố gói vay riêng nào. Bảng chỉ so sánh ba hướng chuẩn bị mà người mua có thể làm ngay, xét riêng về phía tài chính của người mua.
| Hướng chuẩn bị | Điểm mạnh | Điểm cần cân nhắc |
|---|---|---|
| Chờ giá duyệt rồi mới làm việc với ngân hàng | Mọi con số đều tính trên giá thật, không phải tính lại khi giá công bố | Thời gian chờ có thể kéo dài, cần theo dõi sát thông báo của Sở Xây dựng |
| Chuẩn bị trước hồ sơ đối tượng và thu nhập | Khi dự án mở bán, bạn nộp hồ sơ nhanh hơn và ít bị động vì thiếu giấy tờ chứng minh thu nhập | Giấy tờ thu nhập có thời hạn nên có thể phải cập nhật lại |
| Tích lũy và giữ dòng tiền ổn định trong lúc chờ | Giảm áp lực vay và giúp hồ sơ tín dụng đẹp hơn khi ngân hàng thẩm định | Nếu chờ quá lâu mà không có kế hoạch dự phòng, bạn có thể bỏ lỡ nhu cầu ở thật trong lúc chờ một dự án chưa có lịch bán |
Vì sao bài này không có bài toán trả góp minh họa
Nhiều bài viết về vay mua nhà thường có bảng tính trả góp minh họa, và người đọc cũng hay mong đợi bảng đó. Bài này cố tình không đưa bảng đó, vì hồ sơ dự án không có thông số vay nào để làm căn cứ tính: không lãi suất, không tỷ lệ vay tối đa, không thời hạn vay tối đa, không ngân hàng cho vay cụ thể cho riêng dự án này.
Bạn cũng nên cảnh giác với bất kỳ bảng trả góp nào gắn tên dự án lúc này mà không nêu rõ ba thứ: giá lấy từ văn bản nào, lãi suất lấy từ ngân hàng nào và áp dụng bao lâu, và tỷ lệ vay theo quy định nào. Thiếu ba thứ đó thì đó là quảng cáo, không phải dữ kiện.
Hồ sơ và câu hỏi nên chuẩn bị sẵn
Trong lúc chờ, người mua có thể chuẩn bị những thứ không phụ thuộc vào giá: giấy tờ chứng minh thuộc nhóm đối tượng tại Điều 76, giấy tờ chứng minh tình trạng nhà ở tại Khánh Hòa, giấy tờ chứng minh thu nhập theo trần Nghị định 261/2025, và kế hoạch tài chính của gia đình.
Khi dự án có thông báo mở bán, bạn nên hỏi thẳng những câu sau và yêu cầu trả lời bằng văn bản: giá bán được phê duyệt là bao nhiêu, ngân hàng nào tham gia cho vay tại dự án này, tỷ lệ vay tối đa và thời hạn vay tối đa là bao nhiêu, lãi suất áp dụng trong bao lâu và sau đó điều chỉnh ra sao. Một kênh tư vấn nghiêm túc sẽ không ngại những câu hỏi này, còn một kênh chỉ muốn bạn đặt cọc nhanh sẽ tìm cách lảng tránh chúng.
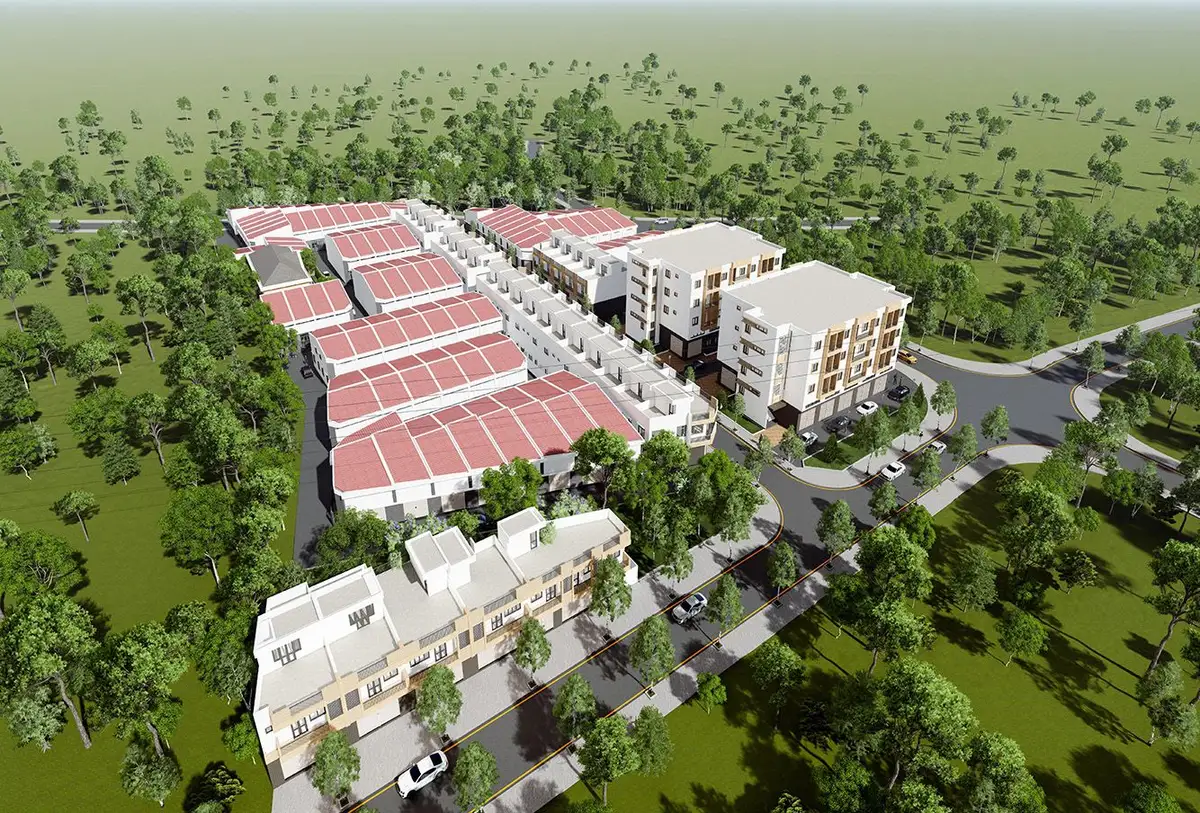
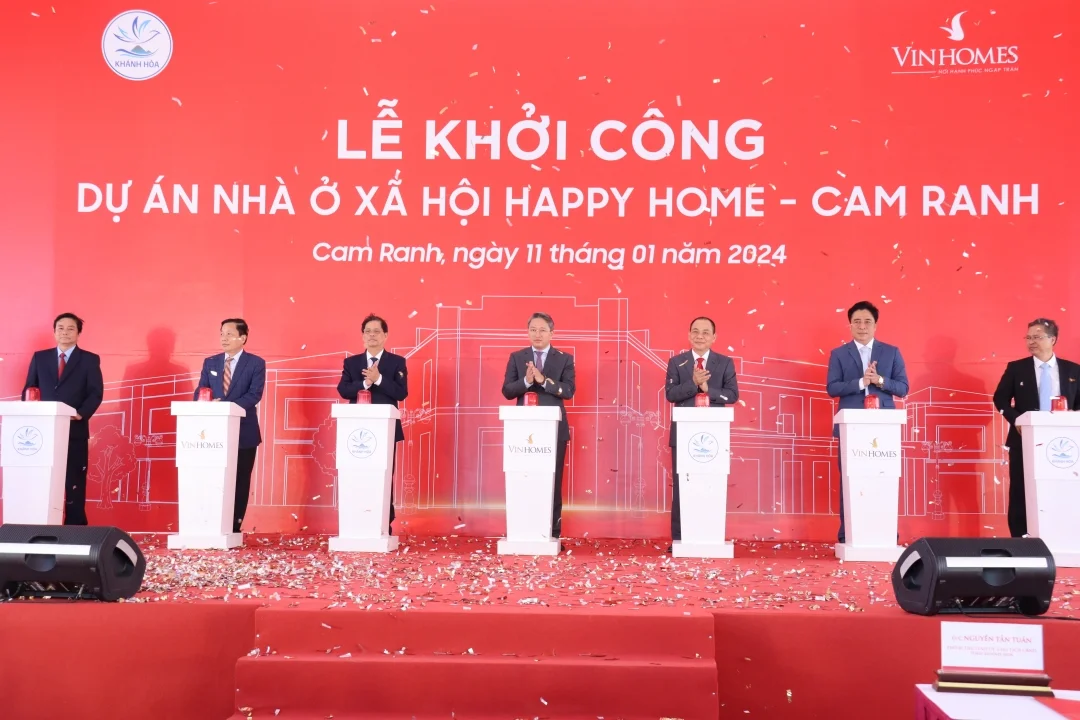
Cuối cùng, cần nhắc lại trạng thái pháp lý để bạn không nhầm lẫn giữa tìm hiểu và mua bán. Dự án rộng 87,64 ha, tổng vốn đầu tư khoảng 3.756 tỷ đồng, chủ đầu tư pháp lý là Công ty Cổ phần Muối Cam Ranh, công ty con của Vinhomes từ cuối năm 2022. Tiến độ xây dựng thuộc nhóm nhanh của tỉnh, với 2.699 căn đã hoàn thành trong năm 2025 và 866 căn còn lại dự kiến hoàn thành Quý IV/2026. Nhưng tiến độ nhanh không đồng nghĩa với được phép bán ngay, vì bán hay chưa bán do thông báo của Sở Xây dựng quyết định, và tính đến 24/10/2026 thông báo đó chưa có.
Chúng tôi tổng hợp bài này với tư cách một kênh tư vấn độc lập, không phải website chính thức của dự án và không được ủy quyền phân phối. Cách tiếp cận độc lập ở đây là nói thẳng phần chưa có: chưa có giá, chưa có gói vay riêng, chưa có bài toán trả góp đáng tin. Trang dự án chính tại Happy Home Cam Ranh và bài pháp lý dự án sẽ cập nhật đầu tiên khi có thông báo mở bán và giá duyệt.
Đọc thêm: Nhà ở xã hội Happy Home Cam Ranh bán lại được không và mốc 5 năm.
Câu hỏi thường gặp
Ai được mua nhà ở xã hội Happy Home Cam Ranh?
Người thuộc các nhóm đối tượng tại Điều 76 Luật Nhà ở 2023, chưa có nhà ở của mình tại Khánh Hòa (hoặc diện tích bình quân đầu người dưới mức quy định) và thu nhập không vượt trần theo Nghị định 136/2026/NĐ-CP (độc thân tối đa 25 triệu đồng/tháng; độc thân nuôi con nhỏ 35 triệu; vợ chồng 50 triệu). Quy định hiện hành không yêu cầu điều kiện nơi cư trú.
Happy Home Cam Ranh đã mở bán chưa? Giá bao nhiêu?
Chưa. Tính đến 24/10/2026, dự án chưa có thông báo đủ điều kiện mở bán của Sở Xây dựng Khánh Hòa, chưa tiếp nhận hồ sơ đăng ký và chưa có giá bán phê duyệt được công bố. Khung giá 300–950 triệu đồng/căn trên mạng là khung dự kiến chung của chuỗi Happy Home từ năm 2022, không phải giá của dự án này.
Mua nhà ở xã hội Cam Ranh có được sở hữu lâu dài không?
Có. Theo Quyết định 2140/QĐ-UBND, người mua nhà được sử dụng đất ổn định lâu dài. Thời hạn 50 năm là thời hạn hoạt động của dự án, không phải thời hạn sở hữu của người mua. Tuy nhiên nhà ở xã hội bị khóa chuyển nhượng 5 năm kể từ ngày thanh toán đủ tiền mua nhà.
Khi nào dự án hoàn thành và bàn giao?
2.699 căn đã hoàn thành trong năm 2025; 866 căn còn lại dự kiến hoàn thành Quý IV/2026 theo Sở Xây dựng Khánh Hòa. Lịch tiếp nhận hồ sơ mua và bàn giao cho người mua chưa được chủ đầu tư công bố chính thức.