
Người tìm cụm từ happy home bà điểm vay thường đang ở bước rất thực tế: đã nghe nói nhà ở xã hội được vay lãi suất ưu đãi, nhưng chưa biết vay ở đâu, vay theo điều kiện nào và khoản vay của mình sẽ tính ra sao khi dự án còn chưa có giá. Bài này trả lời từng điểm đó theo hồ sơ và quy định hiện hành, và nói thẳng ngay từ đầu một giới hạn quan trọng: vì chưa có giá bán nên chưa thể tính được số tiền vay cụ thể cho bất kỳ ai, mọi phép tính gắn với một mức giá của dự án này ở thời điểm này đều không có căn cứ.
Happy Home Bà Điểm vay ngân hàng nào thì đúng kênh
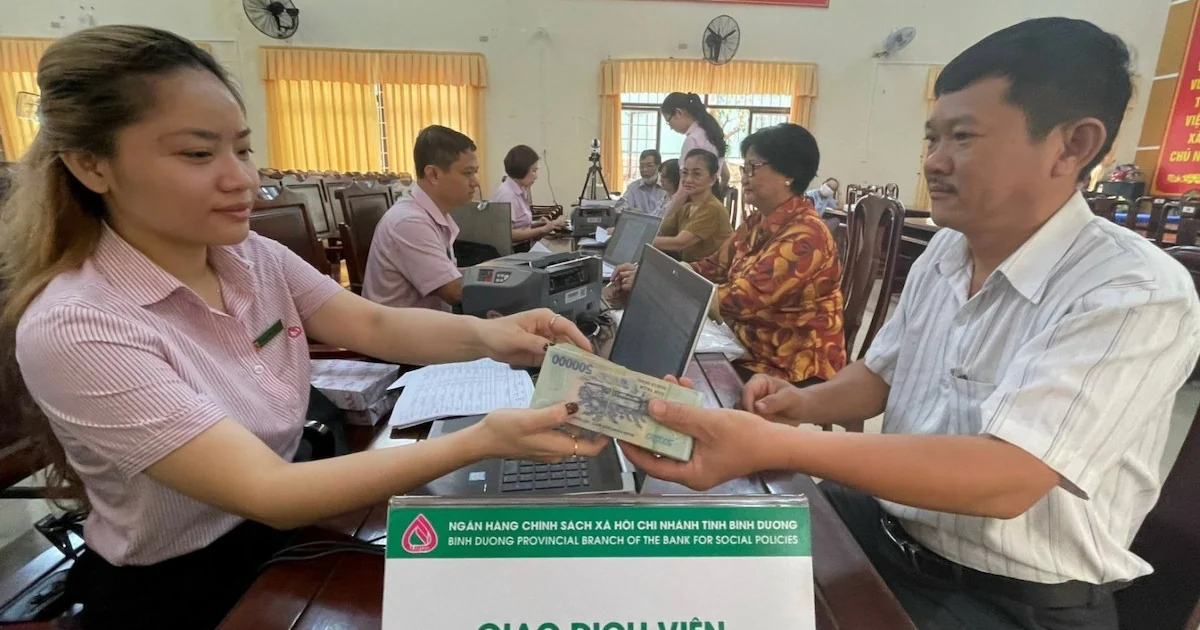
Theo mục thanh toán và vay vốn trong hồ sơ, người mua đủ điều kiện được vay tại Ngân hàng Chính sách xã hội với lãi suất 5,4% một năm theo chương trình nhà ở xã hội. Đây là kênh vay gắn với chính sách nhà ở xã hội, khác với khoản vay thương mại thông thường tại các ngân hàng thương mại, và điều kiện tiên quyết là người vay phải thuộc đối tượng được mua nhà ở xã hội rồi mới tới bước xét vay. Nói cách khác, không có chuyện vay ưu đãi trước rồi mới xét điều kiện mua sau, và cũng không có một ngân hàng thương mại nào được hồ sơ nêu tên là kênh vay ưu đãi riêng cho dự án này. Khi một bên môi giới giới thiệu một ngân hàng cụ thể kèm lãi suất riêng và yêu cầu nộp tiền để giữ suất vay, người đọc nên đối chiếu lại với kênh Ngân hàng Chính sách xã hội và chương trình nhà ở xã hội nêu trên trước khi làm theo.
Cần nói rõ thêm về lãi suất 5,4% một năm: đó là mức lãi suất của chương trình nhà ở xã hội được hồ sơ nêu ra, áp dụng cho người đủ điều kiện vay tại Ngân hàng Chính sách xã hội. Hồ sơ không công bố thời hạn vay, tỷ lệ cho vay hay mức vay tối đa riêng cho dự án này, và những thông số đó cũng chưa thể chốt khi giá bán còn chưa có. Vì vậy bài này không suy ra số tiền trả hàng tháng cho bất kỳ trường hợp nào.
Điều kiện vay gắn chặt với điều kiện mua nhà ở xã hội
📩 Nhận thông tin mở bán mới nhất qua Zalo — gửi trong ít phút, miễn phí
Muốn vay mua nhà ở xã hội tại đây, trước hết người mua phải thuộc đối tượng được hỗ trợ theo Điều 76 Luật Nhà ở 2023, trong đó có người thu nhập thấp tại đô thị, công nhân khu công nghiệp, sĩ quan và quân nhân, cán bộ công chức viên chức, hộ nghèo và cận nghèo cùng người chưa có nhà ở thuộc diện chính sách. Đi kèm là điều kiện thu nhập theo Nghị định 136/2026/NĐ-CP, có hiệu lực từ ngày 07/4/2026: người độc thân thu nhập không quá 25 triệu đồng một tháng, người độc thân nuôi con chưa thành niên không quá 35 triệu đồng một tháng, hai vợ chồng không quá 50 triệu đồng một tháng, xét bình quân trong 12 tháng. Điều kiện nhà ở cũng phải thỏa: chưa có nhà ở thuộc sở hữu của mình tại tỉnh, thành phố nơi có dự án, xét theo địa giới hành chính trước sáp nhập theo Điều 9 Nghị quyết 201/2025, hoặc nhà đang ở chật hơn 15 m2 sàn một người. Điều kiện hộ khẩu thường trú đã được bãi bỏ. Bài viết về điều kiện mua Happy Home Bà Điểm trình bày đầy đủ ba nhóm điều kiện này, và trang dự án Happy Home Bà Điểm tổng hợp trạng thái chưa mở bán của dự án.
Tiến độ thanh toán theo mốc 30/70/95% và vì sao chưa tính được số tiền vay
Hồ sơ nêu tiến độ thanh toán theo mốc 30/70/95%, nhưng không công bố giá bán để gắn các mốc này thành số tiền cụ thể. Đây chính là lý do bài này không đưa ra bất kỳ ví dụ tính toán nào dạng vay bao nhiêu thì trả bao nhiêu mỗi tháng: khi tử số là giá bán còn chưa có, mọi phép tính đều là bịa số. Người đọc nên hiểu các mốc 30/70/95% ở mức khung tiến độ thanh toán được hồ sơ nêu ra, và chờ giá bán chính thức cùng thông báo phương thức thanh toán của chủ đầu tư thì mới có cơ sở để tính khoản vay, tiền đối ứng và lịch trả nợ của mình.
Về cơ chế giá, nhà ở xã hội áp dụng lợi nhuận định mức tối đa 10% và cơ chế hậu kiểm theo Nghị quyết 201/2025: sau quyết toán nếu giá thực tế thấp hơn giá đã bán thì phải hoàn phần chênh lệch cho người mua, nếu cao hơn thì không được thu thêm. Cơ chế này liên quan trực tiếp tới khoản vay, vì giá bán cuối cùng mới là căn cứ tính số tiền vay. Để tham chiếu, Sở Xây dựng TP.HCM đã công khai giá của các dự án nhà ở xã hội khác trong năm 2026 ở mức 19,8 đến 35,3 triệu đồng một m2, đã gồm thuế giá trị gia tăng và chưa gồm phí bảo trì 2%, nhưng đó không phải giá của dự án Bà Điểm và không được dùng để tính khoản vay cho dự án này. Bài viết về giá của Happy Home Bà Điểm giải thích vì sao dự án chưa có giá, kể cả giá tạm tính.
Chuẩn bị hồ sơ vay từ bây giờ như thế nào cho đúng
Khi chưa có giá và chưa có lịch nhận hồ sơ, việc chuẩn bị đúng nghĩa nhất không phải là nộp tiền hay ký giấy tờ gì, mà là chuẩn bị hồ sơ chứng minh mình thuộc đối tượng, đủ trần thu nhập và thỏa điều kiện nhà ở. Về thu nhập, nên giữ lại giấy tờ chứng minh thu nhập bình quân 12 tháng theo đúng nhóm của mình để đối chiếu với trần 20, 30 hay 40 triệu đồng một tháng. Về nhà ở, nên xác định rõ mình có nhà thuộc sở hữu của mình hay không, diện tích sàn bình quân đầu người có dưới 15 m2 hay không, và khoảng cách từ nhà tới nơi làm việc có thuộc ngoại lệ 14,5 km hay 20 km hay không. Bài viết về hồ sơ mua nhà ở xã hội tại TP.HCM trình bày quy trình chuẩn bị và các giấy tờ thường được yêu cầu.
Cảnh báo dịch vụ lo hồ sơ vay và thu tiền ngoài
Vì dự án chưa mở bán, chưa có giá và chưa có lịch nhận hồ sơ, đồng thời Quyết định 6749/QĐ-UBND ngày 12/10/2026 nghiêm cấm chủ đầu tư huy động vốn hay kinh doanh khi chưa đủ điều kiện, nên bất kỳ dịch vụ nào mời lo hồ sơ vay, giữ suất vay hay thu tiền ngoài để chắc suất mua ở thời điểm này đều không có cơ sở trong hồ sơ. Hồ sơ vay ưu đãi được xét bởi Ngân hàng Chính sách xã hội và cơ quan tiếp nhận theo quy định, không qua một bên trung gian thu tiền nào, và việc nộp tiền lúc này không làm tăng cơ hội được duyệt vay hay được mua. Cảnh báo này chỉ nhắm vào kênh rao bán và môi giới không chính thức cùng đối tượng mạo danh, không nhắm vào chủ đầu tư hay Ngân hàng Chính sách xã hội. Người đọc gặp lời mời như vậy nên giữ lại bằng chứng giao dịch, không chuyển tiền, và chờ thông báo nhận hồ sơ chính thức của dự án.
Bài viết này được biên soạn bởi một kênh tư vấn độc lập chuyên theo dõi nhà ở xã hội tại TP.HCM, tổng hợp từ hồ sơ dự án và quy định hiện hành, chứ không phải kênh bán hàng chính thức và không nhận đặt cọc hay thu tiền làm hồ sơ vay.
Câu hỏi thường gặp
Happy Home Bà Điểm vay ngân hàng nào?
Người mua đủ điều kiện được vay tại Ngân hàng Chính sách xã hội với lãi suất 5,4% một năm theo chương trình nhà ở xã hội. Hồ sơ không nêu tên một ngân hàng thương mại nào là kênh vay ưu đãi riêng cho dự án này.
Trần thu nhập để được mua và vay nhà ở xã hội tại đây là bao nhiêu?
Theo Nghị định 136/2026/NĐ-CP, thu nhập bình quân 12 tháng không quá 25 triệu đồng một tháng nếu độc thân, 35 triệu đồng nếu độc thân nuôi con chưa thành niên, 50 triệu đồng nếu là hai vợ chồng. Người mua còn phải thuộc đối tượng theo Điều 76 Luật Nhà ở 2023 và thỏa điều kiện nhà ở.
Chưa có giá bán thì tính số tiền vay như thế nào?
Chưa tính được. Tiến độ thanh toán theo mốc 30/70/95% đã được hồ sơ nêu ra, nhưng giá bán còn chưa có nên không có căn cứ để tính khoản vay, tiền đối ứng hay tiền trả hàng tháng.
Khi nào dự án nhận hồ sơ đăng ký mua và xét vay?
Chưa có lịch. Quyết định 6749 không nêu thời gian nhận hồ sơ, và quyết định của thành phố nghiêm cấm huy động vốn khi chưa đủ điều kiện, nên mọi lời mời đặt cọc giữ suất hay lo hồ sơ vay lúc này đều là dấu hiệu cần tránh.
Mua nhà ở xã hội tại đây rồi có bán lại sớm được không?
Trong 5 năm đầu kể từ khi được cấp giấy chứng nhận, căn nhà chỉ được bán lại cho chủ đầu tư hoặc cho người đủ điều kiện mua nhà ở xã hội, với giá không cao hơn giá mua ban đầu. Sau 5 năm mới được chuyển nhượng tự do theo Điều 89 Luật Nhà ở 2023.