
Tổ hợp Vinhomes Bắc Ninh tại Ngã 6 không còn quỹ hàng sơ cấp đang mở bán, nên mọi giao dịch hiện nay đều là chuyển nhượng giữa người bán và người mua. Hệ quả là vay mua tại đây cũng là vay mua hàng thứ cấp thuần túy: không có chương trình hỗ trợ lãi suất của chủ đầu tư, không có tiến độ thanh toán dàn trải theo đợt xây dựng, mà chỉ còn lại bài toán quen thuộc giữa bạn, ngân hàng và một căn hộ cụ thể đã vận hành nhiều năm. Bài viết này giúp bạn hình dung ngân hàng sẽ nhìn căn hộ đó như thế nào, cần chuẩn bị bao nhiêu vốn tự có và hồ sơ vay đi qua những bước nào.
Vì sao vay tại Ngã 6 là bài toán thẩm định thuần túy
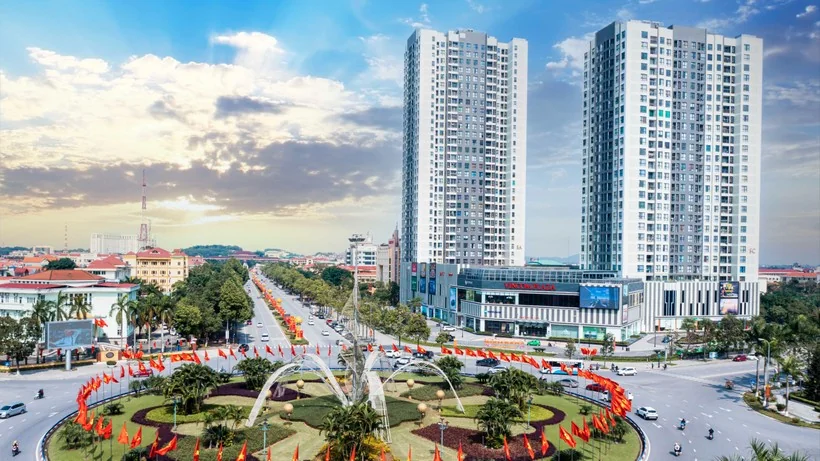
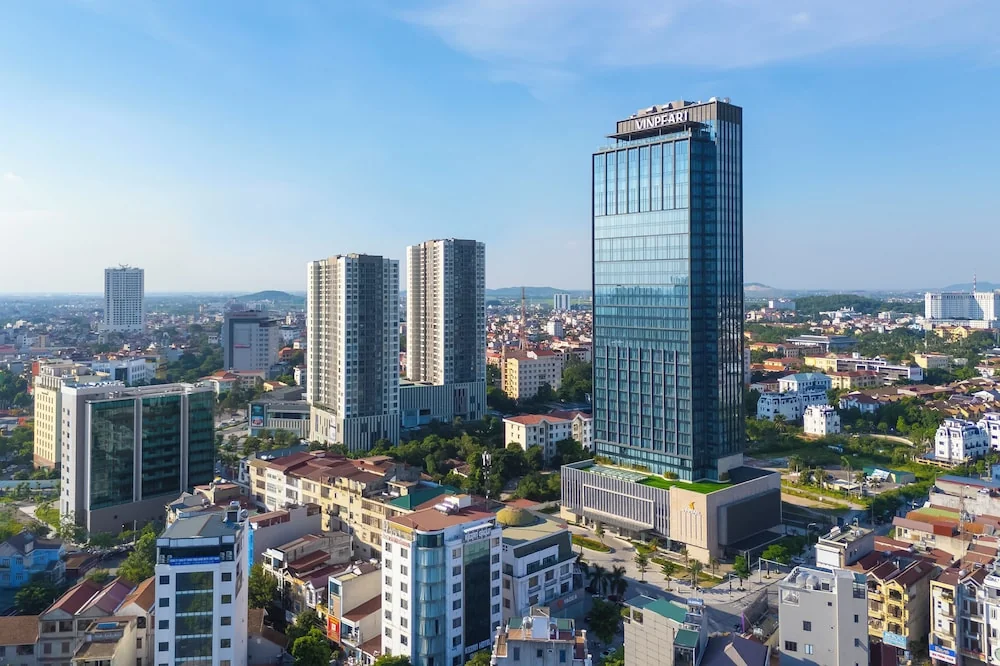
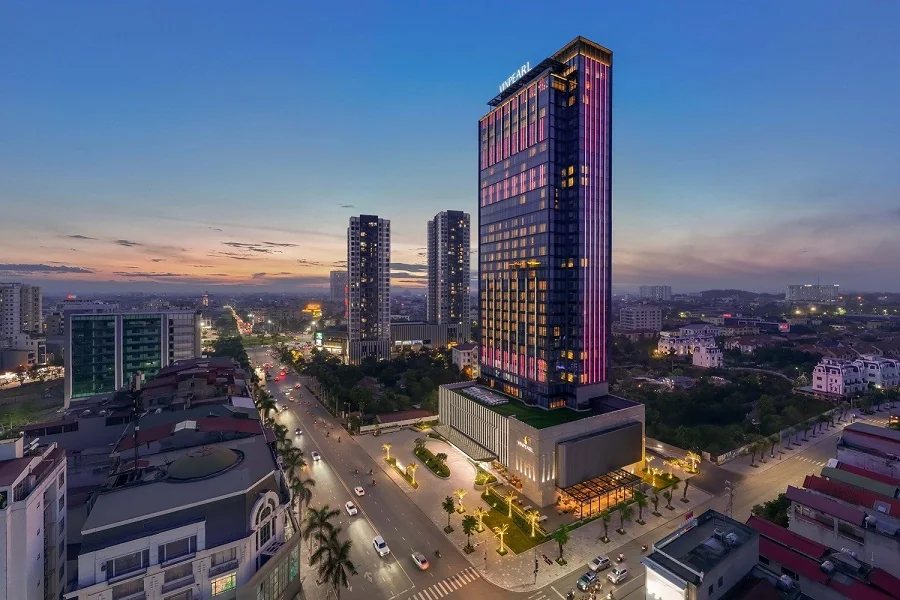
Tổ hợp gồm khối trung tâm thương mại Vincom Plaza Suối Hoa, tháp căn hộ 31 tầng và tháp condotel 27 tầng, khởi công từ tháng 2/2017 và đến nay đã vận hành ổn định, với Vinpearl Hotel Bắc Ninh 265 phòng khai trương năm 2025. Khi dự án không còn bán sơ cấp, ngân hàng không có bảng giá gốc để đối chiếu. Tài sản bảo đảm được định giá hoàn toàn từ thực tế: vị trí căn trong tháp, diện tích, số phòng ngủ, tình trạng nội thất, chất lượng vận hành của tòa nhà và khả năng khai thác cho thuê của căn tại khu vực trung tâm thành phố.
Điểm cần làm rõ ngay từ đầu là hồ sơ dự án không có bảng giá theo dòng sản phẩm và ô giá trên trang dự án để là liên hệ để biết giá. Vì vậy mọi con số phục vụ khoản vay đều phải bắt đầu từ giá thỏa thuận của chính căn bạn mua và kết quả thẩm định của ngân hàng. Bối cảnh chung của tổ hợp nằm tại trang dự án Vinhomes Bắc Ninh, còn cách đọc tin rao giá được phân tích trong bài giá chuyển nhượng Vinhomes Bắc Ninh, bạn nên nắm cả hai trước khi ngồi vào bàn đàm phán khoản vay.
Ngân hàng định giá căn hộ thứ cấp theo những căn cứ nào
📩 Nhận danh sách căn chuyển nhượng giá tốt qua Zalo — gửi trong ít phút, miễn phí
Đơn vị thẩm định của ngân hàng thường bắt đầu từ giao dịch và tin rao của các căn tương đồng trong cùng tháp: cùng loại căn, gần tầng, cùng tình trạng hoàn thiện. Sau đó họ điều chỉnh theo yếu tố riêng của căn bạn mua như hướng nhìn ra Ngã 6 hay hướng nội khu, mức độ xuống cấp sau nhiều năm sử dụng và việc căn đang để trống hay đang có khách thuê. Một căn đang cho thuê ổn định thường được nhìn nhận tích cực hơn về dòng tiền, và bạn có thể tham khảo mặt bằng thuê thực tế qua bài cho thuê Vinhomes Bắc Ninh để chuẩn bị lập luận khi làm việc với ngân hàng.
Giá trị thẩm định gần như luôn thấp hơn giá rao và thường thấp hơn cả giá thỏa thuận, vì ngân hàng phải trừ đi biên rủi ro thanh khoản. Người mua cần chấp nhận thực tế này ngay từ khâu tính vốn: khoản vay tối đa bằng tỷ lệ cho vay nhân với giá trị thẩm định, không phải nhân với giá bạn trả cho người bán. Khoảng chênh giữa hai con số đó chính là phần vốn tự có phải bổ sung thêm ngoài tỷ lệ vay danh nghĩa.
Cách tính phần vốn tự có cần có sẵn
Giả sử bạn thỏa thuận mua một căn với giá P đồng. Ngân hàng thẩm định căn ở mức thấp hơn, gọi là V, và chấp nhận cho vay một tỷ lệ nhất định trên V tùy hồ sơ thu nhập của bạn. Số tiền phải có sẵn bằng P trừ đi khoản vay được duyệt, cộng thêm toàn bộ chi phí giao dịch gồm phí công chứng, thuế và lệ phí sang tên. Vì hồ sơ dự án không công bố mức phí hay thuế suất cụ thể, các khoản này cần hỏi trực tiếp văn phòng công chứng và cơ quan thuế tại thời điểm giao dịch thay vì nghe theo một con số trọn gói từ người rao bán.
Lỗi thường gặp là người mua chỉ chuẩn bị đúng phần chênh theo tỷ lệ vay nhân với giá thỏa thuận, đến khi thẩm định thấp hơn thì thiếu vốn và phải vay nóng bên ngoài để kịp tiến độ đặt cọc. Cách phòng ngừa đơn giản là đề nghị ngân hàng thẩm định sơ bộ căn trước khi ký thỏa thuận đặt cọc, đồng thời giữ lại một khoản dự phòng riêng cho phí sang tên và chi phí hoàn thiện lại căn hộ cũ. Bài thủ tục sang tên Vinhomes Bắc Ninh trình bày khung các khoản phí thuế liên quan để bạn lập danh sách hỏi cho đúng nơi.
Hai dạng giấy tờ và ảnh hưởng khác nhau tới khoản vay
Câu hỏi đầu tiên khi mua chuyển nhượng tại đây không phải giá bao nhiêu mà là căn đang ở dạng giấy tờ nào. Trường hợp thứ nhất là căn đã được cấp giấy chứng nhận: ngân hàng thế chấp trực tiếp căn hộ, quy trình vay và giải ngân đi theo đường quen thuộc của nhà ở hiện hữu. Trường hợp thứ hai là căn còn trên hợp đồng mua bán: giao dịch thực hiện bằng chuyển nhượng hợp đồng, cần xác nhận theo đúng thủ tục để bạn trở thành người đứng tên hợp đồng, và ngân hàng sẽ xét khoản vay gắn với quyền theo hợp đồng đó kèm điều kiện chặt hơn.
Với tháp condotel 27 tầng, cần hỏi ngân hàng ngay từ đầu về khả năng nhận thế chấp, vì sản phẩm căn hộ du lịch có tính chất pháp lý khác căn hộ ở và không phải ngân hàng nào cũng cho vay cùng một tỷ lệ. Đừng giả định một chính sách chung cho cả tổ hợp: cùng một địa chỉ Ngã 6, căn hộ ở và condotel có thể nhận được hai đáp án vay hoàn toàn khác nhau. Việc phân biệt các loại hình sản phẩm trong tổ hợp được trình bày thêm ở bài căn hộ Vinhomes Bắc Ninh.
Trình tự từ thẩm định tới giải ngân
Một trình tự an toàn thường gồm: thẩm định sơ bộ khả năng vay dựa trên thu nhập và căn dự định mua; ký thỏa thuận đặt cọc có điều khoản gắn với kết quả vay; ngân hàng thẩm định chính thức và phát hành thông báo cho vay; hai bên hoàn tất công chứng chuyển nhượng hoặc xác nhận chuyển nhượng hợp đồng; khoản vay được giải ngân qua cơ chế phong tỏa cho đến khi hoàn tất đăng ký sang tên. Điều khoản đặt cọc gắn với kết quả vay là chi tiết nhỏ nhưng bảo vệ bạn nhiều nhất, vì nếu ngân hàng từ chối hoặc duyệt thấp hơn dự tính, bạn không mất trắng tiền cọc vì một nguyên nhân nằm ngoài khả năng kiểm soát.
Câu hỏi thường gặp
Vay mua chuyển nhượng Vinhomes Bắc Ninh có được hỗ trợ lãi suất không
Không còn chương trình hỗ trợ lãi suất của chủ đầu tư vì tổ hợp không còn quỹ sơ cấp đang mở bán. Lãi suất và điều kiện vay là thỏa thuận giữa bạn và ngân hàng, tính trên chính căn hộ thứ cấp bạn mua, nên cần so sánh trực tiếp giữa các ngân hàng thay vì kỳ vọng một chính sách chung của dự án.
Ngân hàng cho vay theo giá rao hay giá nào
Theo giá trị thẩm định do ngân hàng xác định sau khi khảo sát căn cụ thể, không theo giá rao và không theo một bảng giá chính thức nào, vì hồ sơ dự án không có bảng giá theo dòng sản phẩm. Giá trị thẩm định thường thấp hơn giá thỏa thuận, phần chênh là vốn tự có bạn phải bổ sung.
Căn còn trên hợp đồng mua bán có vay ngân hàng được không
Có thể, nhưng giao dịch phải đi qua thủ tục chuyển nhượng hợp đồng mua bán có xác nhận, và ngân hàng thường đặt điều kiện chặt hơn so với căn đã có giấy chứng nhận. Hãy xác nhận khả năng cho vay với ngân hàng trước khi đặt cọc, đặc biệt với sản phẩm condotel trong tháp 27 tầng.
Chi phí sang tên khi vay mua gồm những khoản nào
Khung chi phí gồm phí công chứng, thuế và lệ phí đăng ký biến động theo quy định tại thời điểm giao dịch. Hồ sơ dự án không công bố mức phí hay thuế suất cụ thể, vì vậy hãy lấy con số chính thức từ văn phòng công chứng và cơ quan thuế Bắc Ninh thay vì tin vào báo giá trọn gói của bên rao bán.